Wydatki i budżet - Jak Wydaję
- Ocena
- 4,2
- Pobrane
- 50 000+
- Wiek
- PEGI 3
Dodatkowe informacje
- Nazwa aplikacji
- Wydatki i budżet - Jak Wydaję
- Kategoria
- Zakupy
- Nazwa pakietu
- pl.jakwydaje
- Deweloper
- Jak Wydaję
- Ocena
- 4,2
- Wersja
- 1.5.6
 Analiza: Appcrazy
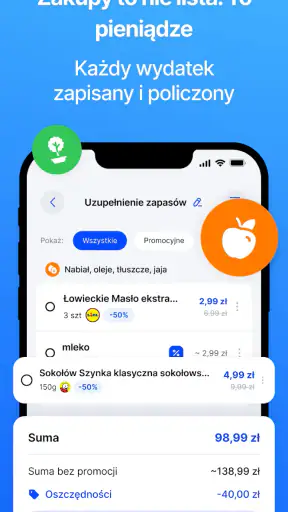
Jeśli chcesz zacząć rozsądniej pilnować domowych zakupów, ale nie masz ochoty budować rozbudowanego arkusza kalkulacyjnego, Wydatki i budżet - Jak Wydaję wygląda jak aplikacja zaprojektowana właśnie na taki początek. To bezpłatne narzędzie zakupowe od dewelopera Jak Wydaję, którego główny sens sprowadza się do trzech codziennych spraw: zapisywania wydatków, pilnowania paragonów oraz pamiętania o gwarancjach. Po kilku dniach używania najbardziej doceniłem nie efekt „finansowego eksperta”, lecz prosty impuls, żeby nie zostawiać drobnych zakupów bez śladu.
Aplikacja ma średnią ocenę 4,2 przy ponad dwustu ocenach i zebrała kilkadziesiąt opinii użytkowników. To nie jest jeszcze dowód, że każdemu przypadnie do gustu, ale pokazuje, że pomysł trafia do konkretnej grupy odbiorców. W katalogu znajduje się od lata 2023 roku, a obecna wersja to 1.5.6. Działa na urządzeniach z systemem Android od wersji 10 i ma oznaczenie PEGI 3, więc kierowana jest do szerokiego grona użytkowników, bez treści przeznaczonych wyłącznie dla dorosłych.
Co naprawdę sprawdza się w codziennym użyciu
Najlepszy sposób korzystania z tej aplikacji nie polega na tym, żeby wpisywać absolutnie każdą monetę przez cały dzień. Taki plan zwykle kończy się zniechęceniem. Znacznie praktyczniej jest potraktować ją jako szybki dziennik zakupów: po powrocie ze sklepu zapisuję większe wydatki, odkładam informacje o paragonach i od razu zaznaczam rzeczy, przy których może przydać się gwarancja. Dzięki temu aplikacja nie konkuruje z bankiem, tylko uzupełnia go o kontekst, którego historia rachunku często nie daje.
To ważne rozróżnienie. Bank pokaże mi kwotę i odbiorcę płatności, ale po pewnym czasie mogę nie pamiętać, co dokładnie kupiłem, gdzie znajduje się dowód zakupu ani do kiedy warto zachować dokument. Wydatki i budżet - Jak Wydaję skupia się właśnie na tej warstwie organizacyjnej. Dla osoby, która kupuje sprzęt domowy, ubrania, akcesoria elektroniczne albo rzeczy objęte serwisem, taka pamięć może być bardziej przydatna niż kolejny wykres wydatków.
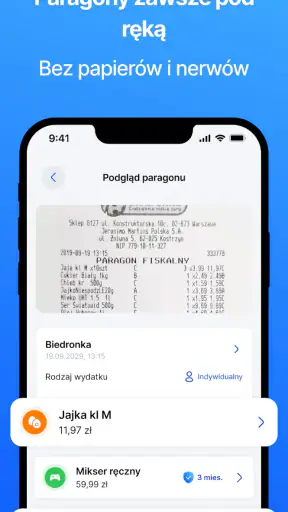
Przykładowy scenariusz jest bardzo zwyczajny. Kupuję słuchawki, zapisuję wydatek, zachowuję paragon w aplikacji i dodaję informację, która pozwoli mi później odnaleźć zakup. Po kilku miesiącach, gdy urządzenie zaczyna działać nieprawidłowo, nie muszę przeszukiwać szuflady ani historii transakcji z nadzieją, że rozpoznam nazwę sklepu. Właśnie w takich sytuacjach narzędzie pokazuje sens, którego nie widać po samym krótkim opisie w sklepie.
Warto przy tym od początku rozdzielić dwa cele: obserwowanie codziennych kosztów i zachowanie śladu po zakupach, które mogą wymagać późniejszego działania. Nie muszę prowadzić obu tak samo szczegółowo. Przy drobnych, powtarzalnych zakupach wystarczy mi regularność, a przy sprzęcie czy większym wyposażeniu ważniejsze są czytelny opis i odnalezienie dokumentu. Taki podział ogranicza liczbę wpisywanych szczegółów, ale nie odbiera aplikacji jej praktycznej wartości.
Budżet jako nawyk, nie kara
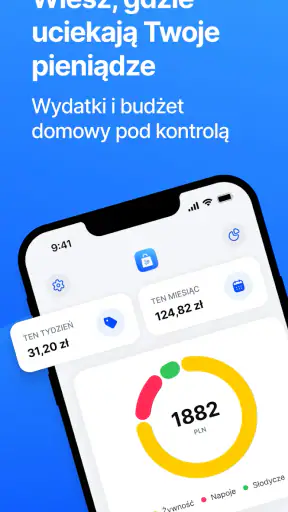
Podoba mi się, że kontrola wydatków może tu zacząć się od małych kroków. Nie każdy potrzebuje od razu podziału na wiele kategorii, skomplikowanych reguł i analizowania każdego miesiąca. Czasem wystarczy zauważyć, ile kosztują zakupy spożywcze, drobne przyjemności albo rzeczy kupowane impulsywnie. Gdy wpisy są prowadzone regularnie, łatwiej zobaczyć wzór, który wcześniej ginął wśród powiadomień bankowych.
Bądź na bieżąco z najnowszymi artykułami
YouTube Kids rośnie w cieniu algorytmu. Rodzice chcą więcej kontroli
Lark Player porządkuje muzykę, ale gubi się w szczegółach
Hero Wars: Alliance kontra konkurencja – kto wygrywa?
CapCut żyje dzięki szablonom, trendom i pomysłom twórców
Reface: Zmiana twarzy z fotki – Rewolucja czy Przemijający Trend?
Jak Algorytmy YouTube Kształtują Twoje Doświadczenie Oglądania
Trzeba jednak uczciwie powiedzieć, że ręczne zapisywanie wymaga dyscypliny. Jeśli oczekujesz automatycznego pobierania wszystkich transakcji i natychmiastowego tworzenia pełnego obrazu finansów, ta aplikacja może wydać się zbyt spokojna albo zbyt mało zautomatyzowana. Jej siła leży w świadomym rejestrowaniu, a to oznacza dodatkowy krok po zakupie. Dla jednych będzie to uciążliwość, dla innych właśnie moment, w którym zaczynają podejmować bardziej przemyślane decyzje.
Praktyczny kompromis to nie próba odtworzenia całego życia finansowego, lecz wybór jednego pytania, na które chcę sobie odpowiedzieć. Mogę przez jakiś czas zapisywać zakupy z jednej grupy, na przykład codzienne wydatki, albo skupić się na rzeczach, których dokumentów zwykle szukam dopiero wtedy, gdy są potrzebne. Dzięki temu od razu widzę, czy ręczne notowanie pomaga mi w czymś konkretnym. Jeśli wpisy nie prowadzą do żadnej decyzji ani oszczędności czasu, nie ma sensu rozbudowywać ich dla samego porządku.
Paragony i gwarancje są tu czymś więcej niż dodatkiem
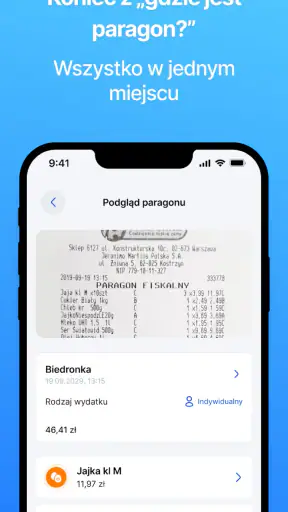
Wiele aplikacji do budżetu kończy swoją pracę na kwocie, kategorii i dacie. Tutaj praktyczny ciężar przesuwa się w stronę dokumentów zakupowych. To szczególnie przydatne, gdy w domu gromadzi się kilka urządzeń z różnych sklepów. Zamiast traktować paragon jak przypadkowy kawałek papieru, można powiązać go z konkretnym wydatkiem i później łatwiej odtworzyć historię zakupu.
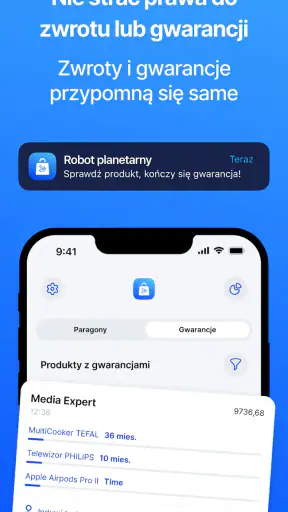
Najbardziej użyteczny jest dla mnie sposób myślenia o gwarancji: nie jako o informacji, którą zapisuję tylko w dniu zakupu, lecz jako o rzeczy, do której wracam dopiero wtedy, gdy pojawia się problem. Dlatego warto wprowadzać dane od razu, póki pamiętam nazwę produktu i wiem, gdzie odłożyłem dokument. Odkładanie tego na później odbiera aplikacji dużą część wartości, bo po kilku tygodniach trudniej połączyć właściwy paragon z właściwym przedmiotem.
To także obszar, w którym trzeba zachować porządek. Przy większej liczbie zakupów same dokumenty nie wystarczą, jeśli nazwy są przypadkowe albo wpisy nie mają czytelnego opisu. Moja rada jest prosta: stosować krótkie, rozpoznawalne nazwy, na przykład model urządzenia lub przeznaczenie zakupu, zamiast zostawiać ogólną etykietę. Taki drobiazg oszczędza czas wtedy, gdy aplikacja jest naprawdę potrzebna.
Warto wypracować własny, powtarzalny schemat opisu, zamiast za każdym razem zastanawiać się, co wpisać. Dla sprzętu może to być nazwa przedmiotu i miejsce zakupu, a dla rzeczy do domu — krótka informacja pozwalająca odróżnić ją od podobnych pozycji. Nie chodzi o tworzenie formalnego katalogu. Chodzi o to, by po dłuższym czasie nie musieć zgadywać, co kryje się pod krótką, ogólną nazwą. To drobna metoda, która zwiększa użyteczność archiwum bez dokładania wielu czynności.
Nie każdy zakup zasługuje jednak na dokumentowanie z taką samą starannością. Jeśli wpisuję każdą małą rzecz z pełnym opisem, łatwo zamienić prosty rejestr w pracę administracyjną. Przydatniejsza jest selekcja: zachowuję szczegóły dla rzeczy, których zakup chcę rozliczyć, porównać albo zabezpieczyć na wypadek reklamacji, a codzienne drobiazgi zapisuję oszczędniej. To jeden z ważniejszych kompromisów w ręcznym narzędziu — porządek pomaga tylko wtedy, gdy jego utrzymanie nie staje się ciężarem.
Zaufanie, kontrola danych i granice wygody
Przy aplikacji dotyczącej pieniędzy i zakupów patrzę nie tylko na wygodę. Zastanawiam się też, jakie decyzje pozostają po stronie użytkownika, czy wiem, co zapisuję, i czy narzędzie nie próbuje przejąć kontroli nad czymś, co powinno pozostać prywatne. W tym przypadku najbezpieczniejsze podejście to traktować aplikację jako własny rejestr informacji, a nie jako automatycznego zarządcę całych finansów.
Dużą zaletą jest sam charakter pracy z wydatkiem. To ja decyduję, co wprowadzam i jakie znaczenie ma dany zakup. Nie muszę zmieniać banku, przenosić rachunków ani przebudowywać wszystkich przyzwyczajeń, żeby zacząć korzystać z narzędzia. Taki model daje kontrolę, ale ma cenę: trzeba pamiętać o regularnym uzupełnianiu danych i samodzielnie oceniać, które informacje są potrzebne.
W przypadku paragonów warto zachować rozsądek. Dokument zakupowy może zawierać dane, których nie chciałbym przechowywać bez zastanowienia. Dlatego przed dodaniem każdego obrazu lub opisu dobrze jest sprawdzić, co dokładnie widać i czy potrzebuję zachować całość. Najlepsza praktyka to zapisywać tylko informacje potrzebne do odnalezienia zakupu i obsługi gwarancji, zamiast traktować aplikację jak bezgraniczne archiwum wszystkiego.
Nie przypisywałbym jej jednak roli sejfu ani jedynego miejsca przechowywania ważnych dowodów zakupu. Jeśli dany paragon ma znaczenie przy droższym sprzęcie, rozsądnie jest mieć również własną kopię poza telefonem. To nie zarzut wobec konkretnej funkcji, tylko zdrowy sposób obchodzenia się z dokumentami. Telefon może zostać uszkodzony, wymieniony albo wyczyszczony, a użytkownik powinien wiedzieć, jak odzyskać najważniejsze informacje.
Gdzie pojawia się najwięcej tarcia
Największym ograniczeniem jest zależność od systematyczności. Aplikacja nie zrobi za mnie najtrudniejszej rzeczy, czyli nie zmusi mnie do zapisania zakupu wtedy, gdy emocje po zakupach już opadną. Jeśli ktoś szybko rezygnuje z ręcznego notowania, po kilku dniach może uznać, że narzędzie nie działa. W rzeczywistości problemem będzie raczej brak nawyku niż sama idea aplikacji.
Drugie ograniczenie dotyczy skali. Przy prostym budżecie domowym i umiarkowanej liczbie zakupów ręczne porządkowanie jest do zaakceptowania. Przy wielu osobach korzystających z jednego budżetu, częstych transakcjach, działalności gospodarczej albo rozbudowanych rozliczeniach potrzebne mogą być rozwiązania z synchronizacją, współdzieleniem i bardziej zaawansowanymi raportami. W takiej sytuacji aplikacja może być dobrym dodatkiem do głównego systemu, ale niekoniecznie jego zamiennikiem.
Warto też pamiętać, że aplikacja zakupowa i aplikacja bankowa odpowiadają na różne pytania. Bank odpowiada na pytanie „ile pobrano z konta?”, natomiast tutaj ważniejsze staje się „co kupiłem, gdzie jest dokument i czy będę tego potrzebować później?”. Jeżeli interesuje Cię wyłącznie saldo, historia przelewów i automatyczne rozpoznawanie transakcji, zwykła aplikacja bankowa będzie szybsza. Jeżeli chcesz mieć własny opis zakupów oraz porządek wokół paragonów, ten kierunek ma więcej sensu.
Podobnie jest z arkuszem kalkulacyjnym. Arkusz daje swobodę samodzielnego ustawiania kolumn, obliczeń i zestawień, ale wymaga zbudowania własnego porządku i pamiętania o dokumentach. Aplikacja jest trafniejsza, gdy zależy mi na krótkim, mobilnym zapisie i powiązaniu zakupów z paragonami oraz gwarancjami. Jeżeli natomiast moim głównym celem są rozbudowane analizy, planowanie wielu budżetów albo praca z danymi w niestandardowym układzie, arkusz może być lepszym narzędziem. Nie ma tu jednego zwycięzcy: wybór zależy od tego, czy ważniejsza jest elastyczność, czy prosty przepływ codziennych czynności.
Dla kogo wybór będzie trafiony
Poleciłbym ją osobie, która często gubi paragony, odkłada sprawy gwarancyjne na później albo chce zrozumieć, gdzie uciekają pieniądze bez zakładania skomplikowanego arkusza. Dobrze pasuje też do kogoś, kto kupuje wspólne rzeczy do mieszkania i po czasie potrzebuje przypomnieć sobie, kiedy oraz gdzie kupiono konkretny produkt.
Może sprawdzić się również jako narzędzie przejściowe. Jeśli dotąd nie prowadziłeś żadnego budżetu, nie zaczynałbym od rozbudowanych metod. Przez pierwszy tydzień można zapisywać tylko zakupy powyżej ustalonej przez siebie kwoty, a następnie sprawdzić, czy taki rytm jest wygodny. Później łatwo zdecydować, czy rozszerzyć zakres, czy pozostać przy dokumentowaniu ważniejszych rzeczy.
Sprawdzi się także u osoby, która woli mieć własny opis zakupu niż polegać na nazwie widocznej w historii płatności. To przydatne zwłaszcza wtedy, gdy kilka zakupów z tego samego sklepu wygląda podobnie na wyciągu, a po czasie trzeba ustalić, który dotyczył konkretnego urządzenia. W takim użyciu ważna nie jest liczba zapisanych pozycji, lecz to, czy potrafię odtworzyć sens transakcji, kiedy naprawdę tego potrzebuję.
Nie wybrałbym jej natomiast jako jedynego rozwiązania dla osoby oczekującej pełnej automatyzacji finansów. Jeśli najważniejsze są importy z wielu kont, wspólna praca kilku użytkowników, zaawansowane prognozy albo bardzo szczegółowe raporty, lepiej szukać narzędzia stworzonego właśnie do tych zadań. Tutaj świadome wpisywanie i pilnowanie dokumentów jest częścią doświadczenia, a nie przeszkodą, którą aplikacja próbuje całkowicie usunąć.
Jak zacząć, żeby nie porzucić aplikacji po kilku dniach
Po instalacji nie próbowałbym od razu odtwarzać całej historii zakupów. To pracochłonne i szybko odbiera motywację. Lepiej rozpocząć od bieżącego tygodnia oraz od rzeczy, które mogą mieć znaczenie w przyszłości: sprzętu, większych zakupów domowych i produktów objętych gwarancją. Dzięki temu pierwsze wpisy od razu mają praktyczny cel.
Dobrym zwyczajem jest też ustalenie jednej chwili na uzupełnianie danych. Może to być powrót ze sklepu albo wieczorne sprawdzenie zakupów. Nie chodzi o długi rytuał, lecz o zamknięcie dnia bez luźnych paragonów i niejasnych notatek. Jeżeli wpisanie wydatku zajmuje więcej czasu niż sam zakup, warto ograniczyć liczbę szczegółów do tych, które rzeczywiście pomogą później.
Przy gwarancjach zastosowałbym inną zasadę niż przy codziennych wydatkach: dodawać informacje natychmiast. Pamięć o zakupie jest wtedy świeża, a dokument znajduje się jeszcze w łatwo dostępnym miejscu. To jedna z tych czynności, które zajmują chwilę, ale mogą oszczędzić dużo nerwów po awarii. Właśnie takie małe procedury są mocniejszą stroną aplikacji niż samo patrzenie na sumę wydatków.
Warto też raz na jakiś czas przejrzeć zapisane pozycje i usunąć bałagan w opisach. Nie traktowałbym tego jako obowiązkowego cotygodniowego raportu. Wystarczy krótki przegląd wtedy, gdy planuję większe zakupy albo szukam konkretnego dokumentu. Aplikacja ma pomagać w decyzjach, a nie zamieniać kontrolę budżetu w kolejne zadanie administracyjne.
Jak dopasować rytm do własnych zakupów
W praktyce dobrze działa rozdzielenie zapisu na dwa krótkie momenty. Po zwykłych zakupach mogę wprowadzić łączny wydatek wtedy, gdy mam jeszcze paragon pod ręką; przy sprzęcie i rzeczach objętych gwarancją od razu uzupełniam opis i zachowuję dokument. Dzięki temu nie muszę poświęcać każdej transakcji tyle samo uwagi, a ważne zakupy nie giną w późniejszym porządkowaniu.
Jeśli robię zakupy w pośpiechu, lepiej najpierw utrwalić minimum informacji, które pozwoli rozpoznać pozycję, a dopiero później dopracować opis, o ile będzie to potrzebne. Nie zakładałbym jednak, że późniejsze uzupełnianie stanie się stałym rozwiązaniem: łatwo o nim zapomnieć. Dla mnie reguła jest prosta — najważniejsze dane zapisuję od razu, a dodatkowe szczegóły dodaję tylko wtedy, gdy realnie pomogą mi w przyszłości.
Przy zakupach dla domu przydaje się też myślenie kategoriami przyszłego pytania. Czy będę chciał sprawdzić, ile wydaliśmy na wyposażenie? Czy będę musiał szybko znaleźć dowód zakupu konkretnego urządzenia? Czy zależy mi jedynie na pamięci o większym wydatku? Odpowiedź podpowiada, jak szczegółowo zapisać daną rzecz. To bardziej użyteczne niż mechaniczne wypełnianie każdego pola, bo wpisy są przygotowane pod rzeczywiste sytuacje, a nie pod idealny rejestr.
Moja ostrożna ocena końcowa
Wydatki i budżet - Jak Wydaję oceniam jako prostą, konkretną aplikację dla osób, które chcą połączyć kontrolę zakupów z porządkiem wokół paragonów i gwarancji. Jej bezpłatny model ułatwia sprawdzenie, czy ręczne zapisywanie pasuje do mojego stylu życia, a niewysoki próg wejścia sprawia, że nie trzeba znać się na finansach, żeby zacząć.
Największą wartość widzę w sytuacjach, w których zwykła historia bankowa jest zbyt uboga: przy szukaniu dowodu zakupu, przypominaniu sobie szczegółów produktu i świadomym ograniczaniu nieplanowanych wydatków. Jednocześnie nie udawałbym, że zastępuje każde narzędzie finansowe. Wymaga regularności, a osoby oczekujące automatycznej synchronizacji mogą szybko poczuć niedosyt.
Na plus zapisuję także to, że użytkownik może sam zdecydować, jakie informacje przechowuje. Przy danych zakupowych i dokumentach ta sprawczość jest ważniejsza niż efektowna liczba funkcji. Trzeba tylko zachować ostrożność przy wrażliwych paragonach, robić własne kopie istotnych dokumentów i nie wpisywać więcej, niż naprawdę potrzebujemy.
Jeśli chcesz zacząć od prostego rejestru wydatków i jednocześnie przestać gubić paragony, dałbym tej aplikacji szansę. Jeśli natomiast szukasz kompletnego centrum bankowego z automatycznym rozpoznawaniem każdej transakcji, lepiej potraktować ją jako uzupełnienie albo wybrać inne rozwiązanie. W moim odczuciu jej największą zaletą nie jest obietnica pełnej kontroli, lecz pomoc w odzyskaniu kontroli nad tymi zakupami, o których najłatwiej zapomnieć.
Przed rozpoczęciem warto odpowiedzieć sobie na jedno praktyczne pytanie: czy chcę przede wszystkim pilnować bieżącego budżetu, czy zachować porządek w dokumentach po zakupie? Aplikacja może wspierać oba cele, ale najłatwiej utrzymać ją w codziennym użyciu, gdy wybiorę ten ważniejszy i wokół niego zbuduję swój nawyk. Jeżeli po pewnym czasie zabraknie mi raportów albo automatyzacji, mogę zostawić ją do paragonów i gwarancji, a analizę finansów prowadzić w innym narzędziu. To rozsądniejszy układ niż oczekiwanie, że jeden prosty rejestr zastąpi bank, arkusz i archiwum dokumentów jednocześnie.
Zalety
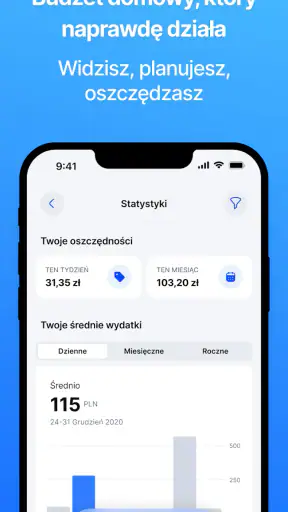
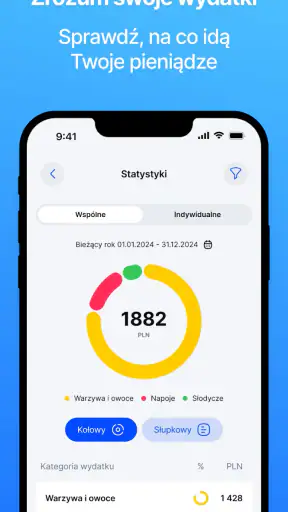
- Przejrzyste wykresy ułatwiają szybką ocenę
- na co wydajesz najwięcej.
- Możliwość tworzenia własnych kategorii lepiej dopasowuje aplikację do Twoich potrzeb.
- Działa sprawnie także przy ręcznym wprowadzaniu pojedynczych wydatków.
- Pomaga kontrolować limity i ograniczać impulsywne zakupy.
- Prosty interfejs nie przytłacza nadmiarem funkcji ani skomplikowanymi ustawieniami.
Wady
- Brak automatycznego importu transakcji bankowych może wydłużać codzienne wpisywanie.
- Rozbudowane analizy finansowe są ograniczone w porównaniu z bardziej zaawansowanymi aplikacjami.
- Przy wielu wpisach znalezienie konkretnego wydatku może wymagać dodatkowego filtrowania.
- Część funkcji może być dostępna dopiero po wykupieniu wersji premium.
- Aplikacja wymaga regularności — pominięte wpisy szybko zniekształcają podsumowania budżetu.
Często zadawane pytania
Czym jest aplikacja „Wydatki i budżet – Jak Wydaję”?
„Wydatki i budżet – Jak Wydaję” to aplikacja przeznaczona do kontrolowania domowych finansów. Pozwala zapisywać codzienne wydatki i przychody, przypisywać je do kategorii oraz obserwować, na co przeznaczane są pieniądze. Dzięki zestawieniom użytkownik może łatwiej analizować swoje nawyki zakupowe, planować budżet i szybciej zauważać obszary, w których możliwe jest ograniczenie kosztów.
Czy korzystanie z aplikacji wymaga utworzenia konta?
Wymagania dotyczące konta mogą zależeć od konkretnej wersji aplikacji oraz sposobu jej konfiguracji. W wielu przypadkach podstawowe funkcje, takie jak ręczne dodawanie wydatków i przeglądanie podsumowań, są dostępne bez rejestracji. Przed rozpoczęciem korzystania warto sprawdzić ekran logowania, informacje w sklepie oraz ustawienia synchronizacji, szczególnie jeśli planujesz używać aplikacji na kilku urządzeniach.
Czy aplikacja „Jak Wydaję” jest bezpieczna dla danych finansowych?
Aplikacja służy przede wszystkim do ewidencjonowania wydatków, dlatego zazwyczaj nie trzeba podawać haseł do banku ani danych logowania do rachunku. Mimo to wpisy mogą zawierać prywatne informacje o zakupach i finansach. Przed instalacją warto zapoznać się z polityką prywatności, sprawdzić wymagane uprawnienia oraz włączyć blokadę aplikacji lub zabezpieczenie telefonu, jeśli program przechowuje szczegółową historię wydatków.
Czy można tworzyć własne kategorie i limity budżetowe?
Jedną z najważniejszych funkcji aplikacji budżetowej jest dopasowanie jej do własnego sposobu zarządzania pieniędzmi. W zależności od dostępnej wersji użytkownik może korzystać z gotowych kategorii albo dodawać własne, na przykład „transport”, „rachunki”, „hobby” czy „zakupy spożywcze”. Przydatne mogą być również limity miesięczne, które pomagają kontrolować wydatki i oceniać realizację założonego planu.
Czy aplikacja działa bez połączenia z internetem i czy zawiera reklamy?
Podstawowe wpisywanie wydatków zwykle może odbywać się bez stałego dostępu do internetu, co jest wygodne podczas zakupów lub podróży. Internet może być potrzebny do synchronizacji, tworzenia kopii zapasowej albo korzystania z dodatkowych usług. Model reklam i ewentualne płatne funkcje mogą różnić się między wersjami aplikacji, dlatego przed pobraniem warto sprawdzić aktualny opis w sklepie Google Play lub App Store.