Wonga
- Ocena
- 3,7
- Pobrane
- 100 000+
- Wiek
- PEGI 3
Dodatkowe informacje
- Nazwa aplikacji
- Wonga
- Kategoria
- Finanse
- Nazwa pakietu
- com.wongapay
- Deweloper
- Wonga PL sp. z o.o.
- Ocena
- 3,7
- Wersja
- 0.130.0
 Analiza: Appcrazy
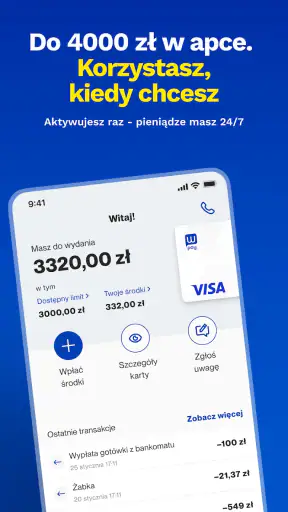
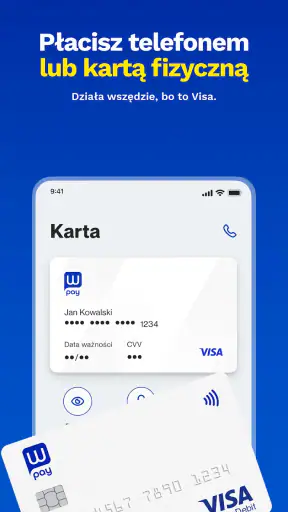
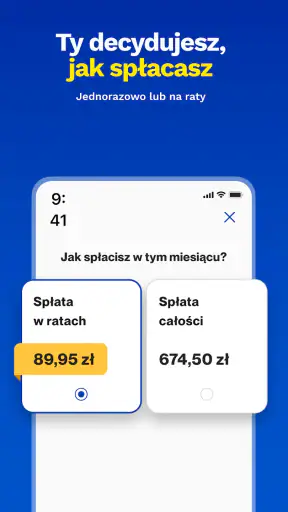
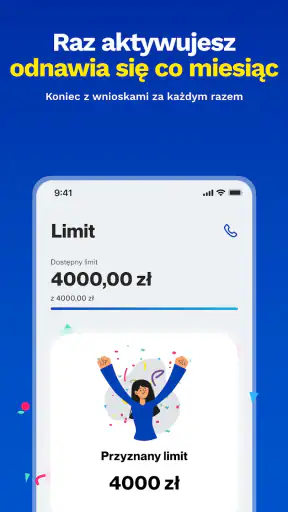
Wonga to aplikacja finansowa od Wonga PL sp. z o.o., którą odbieram przede wszystkim jako narzędzie do odroczenia płatności albo rozłożenia większego wydatku na raty. Jej najważniejsza obietnica jest prosta: kupuję teraz, a spłatę mogę przesunąć nawet o 45 dni lub podzielić na 5 miesięcznych rat, przy kwocie sięgającej 4000 zł. To nie jest aplikacja do codziennego budżetowania ani pełnoprawna bankowość mobilna. Jej sens pojawia się wtedy, gdy potrzebuję krótkiego finansowego oddechu i chcę przejść przez cały proces z telefonu.
Po kilku podejściach do interfejsu mam wrażenie, że aplikacja została pomyślana dla osoby, która nie chce przekopywać się przez rozbudowane funkcje. Najważniejsza decyzja znajduje się na pierwszym planie: czy interesuje mnie odroczenie płatności, czy spłata w ratach. To zawężenie jest jednocześnie zaletą i ograniczeniem. Łatwiej skupić się na konkretnym celu, ale nie znajdę tu rozbudowanych wykresów wydatków, automatycznego planowania oszczędności ani narzędzi znanych z aplikacji bankowych.
Jedna funkcja, która zmienia sposób korzystania z aplikacji
Najciekawszą częścią Wonga jest elastyczne podejście do terminu spłaty. W praktyce nie chodzi wyłącznie o samą możliwość pożyczenia pieniędzy, lecz o dopasowanie harmonogramu do tego, kiedy rzeczywiście będę mieć środki. Krótkie odroczenie może wystarczyć przy jednorazowym problemie z płynnością, natomiast raty mają więcej sensu przy zakupie, którego nie chcę pokrywać z jednej wypłaty.
Ta różnica jest ważniejsza, niż wygląda w krótkim opisie aplikacji. Jeśli wiem, że pieniądze pojawią się niedługo, rozłożenie zobowiązania na kilka miesięcy może być niepotrzebnym komplikowaniem sprawy. Jeżeli jednak wydatek jest większy, a mój budżet miesięczny pozwala na regularną spłatę, raty mogą być łatwiejsze do kontrolowania. Największa wartość tej aplikacji nie polega na samym dostępie do finansowania, lecz na wyborze terminu, który nie rozwali całego miesięcznego budżetu.
Ważne jest też to, że aplikacja nie powinna być traktowana jak dodatkowe źródło pieniędzy na zachcianki. Sam fakt, że proces odbywa się szybko na telefonie, może osłabić ostrożność. Ja przed przejściem dalej zapisałbym sobie konkretną kwotę i termin spłaty, zamiast podejmować decyzję wyłącznie na podstawie tego, ile maksymalnie mogę uzyskać. Maksymalna dostępna suma nie jest rozsądnym celem dla każdego użytkownika.
Jak wygląda korzystanie z Wonga w praktyce
Po uruchomieniu aplikacji najważniejsze jest przejście przez proces związany z wyborem rozwiązania i oceną możliwości skorzystania z oferty. Wygoda wynika z tego, że nie muszę zaczynać od wizyty w placówce ani od rozmowy z konsultantem. Telefon staje się miejscem, w którym podejmuję decyzję, sprawdzam warunki i pilnuję dalszej spłaty.
W tym miejscu warto zachować spokój. Szybki formularz nie oznacza, że można pominąć czytanie informacji o zobowiązaniu. Przed zatwierdzeniem zwróciłbym uwagę na całkowitą kwotę do oddania, daty oraz konsekwencje opóźnienia. To praktyczna wskazówka, która ma większe znaczenie niż sama estetyka aplikacji: przy finansach najdroższy błąd często wynika z przeoczenia terminu, a nie z trudności obsługi.
Bądź na bieżąco z najnowszymi artykułami
YouTube Kids rośnie w cieniu algorytmu. Rodzice chcą więcej kontroli
Lark Player porządkuje muzykę, ale gubi się w szczegółach
Hero Wars: Alliance kontra konkurencja – kto wygrywa?
CapCut żyje dzięki szablonom, trendom i pomysłom twórców
Reface: Zmiana twarzy z fotki – Rewolucja czy Przemijający Trend?
Jak Algorytmy YouTube Kształtują Twoje Doświadczenie Oglądania
Wersja 0.130.0 działa na urządzeniach z Androidem od wersji 7.0. Dla użytkownika oznacza to stosunkowo szeroką dostępność, także na starszym telefonie, który nie jest już najnowszym modelem. Aplikacja jest bezpłatna do pobrania, ma oznaczenie PEGI 3 i należy do kategorii finansowej. Samo pobranie nie powinno być mylone z kosztem konkretnego zobowiązania: te dwie rzeczy trzeba rozpatrywać osobno.
Wonga ma obecnie średnią ocenę 3,7 na podstawie około 80 ocen, a liczba opinii wynosi około 42. Traktuję to jako sygnał, by nie zakładać, że doświadczenie każdego użytkownika będzie identyczne. Przy aplikacji finansowej szczególnie istotne są stabilność procesu, jasność komunikatów i możliwość szybkiego sprawdzenia, co dzieje się ze spłatą. Sama średnia nie odpowiada na wszystkie te pytania, dlatego podczas używania zwracałbym uwagę na własną wygodę i zrozumiałość kolejnych kroków.
Scenariusz, w którym aplikacja ma najwięcej sensu
Wyobrażam sobie sytuację, w której pod koniec miesiąca pojawia się konieczny wydatek, a wypłata wpłynie dopiero za kilkanaście dni. Nie chodzi o nowy gadżet ani spontaniczne zakupy, tylko o rzecz, której nie mogę przełożyć. W takim przypadku możliwość przesunięcia płatności może pomóc uniknąć chaotycznego przenoszenia pieniędzy między rachunkami.
Drugim rozsądnym scenariuszem jest większy, zaplanowany zakup, który chcę spłacać regularnie. Zamiast udawać, że wydatek nie obciąży budżetu, od razu rozpisuję go na miesięczne części i sprawdzam, czy każda z nich mieści się po opłaceniu rachunków, jedzenia, transportu oraz stałych zobowiązań. Właśnie tu aplikacja może być użyteczna: pomaga zamienić jednorazowy ciężar w przewidywalny harmonogram.
Nie korzystałbym z niej natomiast do łatania powtarzającego się braku pieniędzy. Jeżeli co miesiąc muszę przesuwać płatności, problemem nie jest pojedynczy termin, tylko struktura budżetu. Wonga może wtedy chwilowo zamaskować trudność, ale nie rozwiąże przyczyny. W takiej sytuacji lepszym pierwszym krokiem jest ograniczenie stałych kosztów, rozmowa z wierzycielem o terminie albo bezpłatna pomoc doradcy finansowego.
Co trzeba dokładnie sprawdzić przed zatwierdzeniem
Najważniejszy kompromis dotyczy wygody i odpowiedzialności. Aplikacja skraca drogę od decyzji do zobowiązania, więc łatwo skupić się na tym, że pieniądze są dostępne, a nie na tym, jak spłata wpłynie na kolejne tygodnie. Ja przed zatwierdzeniem porównałbym termin spłaty z kalendarzem wypłat i rachunków. Jeśli termin wypada tuż przed innym dużym obciążeniem, nawet pozornie krótka pomoc może stworzyć następny problem.
Drugą kwestią jest wybór między odroczeniem a ratami. Krótszy termin może być prostszy, jeśli mam pewność, że wkrótce odzyskam płynność. Raty dają więcej czasu, ale oznaczają, że zobowiązanie pozostaje w budżecie przez kolejne miesiące. Nie wybierałbym rat tylko dlatego, że pojedyncza kwota wygląda wtedy łagodniej. Liczy się suma całego zobowiązania i to, czy miesięczna spłata nadal będzie wygodna po nieprzewidzianych wydatkach.
Trzecie ograniczenie wynika z charakteru aplikacji. Wonga nie zastąpi konta bankowego, aplikacji do kontroli wydatków ani arkusza budżetowego. Jeśli szukam miejsca do analizy subskrypcji, planowania oszczędności i przeglądania wszystkich rachunków, zwykła aplikacja banku lub menedżer budżetu będzie lepszym wyborem. Wonga ma węższy cel i właśnie dlatego nie należy oceniać jej tak, jakby miała pełnić wszystkie funkcje finansowe naraz.
Podczas korzystania zwróciłbym również uwagę na komunikaty dotyczące statusu wniosku, spłaty i ewentualnych zmian. W aplikacjach finansowych nie warto opierać się wyłącznie na pamięci. Dobrym nawykiem jest zapisanie terminu w kalendarzu oraz zachowanie potwierdzenia, gdy wykonuję płatność. To prosta czynność, ale ogranicza ryzyko, że pomylę datę albo później będę szukać informacji w kilku miejscach.
Dla kogo Wonga będzie praktycznym wyborem
Najwięcej zyskuje osoba, która ma konkretny, jednorazowy cel i zna swoje przyszłe wpływy. Jeżeli potrafię wskazać, z czego spłacę zobowiązanie, a termin jest zgodny z moim kalendarzem finansowym, mobilna forma może być wygodniejsza niż tradycyjne załatwianie podobnej sprawy. Aplikacja spodoba się też komuś, kto chce samodzielnie przejść przez proces bez rozbudowanego panelu i bez używania wielu narzędzi.
To także rozwiązanie dla użytkownika, który rozumie różnicę między krótkim przesunięciem płatności a długoterminowym finansowaniem. W pierwszym przypadku liczy się szybkie uporządkowanie przejściowej luki. W drugim trzeba patrzeć na stabilność dochodów przez cały okres spłaty. Wonga może pomóc w obu sytuacjach, ale odpowiedzialność za wybór pozostaje po mojej stronie.
Ostrożnie podchodziłbym do niej, jeśli mam nieregularne dochody, kilka aktywnych zobowiązań albo tendencję do podejmowania decyzji zakupowych pod wpływem chwili. Wtedy aplikacja może być zbyt łatwa w użyciu w stosunku do poziomu ryzyka. Nie jest też najlepszym narzędziem dla osoby, która chce budować oszczędności, monitorować majątek lub otrzymywać szeroki obraz swojej sytuacji finansowej. Do tego potrzebne są inne rozwiązania.
Jak wypada na tle zwykłych alternatyw
W porównaniu z kartą kredytową Wonga może wydawać się bardziej skupiona na jednym celu: wybraniu konkretnego sposobu spłaty. Karta bywa wygodniejsza dla osoby, która regularnie korzysta z limitu i chce mieć go dostępnego przy wielu zakupach, ale może też utrudniać ocenę, ile pieniędzy faktycznie zostało do oddania. Aplikacja pożyczkowa jest prostsza koncepcyjnie, choć nie daje tego samego rodzaju stałego narzędzia płatniczego.
W porównaniu z debetem na koncie różnica polega na większym uporządkowaniu konkretnego zobowiązania. Debet może działać niemal niezauważenie, bo saldo rachunku po prostu spada poniżej zera. Wonga kieruje uwagę na wybraną kwotę i harmonogram. To może być zaletą dla osoby, która chce wiedzieć, co dokładnie spłaca, ale nie będzie lepsze od debetu w każdej codziennej sytuacji.
Sklepowe odroczenia płatności mogą być wygodniejsze, gdy kupuję w konkretnym miejscu i dana opcja jest dostępna bezpośrednio przy kasie. Wonga ma natomiast sens wtedy, gdy potrzebuję osobnej aplikacji do obsługi finansowania, a nie jedynie dodatku do jednego sklepu. Z kolei zwykła pożyczka bankowa może lepiej pasować do większego, dłużej planowanego wydatku, zwłaszcza gdy zależy mi na ofercie powiązanej z moim głównym rachunkiem.
Moja praktyczna zasada jest prosta: najpierw sprawdzam, czy mogę pokryć wydatek z oszczędności, potem porównuję dostępne opcje, a dopiero na końcu wybieram aplikację. Wonga jest atrakcyjna przez mobilność i skoncentrowany proces, ale nie powinna automatycznie wygrywać z bezpłatnym przesunięciem terminu u usługodawcy, rozmową ze sprzedawcą czy zwykłym planem oszczędnościowym.
Wrażenia z używania i najważniejsze wskazówki
Najbardziej podoba mi się jasny kierunek aplikacji: nie próbuje udawać kompletnego centrum finansowego. Jej rola jest konkretna, a użytkownik szybko rozumie, że chodzi o zakup teraz i spłatę później albo o podział wydatku na raty. To pomaga osobie, która nie chce uczyć się rozbudowanego systemu.
Jednocześnie ta prostota wymaga samodyscypliny. Skoro aplikacja nie jest narzędziem do pełnego planowania budżetu, przed użyciem warto samodzielnie policzyć stałe koszty i bezpieczną kwotę miesięcznej spłaty. Ja nie podejmowałbym decyzji na podstawie samego limitu widocznego na ekranie. Lepiej ustalić własny limit, niż przyjmować za rozsądne wszystko, co technicznie jest dostępne.
Przydatnym nawykiem jest też rozdzielenie dwóch decyzji: „czy potrzebuję tego zakupu?” oraz „czy mogę spłacić go w wybranym terminie?”. Aplikacja odpowiada głównie na drugie pytanie. Nie powinna decydować za mnie o pierwszym. Taki podział ogranicza ryzyko, że wygoda odroczonej płatności zamieni niepotrzebny zakup w regularne zobowiązanie.
Warto pamiętać, że produkt jest stosunkowo świeży na rynku aplikacji mobilnych: został wydany 3 września 2024 roku. W praktyce oznacza to, że przy aktualizacjach zwracałbym uwagę na zmiany w układzie ekranów i sposobie prezentowania informacji. Obecna wersja to 0.130.0, więc przed wykonaniem ważnej operacji sprawdziłbym, czy aplikacja jest aktualna i czy wszystkie komunikaty są dla mnie zrozumiałe.
Połączenie z siecią i korzystanie poza domem
Przy narzędziu finansowym używanym z telefonu połączenie z internetem ma znaczenie nie tylko przy pierwszym uruchomieniu. W praktyce warto planować wybór i obsługę zobowiązania w miejscu, gdzie mam stabilny dostęp do sieci, zamiast robić to w pośpiechu między przystankami albo przy słabym zasięgu. Gdy wniosek lub ekran z warunkami nie ładuje się tak, jak powinien, rozsądniej przerwać i wrócić do niego później niż zatwierdzać decyzję bez spokojnego przeczytania informacji.
Telefon daje wygodę, ale kontekst potrafi zmienić jakość decyzji. Jeśli jestem w kolejce, jadę komunikacją albo rozpraszają mnie powiadomienia, łatwiej przeoczyć datę lub pomylić kwoty. Ja zostawiłbym sobie kilka minut w spokojnym miejscu, sprawdził stan połączenia i dopiero wtedy przejrzał szczegóły. To drobna procedura, lecz przy zobowiązaniu finansowym lepsza niż działanie na szybko.
Warto też odróżnić problem z siecią od problemu z samą sprawą. Jeśli ekran przestaje odpowiadać albo nie widzę oczekiwanego potwierdzenia, nie wykonywałbym w pośpiechu kolejnej próby tej samej czynności. Najpierw sprawdziłbym, czy połączenie wróciło, a następnie status w aplikacji i dostępne potwierdzenia. Taki porządek pomaga uniknąć niepewności, czy działanie zostało przyjęte, i ogranicza ryzyko wielokrotnego powtarzania kroków.
Co zrobić, gdy proces się zatrzyma
Przy wypełnianiu formularza dobrze mieć pod ręką potrzebne informacje i nie rozpoczynać go w chwili, gdy za moment muszę odłożyć telefon. Przerwanie procesu może oznaczać konieczność ponownego sprawdzenia danych lub warunków, a wtedy łatwo stracić orientację, na którym etapie jestem. Jeśli coś budzi wątpliwości, wróciłbym do danego ekranu dopiero wtedy, gdy mogę skupić się na treści, zamiast zgadywać, co zostało już wykonane.
Nie traktowałbym braku natychmiastowej odpowiedzi jako powodu do podejmowania kolejnej decyzji finansowej. Gdy nie jestem pewien statusu, najpierw szukam potwierdzenia w aplikacji i sprawdzam informacje o płatności, a dopiero potem rozważam dalsze działanie. Warto prowadzić prostą własną notatkę z datą, kwotą i terminem, ale bez zapisywania w niej haseł ani wrażliwych danych. Taki ślad ułatwia późniejsze uporządkowanie sprawy.
Przy korzystaniu poza domem pamiętałbym również o prywatności ekranu. Informacje o finansowaniu nie są czymś, co chcę pokazywać przypadkowym osobom w zatłoczonym miejscu. Jeśli muszę przejrzeć szczegóły w podróży, ustawiłbym telefon tak, by ekran nie był widoczny dla sąsiadów, a zatwierdzenie zostawił na spokojniejszy moment. Wygoda mobilna jest największa wtedy, gdy nie zmusza do rezygnacji z uważności.
Jak ograniczyć niepotrzebne zużycie danych i własną nieuwagę
Nie zakładałbym, że każda sytuacja nadaje się do obsługi aplikacji w biegu. Jeśli korzystam z ograniczonego pakietu danych, mogę po prostu wybierać moment z dostępem do zaufanej sieci, szczególnie gdy chcę spokojnie przejrzeć warunki. Ważniejsze od oszczędzenia kilku megabajtów jest jednak to, by nie łączyć finansowej decyzji z niepewnym połączeniem ani publicznym ekranem. W kwestiach zobowiązań wolę stabilne warunki i pełną uwagę.
Praktycznym sposobem na ograniczenie pomyłek jest rozdzielenie sprawdzania informacji od zatwierdzania. Najpierw czytam warunki, notuję kluczowe daty i oceniam wpływ spłaty na budżet; dopiero po krótkiej przerwie podejmuję decyzję. Jeśli po powrocie nadal mam wątpliwości, to dla mnie sygnał, że warto poczekać albo porównać inne rozwiązanie. Pośpiech nie jest zaletą, gdy chodzi o pieniądze.
Moja końcowa ocena
Wonga jest dla mnie narzędziem do konkretnego zadania, a nie uniwersalną aplikacją finansową. Jej mocną stroną pozostaje możliwość dopasowania spłaty: krótkiego odroczenia do przejściowej luki albo miesięcznych rat do większego wydatku. Mobilny dostęp i bezpłatne pobranie ułatwiają rozpoczęcie, a oznaczenie PEGI 3 pokazuje, że aplikacja jest sklasyfikowana jako odpowiednia dla szerokiego grona użytkowników pod względem treści.
Nie poleciłbym jej jednak osobie, która szuka sposobu na stałe finansowanie codziennego życia albo aplikacji do kontrolowania całego budżetu. W takim przypadku lepiej zacząć od oszczędności, narzędzi bankowych i realnego planu wydatków. Wonga sprawdza się wtedy, gdy mam jasno określony zakup, znam źródło spłaty i świadomie wybieram termin, zamiast traktować dostępne finansowanie jak dodatkowy dochód.
Jeśli właśnie tego potrzebuję, aplikacja może być wygodnym rozwiązaniem do obsługi telefonu. Przed zatwierdzeniem przeczytałbym jednak wszystkie warunki, sprawdził całkowity koszt oraz wpisał termin spłaty do kalendarza. Dla mnie to najuczciwszy sposób korzystania z Wonga: używać jej jako kontrolowanego mostu między wydatkiem a pewnym wpływem, a nie jako sposobu na przesuwanie problemu z miesiąca na miesiąc.
Zalety
- Szybki wniosek online bez konieczności wizyty w oddziale.
- Przejrzysty proces składania wniosku dostępny z poziomu telefonu.
- Decyzja kredytowa może zostać wydana stosunkowo szybko.
- Możliwość sprawdzenia warunków przed ostatecznym zawarciem umowy.
- Aplikacja pozwala wygodnie zarządzać spłatą zobowiązania.
Wady
- Dostępność pożyczki zależy od indywidualnej oceny zdolności kredytowej.
- Całkowity koszt może być wysoki przy krótkim terminie spłaty.
- Opóźnienia w spłacie mogą prowadzić do dodatkowych kosztów.
- Oferta i funkcje mogą różnić się zależnie od kraju użytkownika.
- Pożyczka online nie jest dobrym rozwiązaniem na regularne wydatki.
Często zadawane pytania
Czym jest Wonga i do czego służy aplikacja?
Wonga to usługa finansowa umożliwiająca składanie wniosków o krótkoterminową pożyczkę przez internet, bez konieczności odwiedzania placówki. Aplikacja lub mobilna wersja serwisu pozwala sprawdzić dostępne oferty, przejść przez proces weryfikacji, zapoznać się z warunkami umowy i monitorować spłatę. Dostępność produktu, kwota, koszt oraz decyzja kredytowa zależą od indywidualnej oceny klienta.
Czy korzystanie z Wonga jest bezpieczne?
Wonga stosuje standardowe zabezpieczenia wymagane przy obsłudze usług finansowych online, jednak użytkownik również powinien zadbać o bezpieczeństwo swojego konta. Aplikację należy pobierać wyłącznie z oficjalnego sklepu Google Play lub App Store, a dane logowania przechowywać w bezpiecznym miejscu. Przed zaakceptowaniem umowy warto sprawdzić całkowitą kwotę do spłaty, RRSO, terminy oraz zasady przetwarzania danych osobowych.
Jak wygląda proces składania wniosku o pożyczkę w Wonga?
Proces rozpoczyna się od rejestracji lub zalogowania, a następnie podania wymaganych informacji dotyczących tożsamości, dochodów i sytuacji finansowej. Wonga może przeprowadzić dodatkową weryfikację klienta oraz sprawdzić jego zdolność kredytową. Po otrzymaniu decyzji użytkownik powinien dokładnie przeczytać ofertę i umowę. Samo złożenie wniosku nie gwarantuje przyznania finansowania.
Ile kosztuje pożyczka w Wonga i na co zwrócić uwagę?
Koszt pożyczki zależy między innymi od wybranej kwoty, okresu spłaty, indywidualnej oferty oraz aktualnych warunków produktu. Najważniejsze informacje znajdują się w formularzu informacyjnym i umowie, w tym oprocentowanie, prowizje, RRSO oraz całkowita kwota do zapłaty. Przed pobraniem aplikacji i złożeniem wniosku warto upewnić się, że rata mieści się w domowym budżecie.
Co zrobić, jeśli mam problem ze spłatą zobowiązania w Wonga?
Jeżeli przewidujesz opóźnienie w spłacie, nie należy czekać do dnia wymagalności bez kontaktu z firmą. Najlepiej skontaktować się z obsługą klienta Wonga i zapytać o dostępne rozwiązania, zgodnie z warunkami zawartej umowy. Opóźnienia mogą wiązać się z dodatkowymi konsekwencjami, dlatego trzeba sprawdzić zasady naliczania kosztów, monitów i raportowania do baz informacji kredytowej.