Western Union Polska
- Ocena
- 4,6
- Pobrane
- 100 000+
- Wiek
- PEGI 3
Dodatkowe informacje
- Nazwa aplikacji
- Western Union Polska
- Kategoria
- Finanse
- Nazwa pakietu
- com.westernunion.moneytransferr3app.eu4
- Deweloper
- Western Union Apps
- Ocena
- 4,6
- Wersja
- 6.2
 Analiza: Appcrazy
Wysyłanie pieniędzy za granicę jest zadaniem, przy którym wolę wiedzieć, co wydarzy się na każdym etapie: ile zapłacę, jaki kurs zostanie zastosowany i jak sprawdzić dalszy status. Właśnie dlatego przyjrzałem się Western Union Polska, bezpłatnej aplikacji finansowej od Western Union Apps. Jej największa wartość nie polega na zastępowaniu banku, lecz na połączeniu przygotowania przekazu z podglądem kursu i późniejszym śledzeniem transakcji.
To zawężenie ma znaczenie w praktyce. Jeśli chcę wysłać pieniądze z Polski i mieć pod ręką informacje o przekazie, nie muszę szukać ich w kilku miejscach ani otwierać aplikacji do zupełnie innych spraw. Z drugiej strony nie jest to narzędzie do codziennego zarządzania kontem, płacenia rachunków czy planowania budżetu. Przed instalacją warto więc odpowiedzieć sobie na proste pytanie: czy potrzebuję właśnie obsługi przekazu, czy raczej kolejnej aplikacji bankowej?
Kurs i status tworzą praktyczny punkt odniesienia
Najważniejsze wrażenie jest takie, że aplikacja skupia uwagę na drodze od decyzji do kontroli efektu. Mogę sprawdzić kurs przed wysyłką, przygotować przekaz, a potem wrócić do informacji o jego statusie. To przydatna sekwencja, bo przelew zagraniczny rzadko kończy się w chwili naciśnięcia przycisku. Nadawca często chce jeszcze wiedzieć, czy odbiorca może już liczyć na pieniądze i czy trzeba podjąć jakieś dalsze działanie.
Podgląd kursu ma największą wartość wtedy, gdy traktuję go jako element decyzji, a nie obietnicę najkorzystniejszej oferty. Zanim zatwierdzę operację, porównałbym kwotę wysyłaną z kwotą, którą ma otrzymać druga osoba, oraz sprawdziłbym całkowity koszt. Sam kurs nie odpowiada na wszystkie pytania o opłacalność. Przy większym przekazie nawet niewielka różnica w całkowitym rozliczeniu może być dla mnie ważniejsza niż szybkość rozpoczęcia formularza.
Praktyczny zysk z widoczności statusu to mniej zgadywania po wysłaniu pieniędzy. Zamiast pytać odbiorcę co chwilę, czy coś się zmieniło, mogę najpierw sprawdzić informacje po swojej stronie. Nie oznacza to, że sam status naprawi błędne dane albo zastąpi kontakt z odbiorcą w każdej sytuacji. Daje jednak konkretny punkt odniesienia, który pomaga spokojniej rozmawiać o tym, co już wiadomo, a co nadal wymaga sprawdzenia.
Jak przejść od sprawdzenia kursu do spokojnego zatwierdzenia
Najlepiej korzysta mi się z aplikacji, gdy nie traktuję formularza jak wyścigu. Najpierw ustalam, ile chcę wysłać, potem sprawdzam kurs i kwotę dla odbiorcy, a dopiero później przechodzę do danych oraz podsumowania. Taka kolejność zmniejsza ryzyko, że skupię się na szybkim wypełnianiu pól, a dopiero na końcu zauważę, że warunki przekazu nie odpowiadają temu, czego oczekiwałem.
Przed otwarciem formularza przygotowałbym poprawne dane odbiorcy w osobnym, bezpiecznym miejscu. To drobny, ale mniej oczywisty sposób na uniknięcie pomyłek: nie przepisuję ich w pośpiechu z rozmowy prowadzonej na tym samym ekranie ani z pamięci. Po wpisaniu porównuję każdą pozycję z przygotowanymi informacjami. Przy przelewie międzynarodowym nie warto zakładać, że literówka będzie równie łatwa do poprawienia jak błąd w zwykłej notatce.
Bądź na bieżąco z najnowszymi artykułami
YouTube Kids rośnie w cieniu algorytmu. Rodzice chcą więcej kontroli
Lark Player porządkuje muzykę, ale gubi się w szczegółach
Hero Wars: Alliance kontra konkurencja – kto wygrywa?
CapCut żyje dzięki szablonom, trendom i pomysłom twórców
Reface: Zmiana twarzy z fotki – Rewolucja czy Przemijający Trend?
Jak Algorytmy YouTube Kształtują Twoje Doświadczenie Oglądania
Drugim dobrym nawykiem jest rozdzielenie sprawdzania warunków od finalnego potwierdzenia. Jeśli robię to w drodze, mogę obejrzeć kurs i przygotować się do przekazu, ale z zatwierdzeniem poczekać na spokojniejsze miejsce. W autobusie czy kolejce łatwo stracić koncentrację, a powiadomienie lub rozmowa może przerwać czytanie podsumowania. Aplikacja mobilna daje elastyczność, lecz nie wymaga, bym każdą czynność wykonywał natychmiast.
Po wysłaniu warto zachować własny porządek informacji: zapisać, komu i w jakim celu wysłałem pieniądze, a następnie sprawdzać status zamiast opierać się wyłącznie na pamięci. Przy przekazie związanym z konkretnym terminem mogę wcześniej poinformować odbiorcę, jak będę potwierdzać postęp. To ogranicza nieporozumienia, zwłaszcza gdy obie osoby są zajęte lub mieszkają w różnych strefach czasowych.
Kiedy śledzenie przekazu zmienia codzienny scenariusz
Wyobrażam sobie, że w środku tygodnia członek rodziny za granicą potrzebuje wsparcia na zaplanowany wydatek. Mam krótką przerwę, więc otwieram aplikację, sprawdzam kurs i rozważam kwotę, ale nie wpisuję danych na chybił trafił w hałasie. Gdy mam chwilę skupienia, porównuję dane odbiorcy, czytam podsumowanie i dopiero wtedy zatwierdzam przekaz. Później sprawdzam status, zamiast wysyłać kolejne wiadomości z pytaniem, czy pieniądze już dotarły.
W tym przykładzie przydatna jest nie tylko sama możliwość rozpoczęcia operacji na telefonie, ale też podział zadania na etapy. Mogę zdecydować o kwocie wcześniej, a właściwe potwierdzenie zostawić na moment, kiedy jestem w stanie dokładnie przeczytać ekran. To szczególnie rozsądne, jeśli wysyłam pieniądze rzadko i nie mam jeszcze automatycznego odruchu sprawdzania wszystkich pól.
Śledzenie ma też sens w przekazach, które są częścią większego planu, na przykład regularnego wsparcia bliskiej osoby. Mogę zachować jasność, który przekaz dotyczy którego celu, i nie mylić oczekiwanego terminu z potwierdzonym statusem. Sama kontrola w aplikacji nie zwalnia mnie z uzgodnienia z odbiorcą, jak ma wykorzystać pieniądze ani z uwzględnienia czasu potrzebnego na całą procedurę.
Jeśli przekaz jest pilny, nie obiecywałbym odbiorcy konkretnego momentu otrzymania pieniędzy tylko dlatego, że udało mi się rozpocząć operację w telefonie. Rozsądniej jest przekazać, że wysyłam środki, a następnie obserwować status i informować o tym, co faktycznie widać. To mała różnica w komunikacji, ale zapobiega sytuacji, w której druga osoba planuje wydatek na podstawie założenia, którego nie potwierdzają dostępne informacje.
Jak aplikacja prowadzi użytkownika przez przekaz
Najważniejsza rzecz w aplikacji finansowej to nie liczba ekranów, lecz pewność, że wiem, co robię. W tym przypadku podoba mi się skupienie na trzech etapach: przygotowaniu przekazu, sprawdzeniu kursu i późniejszym śledzeniu. Dzięki temu osoba, która nie korzysta często z przelewów międzynarodowych, może traktować aplikację jak narzędzie do jednej konkretnej sprawy, a nie jak rozbudowany panel bankowy.
Interfejs najlepiej sprawdza się wtedy, gdy wykonuję zadanie po kolei i nie próbuję przeskakiwać między opcjami. Najpierw warto spokojnie sprawdzić kwotę oraz kurs, potem upewnić się, że dane odbiorcy są poprawne, a dopiero na końcu przejść do wysyłki. To praktyczny sposób pracy, bo przy przekazach zagranicznych pomyłka w danych może być bardziej kłopotliwa niż zwykła literówka w notatce.
Czytelność ma tu znaczenie większe niż efektowny wygląd. W aplikacji finansowej wolę prosty układ i wyraźne komunikaty od animacji, które odciągają uwagę. Osoba z gorszym wzrokiem może jednak potrzebować powiększenia tekstu w ustawieniach telefonu, a wtedy warto sprawdzić, czy każdy element nadal mieści się na ekranie i czy opis przycisków nie zostaje ucięty.
Przydatnym nawykiem jest zatrzymanie się na ekranie podsumowania. Nie traktowałbym go jako formalności. To moment, w którym można porównać kwotę wysyłaną w złotówkach z kwotą otrzymywaną przez odbiorcę, ponownie przeczytać dane i ocenić, czy aktualny kurs rzeczywiście odpowiada moim oczekiwaniom. Aplikacja pokazuje kursy wymiany, ale sam kurs nie powinien być jedynym kryterium decyzji.
W codziennym użyciu doceniam też możliwość późniejszego śledzenia przekazu. Dla odbiorcy oznacza to mniej nerwowego dopytywania, a dla nadawcy łatwiejszą kontrolę nad tym, co dzieje się z wysłanymi pieniędzmi. To szczególnie ważne, gdy przekaz jest częścią większego planu, na przykład opłacenia rachunku rodzinnego albo wsparcia bliskiej osoby przed konkretnym terminem.
Scenariusz, w którym aplikacja naprawdę pomaga
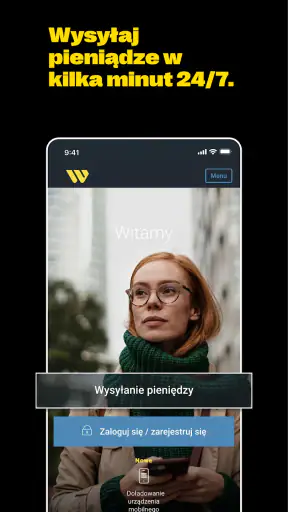
Wyobrażam sobie sytuację, w której ktoś mieszkający w Polsce chce szybko wysłać pieniądze rodzicowi lub dziecku przebywającemu za granicą. Nie chce zakładać dodatkowego konta ani uczyć się całego systemu bankowego. Otwiera aplikację, sprawdza kurs, wprowadza dane, dokonuje przekazu i zachowuje możliwość obserwowania jego statusu. W takim scenariuszu Western Union Polska jest bardziej praktyczna niż kontakt z placówką, zwłaszcza jeśli całą czynność wykonuję poza standardowymi godzinami pracy.
Jednocześnie nie używałbym jej bez namysłu przy każdej płatności zagranicznej. Jeśli regularnie przesyłam pieniądze tej samej osobie, mam konto walutowe i zależy mi przede wszystkim na niskim koszcie przelewu bankowego, zwykła aplikacja banku może okazać się wygodniejsza. Western Union Polska ma sens wtedy, gdy liczy się dostęp do usługi przekazu oraz możliwość monitorowania konkretnej transakcji.
Obsługa przy różnych potrzebach wzrokowych i poznawczych
Podczas korzystania z aplikacji zwróciłbym uwagę na kontrast, wielkość tekstu i długość komunikatów. W finansach nie wystarczy, że ekran wygląda schludnie. Kwota, waluta, dane odbiorcy i status przekazu powinny być łatwe do odróżnienia. Osoby z trudnościami w czytaniu długich bloków tekstu mogą korzystać z aplikacji skuteczniej, jeśli przed rozpoczęciem przygotują potrzebne dane i przechodzą przez formularz bez pośpiechu.
Nie każda trudność wynika z samej aplikacji. Przy powiększeniu systemowym, dużej czcionce albo ustawieniach wysokiego kontrastu układ może wyglądać inaczej niż u większości użytkowników. Dlatego przed wysłaniem pieniędzy warto przewinąć cały ekran, a nie zakładać, że widoczny przycisk kończy formularz. To drobna czynność, ale ogranicza ryzyko pominięcia ważnego pola.
Dla osoby korzystającej z czytnika ekranu kluczowe będzie to, czy elementy są odczytywane w logicznej kolejności i czy komunikaty po wykonaniu czynności są zrozumiałe. Nie traktowałbym zgodności z technologiami wspomagającymi jako czegoś, co można założyć bez własnego sprawdzenia. Jeżeli przekaz ma dużą wartość, lepiej wykonać próbne przejście bez potwierdzania płatności albo poprosić zaufaną osobę o wspólne sprawdzenie danych.
Podobnie wygląda kwestia osób z ograniczoną sprawnością ruchową. Wprowadzanie danych na telefonie może być męczące, szczególnie gdy muszę wielokrotnie przełączać klawiaturę, walutę lub ekran. Pomaga przygotowanie informacji wcześniej, użycie funkcji dyktowania dostępnej w telefonie oraz spokojne sprawdzanie każdego pola. Nie zakładałbym jednak, że dyktowanie zawsze rozpozna imię, nazwisko czy numer bez błędu.
Używanie aplikacji w hałasie, pośpiechu i słabym zasięgu
Jedną z mocnych stron mobilnego przekazu jest możliwość działania poza placówką, ale telefon nie zawsze jest używany w idealnych warunkach. W autobusie, na lotnisku czy w zatłoczonej ulicy łatwo pomylić odbiorcę albo przeoczyć komunikat. W takich sytuacjach nie warto wykonywać całej operacji jednym ruchem. Najpierw sprawdziłbym kurs i dane, a dopiero w spokojniejszym miejscu potwierdził wysyłkę.
Gorszy wzrok i jasne światło również potrafią utrudnić pracę. Zwiększenie jasności ekranu, powiększenie tekstu i korzystanie z telefonu w stabilnej pozycji brzmią banalnie, ale przy formularzu finansowym mają praktyczne znaczenie. Jeżeli ekran jest mały, poziome trzymanie telefonu może poprawić widoczność, choć trzeba wtedy upewnić się, że wszystkie pola nadal są dostępne.
Warto też pamiętać o sytuacjach, w których telefon jest współdzielony z inną osobą. Jeśli ktoś pomaga użytkownikowi z ograniczeniami wzroku lub ruchu, powinien wspierać go przy nawigacji, ale nie przejmować bez kontroli całego procesu. Najbezpieczniejszy model to wspólne odczytanie kwoty, waluty i danych odbiorcy przed zatwierdzeniem. W ten sposób pomoc nie zamienia się w nieświadome zaakceptowanie błędnego przekazu.
Śledzenie przekazu jest szczególnie użyteczne, gdy odbiorca czeka na pieniądze w innym miejscu lub strefie czasowej. Zamiast wielokrotnie pytać, mogę sprawdzić status w aplikacji. To ogranicza obciążenie komunikacyjne osoby starszej, słabiej słyszącej albo mającej trudność z prowadzeniem rozmów telefonicznych. Nadal jednak trzeba zachować własną uwagę: status przekazu nie zastępuje sprawdzenia, czy dane zostały wpisane poprawnie.
Co może przeszkadzać mniej doświadczonym użytkownikom
Największą barierą nie musi być sama nawigacja, lecz stres związany z pieniędzmi. Osoba, która pierwszy raz wysyła przekaz zagraniczny, może nie wiedzieć, jak interpretować kurs, jakie dane przygotować i kiedy uznać operację za zakończoną. Aplikacja pomaga uporządkować proces, ale nie usuwa potrzeby czytania podsumowania. Właśnie dlatego nie polecałbym wykonywania pierwszego przekazu w pośpiechu.
Drugim ograniczeniem jest ekran telefonu. Długi formularz na małym wyświetlaczu wymaga przewijania, a przewijanie zwiększa ryzyko pominięcia fragmentu informacji. Osoby z drżeniem rąk, ograniczoną precyzją ruchów lub trudnościami z dotykaniem małych elementów mogą potrzebować większego urządzenia albo pomocy drugiej osoby. To nie przekreśla aplikacji, ale zmienia sposób, w jaki należy z niej korzystać.
Trzecia kwestia dotyczy porównania z alternatywami. Aplikacja bankowa bywa lepsza do przelewów między własnymi rachunkami i regularnych zobowiązań. Usługa internetowa wyspecjalizowana w wymianie walut może być atrakcyjniejsza dla osoby, która przede wszystkim analizuje koszt przewalutowania. Z kolei placówka stacjonarna może dać większe poczucie bezpieczeństwa komuś, kto potrzebuje rozmowy z pracownikiem i nie czuje się pewnie przy samodzielnym wypełnianiu formularza.
Western Union Polska wygrywa wtedy, gdy chcę mieć mobilny dostęp do przekazu i później sprawdzać jego status. Nie jest natomiast automatycznie najlepszym wyborem dla każdego rodzaju transferu. Przed rozpoczęciem porównałbym nie tylko kurs, lecz także całkowity koszt, wygodę odbiorcy i to, czy wybrana metoda pasuje do jego sytuacji.
Dla kogo jest to dobry wybór
W mojej ocenie aplikacja szczególnie dobrze pasuje do osób, które wysyłają pieniądze z Polski do rodziny lub znajomych za granicą i chcą załatwić sprawę z telefonu. Przyda się również użytkownikom, którzy cenią możliwość sprawdzenia statusu zamiast przechowywania potwierdzeń w kilku miejscach. Skorzystają z niej zarówno osoby wykonujące przekaz sporadycznie, jak i te, które chcą mieć jedno narzędzie do tego konkretnego zadania.
Wersja 6.2 działa na urządzeniach z systemem Android od wersji 8.0. To ważna informacja dla osób korzystających ze starszego telefonu, choć sama zgodność systemowa nie mówi jeszcze, jak wygodnie aplikacja będzie działać na konkretnym modelu. Przy starszym urządzeniu sprawdziłbym płynność przewijania, reakcję klawiatury i czytelność ekranu przed wykonaniem ważnej operacji.
Aplikacja jest bezpłatna, ma oznaczenie PEGI 3 i należy do kategorii finansowej. W sklepie utrzymuje średnią ocenę 4,6 przy około 3,9 tysiąca ocen, a liczba instalacji przekracza sto tysięcy. Te liczby sugerują, że narzędzie znalazło odbiorców, ale nie zastępują własnej oceny wygody. W przypadku aplikacji do pieniędzy ważniejsze od samej popularności jest to, czy rozumiem każdy etap przekazu.
Nie poleciłbym jej osobie, która oczekuje pełnej aplikacji bankowej, automatycznego zarządzania budżetem albo rozbudowanych funkcji codziennych. Ostrożność zaleciłbym także użytkownikom, którzy mają trudności z czytaniem małych ekranów i nie mogą liczyć na spokojne warunki lub pomoc. W takiej sytuacji rozwiązanie z większym ekranem, bankowość internetowa albo obsługa stacjonarna może być rozsądniejsza.
Moja ocena wygody po sprawdzeniu najważniejszych etapów
Najbardziej przekonuje mnie to, że aplikacja nie próbuje udawać wszystkiego naraz. Jej wartość polega na połączeniu przekazu, podglądu kursu i śledzenia. Taki zestaw odpowiada realnemu przebiegowi wysyłania pieniędzy: najpierw podejmuję decyzję, potem wykonuję operację, a na końcu chcę wiedzieć, co się z nią dzieje.
Jednocześnie nie nazwałbym korzystania całkowicie bezwysiłkowym. Przy pierwszym użyciu trzeba zwolnić, przygotować dane odbiorcy i dokładnie przeczytać podsumowanie. Użytkownicy z ograniczeniami wzroku, ruchu lub koncentracji powinni dodatkowo dostosować telefon i nie wykonywać przekazu w hałasie. To są realne warunki bezpiecznego używania, a nie wada, którą można pominąć przy aplikacji finansowej.
Western Union Apps rozwija tę aplikację od 25 października 2016 roku, więc nie jest to nowy eksperyment pozbawiony kontekstu. Dla mnie ważniejsze jest jednak to, czy aktualna wersja odpowiada konkretnemu zadaniu użytkownika. Jeśli potrzebuję wysłać pieniądze z Polski, sprawdzić kurs i później monitorować przekaz, otrzymuję narzędzie sensownie dopasowane do tego celu.
Moja końcowa rekomendacja jest więc warunkowo pozytywna. Western Union Polska poleciłbym osobie, która chce mobilnie obsłużyć przekaz pieniężny i docenia możliwość śledzenia jego statusu. Przed zatwierdzeniem zawsze sprawdziłbym dane odbiorcy, kwotę oraz całkowity koszt, a przy szczególnych potrzebach dostępności przetestowałbym aplikację na własnym telefonie. To nie jest zamiennik banku dla każdego, ale jako skoncentrowane narzędzie do przekazów może być wygodnym wyborem, także wtedy, gdy ważna jest elastyczność używania w różnych warunkach.
Zalety
- Wygodne śledzenie statusu przekazu bezpośrednio w aplikacji.
- Możliwość zapisania danych odbiorców dla szybszych kolejnych przelewów.
- Powiadomienia informują o zmianach statusu i dostępności środków.
- Obsługa wielu metod płatności
- zależnie od kraju i rodzaju przekazu.
- Aplikacja działa także przy wysyłaniu pieniędzy do odbioru gotówką.
Wady
- Kurs wymiany może być mniej korzystny niż w fintechach.
- Niektóre funkcje wymagają dodatkowej weryfikacji tożsamości.
- Limity przekazów zależą od kraju
- metody płatności i historii konta.
- Wypłata gotówki wymaga wizyty w punkcie partnerskim.
- Opłaty i dostępne opcje mogą różnić się zależnie od kanału przekazu.
Często zadawane pytania
Czym jest aplikacja Western Union Polska i do czego służy?
Western Union Polska to aplikacja umożliwiająca obsługę przekazów pieniężnych z poziomu telefonu. Po jej zainstalowaniu można sprawdzić dostępne metody wysyłki, wyliczyć orientacyjny koszt transferu, wprowadzić dane odbiorcy oraz monitorować status transakcji. Aplikacja jest przeznaczona zarówno dla osób wysyłających pieniądze za granicę, jak i użytkowników korzystających z wybranych usług odbioru środków.
Czy korzystanie z Western Union Polska jest bezpieczne?
Aplikacja korzysta z zabezpieczeń stosowanych przez Western Union, jednak bezpieczeństwo zależy również od użytkownika. Podczas rejestracji i realizacji przelewu mogą być wymagane dane osobowe, dokument tożsamości lub dodatkowa weryfikacja. Przed zatwierdzeniem transakcji warto dokładnie sprawdzić dane odbiorcy, nie udostępniać kodu przekazu oraz korzystać wyłącznie z oficjalnej aplikacji pobranej z Google Play lub App Store.
Ile kosztuje wysłanie pieniędzy przez Western Union Polska?
Koszt przekazu nie jest stały i zależy między innymi od kraju odbiorcy, wysyłanej kwoty, wybranej metody płatności oraz sposobu odbioru pieniędzy. Aplikacja zwykle pokazuje opłatę i kurs wymiany przed ostatecznym potwierdzeniem zlecenia. Warto zwrócić uwagę nie tylko na prowizję, ale także na różnicę między kursem oferowanym w aplikacji a kursem rynkowym.
Jak długo trwa przekaz pieniężny wysłany w aplikacji?
Czas realizacji zależy od wybranej usługi, kraju docelowego, metody płatności oraz sposobu odbioru środków. Niektóre przekazy mogą być dostępne bardzo szybko, natomiast przelewy na rachunek bankowy mogą wymagać dłuższego czasu. Na termin wpływają również dni wolne, kontrole bezpieczeństwa i poprawność danych. Status transakcji można sprawdzać w aplikacji, zazwyczaj przy użyciu numeru kontrolnego przekazu.
Jakie dane są potrzebne do wysłania pieniędzy przez Western Union Polska?
Przed rozpoczęciem przekazu należy przygotować dane odbiorcy, takie jak imię i nazwisko zgodne z dokumentem tożsamości, kraj przeznaczenia oraz — w przypadku przelewu na konto — informacje bankowe. Aplikacja może także poprosić o dane nadawcy i potwierdzenie tożsamości. Wymagania różnią się zależnie od kwoty, kraju i przepisów, dlatego wszystkie informacje trzeba wpisywać dokładnie i bez literówek.