VeloBank
- Ocena
- 4,3
- Pobrane
- 1 000 000+
- Wiek
- PEGI 3
Dodatkowe informacje
- Nazwa aplikacji
- VeloBank
- Kategoria
- Finanse
- Nazwa pakietu
- com.getingroup.mobilebanking
- Deweloper
- VeloBank S.A.
- Ocena
- 4,3
- Wersja
- 3.62.1
 Analiza: Appcrazy
Przy wyborze bankowości mobilnej pytam najpierw o rzecz prostą: czy aplikacja pozwala wykonać codzienne zadanie bez zbędnego czekania i zgadywania, co zrobić dalej? W przypadku VeloBanku odpowiedź zależy nie tylko od samego programu, lecz także od telefonu, połączenia i rodzaju operacji. VeloBank to bezpłatna aplikacja finansowa od VeloBank S.A., przeznaczona dla klientów, którzy chcą obsługiwać swoje konto z telefonu, a nie ograniczać smartfonu do odbierania powiadomień.
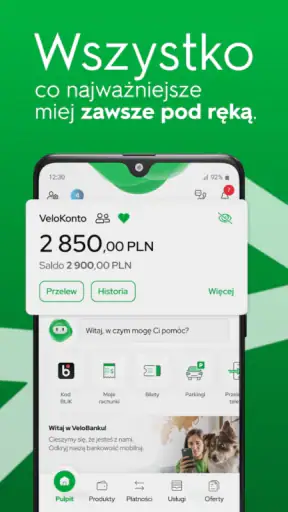
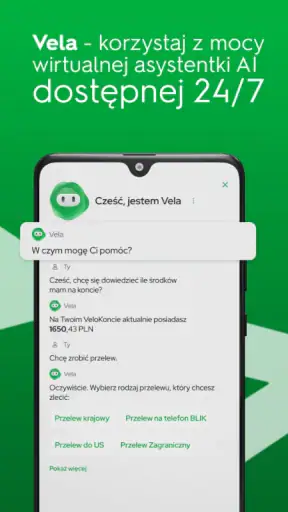
Najlepiej myśleć o niej jako o podręcznym miejscu do sprawdzenia salda, przejrzenia historii i wykonania przelewu, a nie jako o rozbudowanym centrum analitycznym. W bankowości liczy się bowiem cały przebieg: otwarcie właściwego widoku, przygotowanie operacji, kontrola szczegółów, autoryzacja i sprawdzenie rezultatu. Jeśli każdy etap jest czytelny, krótkie zadanie rzeczywiście pozostaje krótkie; gdy coś przerywa ten ciąg, wygoda telefonu szybko maleje.
Codzienna obsługa, tempo i pewność wykonania operacji
Z mojego punktu widzenia codzienna obsługa VeloBanku najlepiej sprawdza się wtedy, gdy podchodzę do każdej czynności jako do osobnego, krótkiego zadania: sprawdzam rachunek, przygotowuję dyspozycję i dopiero potem weryfikuję jej rezultat. W tej części przyglądam się temu, jak tempo korzystania łączy się z dokładnością, zwłaszcza gdy kilka spraw finansowych przypada na jeden moment. Ważna jest nie tylko szybkość, lecz także pewność, że operacja została właściwie zakończona.
Szybkość zależy od zadania, nie tylko od aplikacji
Przy prostym sprawdzeniu konta aplikacja mobilna ma naturalną przewagę nad logowaniem się do bankowości w przeglądarce: telefon zwykle mam pod ręką, więc mogę zajrzeć do rachunku bez siadania przy komputerze. Nie utożsamiam jednak wygody dostępu z gwarancją natychmiastowego działania. Na odbiór ekranu i zakończenie operacji wpływają także połączenie internetowe oraz sprawność urządzenia. Przy pilnej płatności zostawiam sobie chwilę zapasu, zamiast zakładać, że każda czynność zawsze zamknie się w jednym krótkim podejściu.
Warto też rozdzielić szybkie sprawdzenie informacji od wykonania przelewu. Pierwsze wymaga niewielu decyzji; drugie wiąże się z wpisaniem danych, ich weryfikacją i autoryzacją. Próba przyspieszenia drugiego procesu przez pominięcie kontroli jest złą oszczędnością czasu. Dla mnie sensownym miernikiem sprawności nie jest więc samo tempo, ale to, czy mogę przejść przez zadanie bez niejasności i bez powtarzania kroków.
Gdy kilka spraw finansowych zbiera się naraz
W spokojnym użyciu łatwo ocenić pojedynczą czynność, ale prawdziwy test przychodzi wtedy, gdy trzeba sprawdzić wpływ, opłacić rachunek i odpowiedzieć komuś na pytanie o wcześniejszy przelew. W takim momencie pomaga trzymanie się jednej sprawy naraz: najpierw wybieram właściwy rachunek, potem kończę daną operację i dopiero później przechodzę do kolejnej. Przeskakiwanie między ekranami lub równoczesne korzystanie z wiadomości i formularza zwiększa ryzyko pomyłki bardziej niż sama liczba zadań.
Przy płatności przepisanej z faktury albo wiadomości stosuję prostą zasadę: źródło danych pozostaje otwarte do chwili sprawdzenia podsumowania. Jeśli przełączanie między aplikacjami jest niewygodne, lepiej zwolnić i porównać dane przed zatwierdzeniem, niż polegać na pamięci. To praktyczny kompromis mobilnego bankowania: telefon ułatwia rozpoczęcie operacji w dowolnym miejscu, ale mały ekran i częste przełączanie kontekstu mogą utrudnić dokładne porównanie szczegółów.
Bądź na bieżąco z najnowszymi artykułami
YouTube Kids rośnie w cieniu algorytmu. Rodzice chcą więcej kontroli
Lark Player porządkuje muzykę, ale gubi się w szczegółach
Hero Wars: Alliance kontra konkurencja – kto wygrywa?
CapCut żyje dzięki szablonom, trendom i pomysłom twórców
Reface: Zmiana twarzy z fotki – Rewolucja czy Przemijający Trend?
Jak Algorytmy YouTube Kształtują Twoje Doświadczenie Oglądania
Odporność na przerwy i rozsądny plan awaryjny
Nie traktuję żadnej aplikacji bankowej jako miejsca, w którym warto ризикować pośpiechem, gdy połączenie słabnie albo telefon zaraz się rozładuje. Jeśli operacja zostanie przerwana, najpierw sprawdzam jej status i historię, zanim spróbuję wykonać ją ponownie. Dzięki temu ograniczam ryzyko przypadkowego zlecenia tej samej płatności drugi raz. Przy ważnym przelewie rozsądniej jest dokończyć go w stabilnych warunkach niż wielokrotnie ponawiać działanie bez upewnienia się, co wydarzyło się wcześniej.
To samo dotyczy sytuacji, gdy nie mam pewności, czy dotarłem do końcowego ekranu. Nie wnioskuję o powodzeniu wyłącznie na podstawie tego, że formularz zniknął. Wracam do rachunku i szukam potwierdzenia albo pozycji w historii. Taki sposób postępowania nie przyspiesza każdej sprawy, ale poprawia kontrolę nad nią — a w aplikacji finansowej ta kontrola jest dla mnie ważniejsza niż pozorna oszczędność kilku sekund.
Wymagania telefonu i realny komfort
Aplikacja działa na urządzeniach z Androidem od wersji 8.0, co pozwala korzystać z niej także na części starszych telefonów. Sama zgodność systemu nie przesądza jednak o płynności: starsze urządzenie może wolniej przełączać widoki, a mały ekran utrudniać czytanie danych przed zatwierdzeniem. Jeśli telefon służy mi do ważnych operacji, dbam o wolne miejsce, aktualny system i naładowaną baterię — nie dlatego, że oczekuję szczególnych wymagań, lecz żeby ograniczyć problemy niezwiązane z samym bankiem.
Nie zakładam też, że korzystanie z aplikacji musi mocno obciążać telefon. Rozsądniej ocenić to na własnym urządzeniu podczas zwykłego użycia, zwracając uwagę na to, czy program działa sprawnie i czy nie sprawia kłopotu przy przechodzeniu między ekranami. Jeżeli na starszym smartfonie obsługa staje się męcząca, przeglądarka na większym ekranie może być wygodniejsza do dłuższych zadań; do krótkiej kontroli rachunku telefon nadal może wystarczyć.
To rozwiązanie jest przeznaczone dla klientów VeloBanku, a nie dla osób szukających niezależnego portfela do wielu banków. Jeżeli głównym celem jest zestawianie rachunków z różnych instytucji w jednym panelu, bardziej odpowiednie może być narzędzie stworzone właśnie do takiego przeglądu. Aplikację banku wybiera się przede wszystkim po to, by obsługiwać relację z tym konkretnym bankiem, a niekoniecznie po to, by organizować wszystkie finanse w jednym miejscu.
W codziennym scenariuszu mogę rano sprawdzić, czy wpłynęły pieniądze, później opłacić rachunek, a wieczorem odnaleźć zapis wykonanej operacji. Dobrze działa tu podział ról: aplikacja służy do dostępu do konta i dyspozycji, a własne notatki lub arkusz mogą służyć do planowania domowego budżetu. Nie próbuję na siłę zastępować jednym narzędziem obu tych zadań, bo kontrola transakcji i analiza wydatków to różne potrzeby.
Pierwszy kontakt i przygotowanie do korzystania
Jeśli jesteś klientem VeloBanku i chcesz przenieść podstawową obsługę konta do telefonu, aplikacja jest naturalnym punktem startu. Została opublikowana w kategorii finansowej, ma oznaczenie PEGI 3 i działa na urządzeniach z systemem Android od wersji 8.0. To ważne dla osób używających starszego telefonu, choć sama zgodność systemowa nie gwarantuje jeszcze identycznego komfortu na każdym modelu. Na większym, nowszym ekranie elementy finansowe zwykle łatwiej odczytać, szczególnie gdy korzystasz z aplikacji w pośpiechu.
Podoba mi się, że wejście do aplikacji można traktować jako początek konkretnego procesu, a nie jako przegląd reklamowych komunikatów. W bankowości mobilnej liczy się przede wszystkim szybkie dotarcie do rachunku i jasne rozdzielenie czynności: sprawdzam, płacę, przelewam albo weryfikuję. Jeżeli dopiero zaczynasz korzystać z bankowości w telefonie, warto po pierwszym uruchomieniu spokojnie przejść przez dostępne ekrany i zapamiętać, gdzie znajduje się historia oraz gdzie rozpoczyna się nowa operacja.
To drobna rada, ale pomaga później ograniczyć błędy. Najgorszy moment na poznawanie układu aplikacji to chwila, gdy stoisz przy kasie albo próbujesz wysłać pieniądze przed terminem. Ja poświęciłbym kilka minut na sprawdzenie, jak wrócić do ekranu głównego, gdzie znaleźć rachunki i jak rozpoznać ekran kończący operację. W aplikacji finansowej taka orientacja jest praktyczniejsza niż samo przyzwyczajenie do wyglądu ikon.
Scenariusz pierwszy: szybka kontrola przed płatnością
Wyobraźmy sobie zwykły dzień. Przed większym zakupem chcę upewnić się, że na rachunku znajduje się odpowiednia kwota. Otwieram aplikację, przechodzę do widoku konta i sprawdzam saldo. Następnie zaglądam do historii, żeby nie pomylić dostępnych środków z kwotą, która została już zarezerwowana albo pobrana. To właśnie ten drugi krok jest często pomijany, a może oszczędzić niepotrzebnego stresu.
Historia transakcji nie służy wyłącznie do szukania problemów. Przydaje się również do odtworzenia własnych nawyków: mogę sprawdzić, czy dana płatność została już zaksięgowana, rozpoznać powtarzający się wydatek albo znaleźć szczegóły przelewu bez uruchamiania komputera. Największą zaletą aplikacji jest skrócenie drogi od pytania „co stało się z pieniędzmi?” do konkretnej odpowiedzi.
W tym miejscu pojawia się pierwszy praktyczny kompromis. Telefon jest wygodniejszy niż przeglądarka, ale też łatwiej wykonywać czynności automatycznie, bez dokładnego czytania. Dlatego przed zatwierdzeniem płatności sprawdzam odbiorcę, kwotę i rachunek, z którego wychodzą środki. Mały ekran sprzyja pomijaniu szczegółów, zwłaszcza gdy użytkownik działa szybko.
Przelew krok po kroku i moment autoryzacji
Gdy chcę wysłać przelew, najważniejsza jest nie sama możliwość rozpoczęcia operacji, lecz płynne przejście między formularzem, kontrolą danych i potwierdzeniem. Wpisuję informacje odbiorcy, kwotę oraz tytuł, a potem zatrzymuję się na ekranie podsumowania. To dobry moment, by sprawdzić, czy numer rachunku nie został zmieniony przez pomyłkę i czy kwota odpowiada temu, co ustaliliśmy.
W praktyce aplikacja bankowa jest tylko jednym ogniwem całego zadania. Dane mogą pochodzić z wiadomości, faktury, rozmowy albo schowka telefonu. Każde przekazanie informacji między tymi miejscami zwiększa ryzyko błędu. Dlatego nie traktuję automatycznego uzupełniania jako powodu do rezygnacji z kontroli. Nawet jeśli pola wyglądają na wypełnione poprawnie, końcowe podsumowanie powinno być dla mnie obowiązkowym przystankiem.
Po akceptacji przechodzę przez zabezpieczenie wymagane przez bank. Nie opisuję tego jako przeszkody, choć w pośpiechu może być odczuwalne jako dodatkowy krok. W finansach ten etap ma sens: oddziela przygotowanie operacji od jej faktycznego zatwierdzenia. Jeśli telefon jest używany przez kilka osób albo pozostaje często odblokowany, warto szczególnie pilnować własnego sposobu logowania i nie przekazywać nikomu danych dostępowych.
Po zakończeniu przelewu nie zamykam aplikacji od razu. Sprawdzam komunikat końcowy, a następnie wracam do historii, gdy chcę mieć pewność, że operacja pojawiła się na liście. To jeden z bardziej użytecznych nawyków w bankowości mobilnej: potwierdzenie na ekranie mówi, że proces się zakończył, natomiast historia pomaga później odnaleźć ślad transakcji.
Przekazywanie sprawy między aplikacją, bankiem i odbiorcą
Nie każda czynność kończy się w chwili naciśnięcia przycisku. Jeśli płacę rachunek, aplikacja pomaga mi przygotować i zatwierdzić dyspozycję, ale odbiorca musi jeszcze rozpoznać wpłatę. Jeśli sprawdzam wpływ, widzę go w banku dopiero wtedy, gdy informacja o transakcji dotrze do systemu. To ważne rozróżnienie, bo aplikacja nie może przyspieszyć każdego elementu procesu znajdującego się poza nią.
Właśnie tu przydaje się historia operacji. Gdy ktoś pyta, czy przelew został wysłany, nie muszę opierać się na pamięci. Mogę odnaleźć konkretną pozycję i sprawdzić jej opis. Przy regularnych opłatach dobrze jest też zachować własny porządek w tytułach przelewów. Czytelny opis ułatwia późniejsze wyszukiwanie i rozliczanie wydatków, nawet jeśli sama aplikacja nie zastępuje pełnego programu księgowego.
Jeżeli korzystasz z VeloBanku jako osoba prywatna, taki model pracy jest wystarczający do wielu codziennych spraw. Inaczej wygląda sytuacja przedsiębiorcy, który potrzebuje rozbudowanych zestawień, wieloetapowych akceptacji albo pracy na większej liczbie rachunków. W takim przypadku aplikacja mobilna może być dobrym narzędziem do kontroli i szybkiej reakcji, ale niekoniecznie głównym miejscem całej administracji finansowej.
Co daje aplikacja po wykonaniu operacji
Najbardziej doceniam to, że telefon pozwala zamknąć zadanie bez odkładania go na później. Po przelewie mogę od razu sprawdzić historię, po wpływie ocenić dostępne środki, a przy niejasnej transakcji szybko wrócić do szczegółów. Takie krótkie kontrole są wygodniejsze niż cotygodniowe porządkowanie wszystkiego na komputerze, bo problem zostaje zauważony blisko momentu, w którym powstał.
To również dobre rozwiązanie dla osoby, która dzieli domowe wydatki z partnerem. Jedna osoba może wykonać przelew, druga później sprawdzić historię i łatwiej porównać wydatek z własnymi notatkami. Nie oznacza to, że aplikacja sama zarządza budżetem rodziny. Jej mocną stroną jest dostęp do informacji i obsługa podstawowych operacji, a nie zastępowanie arkusza kalkulacyjnego czy dedykowanego narzędzia budżetowego.
W codziennym użyciu warto odróżnić szybkość od bezrefleksyjności. Najlepszy workflow jest krótki, ale nie pomija kontroli: otwieram aplikację, wybieram rachunek, sprawdzam dane, zatwierdzam i weryfikuję rezultat. Gdy korzystam z niej w ten sposób, telefon staje się praktycznym pulpitem bankowym, a nie tylko skrótem do salda.
Gdzie pojawia się tarcie
Największe ograniczenie wynika z samej natury mobilnego bankowania. Ekran smartfona nie daje takiego przeglądu jak komputer, dlatego dłuższa analiza historii, porównywanie wielu transakcji czy praca z większą liczbą danych może być męcząca. Do szybkiej czynności aplikacja jest wygodna, ale do spokojnego planowania finansów wolę większy ekran i szerszy widok.
Drugim źródłem tarcia jest konieczność zachowania ostrożności przy logowaniu i autoryzacji. Jeżeli telefon ma słabą baterię, niestabilne połączenie albo jest używany w zatłoczonym miejscu, wykonanie operacji może wymagać więcej cierpliwości. Nie jest to zarzut wyłącznie wobec VeloBanku, lecz realny koszt przeniesienia bankowości do urządzenia, które służy jednocześnie do komunikacji, zakupów i rozrywki.
Trzeba też pamiętać, że aplikacja nie rozwiązuje problemów wynikających z błędnych danych odbiorcy. Jeśli przelew został przygotowany na podstawie nieaktualnej faktury albo wiadomości zawierającej pomyłkę, wygodny interfejs nie ochroni przed konsekwencjami. Dlatego szczególnie przy pierwszej płatności na nowy rachunek poświęcam chwilę na niezależne sprawdzenie informacji.
Dla kogo VeloBank będzie dobrym wyborem
Widzę tu przede wszystkim osoby, które mają konto w VeloBanku i chcą wykonywać typowe czynności bez przywiązywania się do komputera. Aplikacja sprawdzi się u użytkownika, który często sprawdza saldo, potrzebuje szybko znaleźć transakcję albo chce wysłać przelew w drodze do pracy. Jest też sensowna dla kogoś, kto dopiero wyrabia sobie nawyk regularnego kontrolowania rachunku, bo dostęp do informacji jest zawsze blisko.
Warto jednak rozważyć inne rozwiązanie, jeśli oczekujesz przede wszystkim zaawansowanego planowania budżetu, rozbudowanych analiz kategorii wydatków lub wygodnej pracy na dużej liczbie operacji. Wtedy aplikacja bankowa może dostarczać dane, ale niekoniecznie będzie najlepszym narzędziem do ich dalszego opracowania. Podobnie osoba, która nie ufa obsłudze finansów na telefonie i woli pełny widok przeglądarki, może czuć się pewniej w bankowości internetowej.
Nie poleciłbym jej również jako jedynego narzędzia do organizowania skomplikowanych finansów firmowych. Mobilny dostęp jest cenny przy szybkiej kontroli, lecz większa liczba dokumentów, kontrahentów i cyklicznych rozliczeń wymaga zwykle dodatkowego systemu. To nie odbiera aplikacji użyteczności; po prostu wyznacza jej właściwe miejsce.
Skala aplikacji i moja ocena końcowa
VeloBank ma ocenę 4,3 na podstawie około 38 tysięcy ocen, a liczba pobrań przekroczyła milion. Traktuję te liczby jako sygnał, że aplikacja jest używana przez dużą grupę klientów, ale nie jako dowód, że każdemu zapewni identyczne doświadczenie. W bankowości wiele zależy od modelu telefonu, przyzwyczajeń użytkownika i tego, czy ktoś potrzebuje prostych operacji, czy rozbudowanej kontroli finansów.
Aktualna wersja to 3.62.1, a aplikacja jest dostępna bez opłat. Wersja ma znaczenie praktyczne: przed rozpoczęciem ważnej operacji warto korzystać z aktualnego wydania i zadbać o sprawne działanie telefonu. Nie traktowałbym jednak samej aktualności jako powodu do instalacji. Powodem powinien być konkretny sposób korzystania z banku: szybkie sprawdzanie, przelewy, historia i możliwość reagowania bez uruchamiania komputera.
Moja końcowa opinia jest pozytywna, ale nie bezwarunkowa. VeloBank najlepiej działa jako narzędzie do krótkich, kontrolowanych zadań finansowych, w których liczy się przejście od potrzeby do potwierdzonego rezultatu. Jeżeli zachowujesz nawyk sprawdzania danych przed autoryzacją i po operacji zaglądasz do historii, aplikacja może realnie uprościć codzienną obsługę konta.
Nie zastąpi mi większego ekranu przy analizowaniu wielu wydatków i nie zdejmie ze mnie odpowiedzialności za poprawność przelewu. Mimo tego poleciłbym ją klientowi VeloBanku, który chce mieć bank pod ręką i nie oczekuje od aplikacji pełnego systemu do zarządzania budżetem. Dla takiego użytkownika jest to rozsądny, praktyczny wybór, a jej największą siłą pozostaje właśnie domknięcie całego procesu w jednym miejscu: od sprawdzenia sytuacji po upewnienie się, że wykonana czynność zostawiła czytelny ślad.
Zalety
- Wygodna obsługa konta
- kart i przelewów w jednej aplikacji.
- Logowanie biometryczne przyspiesza dostęp do najważniejszych funkcji.
- Możliwość szybkiego sprawdzania historii oraz salda rachunku.
- Aplikacja pozwala zarządzać limitami i czasową blokadą karty.
- Przejrzyste powiadomienia pomagają kontrolować operacje na koncie.
Wady
- Niektóre funkcje mogą wymagać dodatkowej autoryzacji lub potwierdzenia.
- Dostęp do aplikacji zależy od stabilnego połączenia z internetem.
- Użytkownicy starszych urządzeń mogą zauważyć wolniejsze działanie.
- Liczba dostępnych usług zależy od posiadanego produktu VeloBanku.
- Aktualizacje mogą okresowo zmieniać układ menu i sposób obsługi.
Często zadawane pytania
Czym jest aplikacja VeloBank i do czego służy?
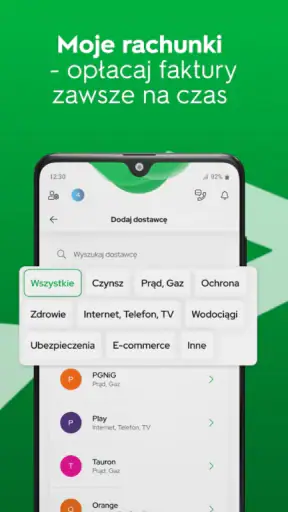
VeloBank to aplikacja mobilna przeznaczona dla klientów banku, która umożliwia zarządzanie codziennymi finansami bez konieczności odwiedzania placówki. Po zalogowaniu można sprawdzić saldo i historię operacji, wykonywać przelewy, opłacać rachunki, obsługiwać karty oraz kontrolować produkty bankowe. Zakres dostępnych funkcji może zależeć od rodzaju posiadanego konta i aktualnej wersji aplikacji.
Czy korzystanie z aplikacji VeloBank jest bezpieczne?
Aplikacja VeloBank korzysta ze standardowych zabezpieczeń bankowości elektronicznej, takich jak logowanie biometryczne, kod PIN urządzenia oraz dodatkowe potwierdzanie wybranych operacji. Podczas korzystania warto instalować aplikację wyłącznie z oficjalnego sklepu Google Play lub App Store, regularnie aktualizować system i nie udostępniać nikomu danych logowania. Bank nigdy nie powinien prosić o przekazanie poufnych kodów przez podejrzane wiadomości.
Jak zalogować się do VeloBanku na telefonie?
Aby rozpocząć korzystanie z aplikacji, należy pobrać ją z oficjalnego sklepu, a następnie przejść proces aktywacji zgodnie z instrukcjami wyświetlanymi na ekranie. Zwykle potrzebne są dane używane w bankowości internetowej oraz dodatkowa autoryzacja tożsamości. Po pierwszym logowaniu można skonfigurować wygodny kod PIN lub logowanie biometryczne, o ile telefon obsługuje tę funkcję.
Jakie operacje bankowe można wykonywać w aplikacji VeloBank?
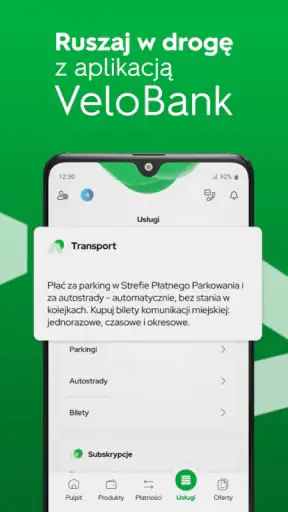
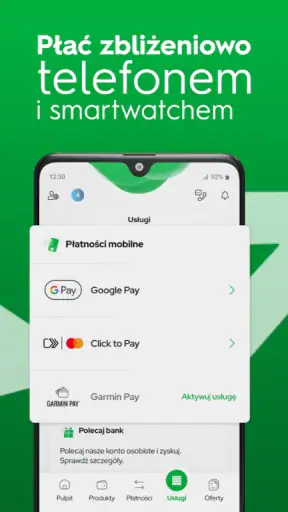
W aplikacji można realizować wiele podstawowych czynności finansowych, między innymi wykonywać przelewy krajowe, sprawdzać historię rachunku, kontrolować dostępne środki i zarządzać kartami płatniczymi. W zależności od oferty banku mogą być dostępne także płatności mobilne, przelewy na telefon, obsługa lokat, wnioskowanie o wybrane produkty oraz kontakt z bankiem. Przed wykonaniem operacji należy dokładnie sprawdzić jej szczegóły i odbiorcę.
Co zrobić, jeśli aplikacja VeloBank nie działa albo zapomnę danych logowania?
W przypadku problemów warto najpierw sprawdzić połączenie z internetem, zaktualizować aplikację i uruchomić ponownie telefon. Jeśli kłopot pojawia się podczas logowania, należy skorzystać z oficjalnych instrukcji odzyskiwania dostępu lub skontaktować się z obsługą VeloBanku za pośrednictwem zweryfikowanych kanałów. Nie należy korzystać z przypadkowych numerów znalezionych w internecie ani przekazywać konsultantom pełnych haseł, kodów autoryzacyjnych lub danych karty.