Szybka Gotówka-pożyczki online
- Ocena
- 4,6
- Pobrane
- 100 000+
- Wiek
- PEGI 3
Dodatkowe informacje
- Nazwa aplikacji
- Szybka Gotówka-pożyczki online
- Kategoria
- Finanse
- Nazwa pakietu
- pl.szybkagotowka.quickloans
- Deweloper
- TAMGA - FZCO
- Ocena
- 4,6
- Wersja
- 19.7
 Analiza: Appcrazy
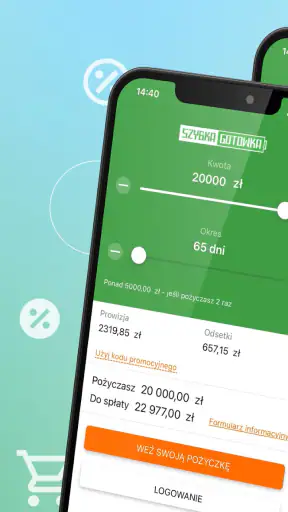
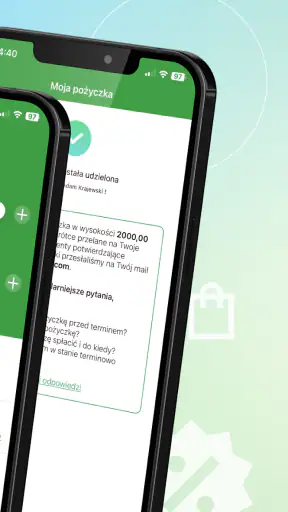
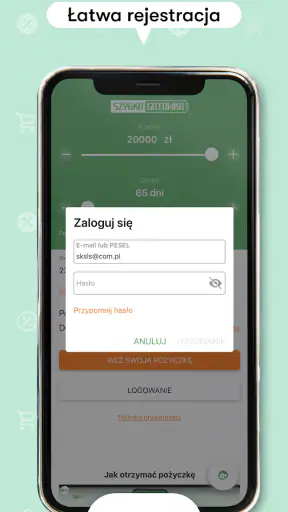
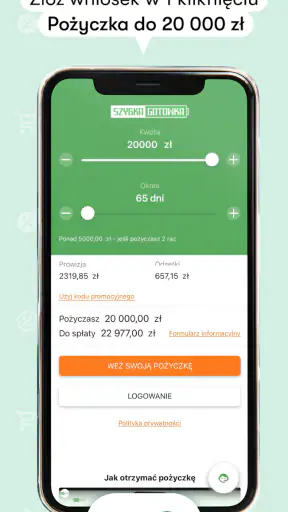
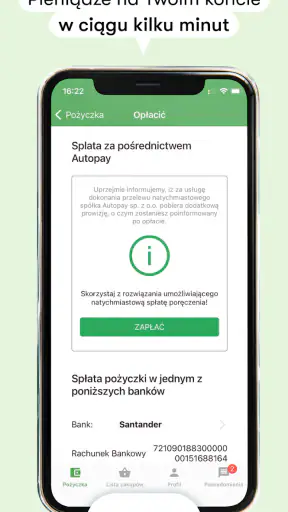
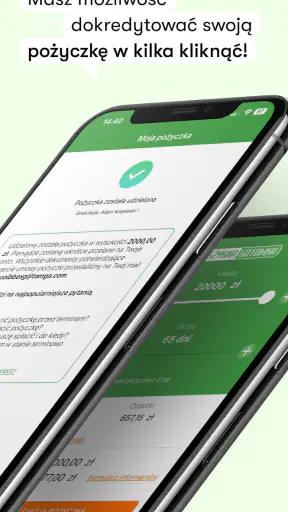
Kiedy przypominam sobie o pożyczce w środku zwykłego dnia, najważniejsze jest dla mnie szybkie dotarcie do aktualnych informacji, a nie przeglądanie całego domowego budżetu. Właśnie w takim momencie widzę sens aplikacji Szybka Gotówka-pożyczki online: jako mobilnego miejsca do obsługi zobowiązania, z którego można skorzystać bez siadania do komputera. Jej przydatność zależy jednak od konkretnej sytuacji — szczególnie od tego, czy mam dostęp do internetu i czy jestem już klientem firmy.
Przygotowana przez TAMGA - FZCO aplikacja finansowa jest bezpłatna do pobrania, ma oznaczenie PEGI 3 i działa na Androidzie od wersji 6.0. Jej średnia ocena to 4,6, z około półtora tysiąca ocen, a liczba instalacji przekroczyła sto tysięcy. Te liczby sugerują, że mobilna obsługa pożyczki jest dla wielu osób użytecznym uzupełnieniem codziennych spraw, choć sama popularność nie zastąpi sprawdzenia, czy taki sposób korzystania pasuje do moich potrzeb.
Od potrzeby sprawdzenia danych do decyzji, co zrobić dalej
Gdy chcę przejść od samego sprawdzenia danych do decyzji, najpierw oddzielam to, co aplikacja pokazuje o pożyczce, od szerszego obrazu mojego budżetu. W tej sekcji przyglądam się temu, jak wykorzystać te informacje do spokojnego następnego kroku, zamiast reagować pochopnie na ekran telefonu. Chwila na uporządkowanie faktów pomaga ocenić, czy wystarczy zaplanować wydatek, czy trzeba skorzystać z oficjalnego kanału kontaktu firmy.
Najpierw: czy aplikacja pasuje do sytuacji
Najbardziej naturalny scenariusz zaczyna się wtedy, gdy mam już pożyczkę i chcę sprawdzić związane z nią informacje. Nie szukam wtedy aplikacji do kontrolowania wszystkich rachunków, oszczędności i wydatków. Potrzebuję krótkiej drogi do danych dotyczących konkretnego zobowiązania. To ważne rozróżnienie: program odbieram przede wszystkim jako mobilny panel do obsługi pożyczki, a nie pełnoprawny menedżer domowego budżetu.
Jeśli dopiero rozważam pożyczkę, wygodny dostęp przez telefon nie powinien być powodem, by podejmować decyzję szybciej, niż pozwala na to moja sytuacja. Przed zobowiązaniem sprawdziłbym warunki, terminy, opłaty i konsekwencje opóźnienia w dokumentach przedstawionych podczas procesu. Bezpłatne pobranie aplikacji nie oznacza, że sama pożyczka jest bezkosztowa. Ta różnica jest podstawowa, choć łatwo o niej zapomnieć, gdy mobilny proces wydaje się prosty.
Program najlepiej pasuje do osoby, która korzysta z usług Szybkiej Gotówki i chce mieć sprawy związane z pożyczką w telefonie. Jest mniej przekonujący dla kogoś, kto szuka narzędzia do porównywania wielu zobowiązań albo planowania wszystkich wydatków w jednym widoku. W takim przypadku aplikacja bankowa lub osobny menedżer finansów może być wygodniejszym centrum codziennej kontroli pieniędzy.
Najważniejsze jest połączenie z siecią, nie sama instalacja
Podczas korzystania szybko widać, że tego typu aplikacja ma sens głównie wtedy, gdy telefon może połączyć się z internetem. Informacje dotyczące pożyczki muszą być pobierane z aktualnego systemu, dlatego nie traktowałbym jej jak notatnika, który można spokojnie otworzyć w dowolnym miejscu bez dostępu do sieci. To ważna różnica w porównaniu z kalkulatorem rat czy aplikacją do zapisywania wydatków, gdzie podstawowe działania mogą odbywać się lokalnie.
Bądź na bieżąco z najnowszymi artykułami
YouTube Kids rośnie w cieniu algorytmu. Rodzice chcą więcej kontroli
Lark Player porządkuje muzykę, ale gubi się w szczegółach
Hero Wars: Alliance kontra konkurencja – kto wygrywa?
CapCut żyje dzięki szablonom, trendom i pomysłom twórców
Reface: Zmiana twarzy z fotki – Rewolucja czy Przemijający Trend?
Jak Algorytmy YouTube Kształtują Twoje Doświadczenie Oglądania
Najwygodniejszy scenariusz wygląda tak: jestem poza domem, przypominam sobie o zbliżającym się terminie i chcę sprawdzić szczegóły na telefonie. Gdy połączenie działa stabilnie, aplikacja może być szybszym punktem dostępu niż przeszukiwanie historii korespondencji. Nie muszę też pamiętać, w której wiadomości znajdowała się konkretna informacja. W sprawach finansowych taka prostota ma znaczenie, bo ogranicza ryzyko oparcia się na starym zapisie.
Jednocześnie nie zakładałbym, że każde otwarcie zakończy się natychmiastowym wyświetleniem danych. W metrze, windzie, podziemnym garażu czy na granicy zasięgu trzeba liczyć się z opóźnieniem. Jeśli aplikacja oczekuje na odpowiedź serwera, wielokrotne naciskanie tego samego przycisku raczej nie pomoże. Lepszym nawykiem jest odczekanie chwili, sprawdzenie połączenia i ponowienie próby dopiero wtedy, gdy telefon odzyska stabilny internet.
Największą praktyczną zaletą jest szybki dostęp do aktualnych informacji, ale tylko w warunkach, w których telefon może je pobrać. To nie wada charakterystyczna wyłącznie dla tego programu, jednak przy aplikacji finansowej staje się bardziej odczuwalna. Jeżeli potrzebuję pewności przed wykonaniem ważnej czynności, nie opierałbym decyzji na ekranie, który nie załadował się do końca.
Telefon w codziennych sytuacjach
Na plus oceniam sam kierunek mobilny. Pożyczka jest zobowiązaniem, o którym użytkownik może chcieć pamiętać nie przy biurku, lecz w zwykłym środowisku: w drodze do pracy, podczas zakupów albo po otrzymaniu powiadomienia dotyczącego finansów. Telefon jest wtedy naturalnym miejscem do sprawdzenia informacji. Nie trzeba uruchamiać komputera tylko po to, żeby zweryfikować własną sytuację.
W praktyce aplikacja najlepiej pasuje do krótkich, konkretnych sesji. Otwieram ją, sprawdzam potrzebne dane, zamykam i wracam do swoich zajęć. Nie widzę powodu, aby spędzać w niej dużo czasu, jeśli celem jest obsługa jednego zobowiązania. To odróżnia ją od aplikacji bankowych, które często łączą rachunki, przelewy, karty, oszczędności i analizę wydatków w jednym miejscu.
Przykładowo, gdy planuję miesięczne wydatki, mogę najpierw zajrzeć do aplikacji i ustalić, jakie obciążenie powinienem uwzględnić. Potem dopiero rozdzielam pieniądze na rachunki, zakupy i inne potrzeby. Ten prosty porządek jest rozsądniejszy niż przypominanie sobie kwoty z pamięci. W przypadku zobowiązania finansowego nawet niewielkie nieporozumienie może później utrudnić planowanie.
Warto jednak zachować ostrożność przy korzystaniu z telefonu należącego do kogoś innego albo podczas publicznego podglądania ekranu. Aplikacja dotyczy prywatnych finansów, więc nie otwierałbym jej przy osobach postronnych i nie zostawiał telefonu bez nadzoru po zalogowaniu. To nie jest zarzut wobec programu, tylko zdrowa zasada przy każdym narzędziu pokazującym dane o pożyczce.
Nie wybrałbym tej aplikacji jako jedynego miejsca do zarządzania całym budżetem. Jeśli chcę kategoryzować wydatki, obserwować wpływy z różnych kont albo budować długoterminowy plan oszczędzania, lepiej sprawdzi się aplikacja bankowa lub osobny menedżer finansów. Szybka Gotówka-pożyczki online ma węższy, bardziej zadaniowy charakter i właśnie dlatego może być wygodna dla właściwego odbiorcy.
Co zrobić, gdy aplikacja nie odpowiada
W przypadku problemu z połączeniem zacząłbym od najprostszych kroków: sprawdzenia, czy inne strony lub aplikacje korzystające z internetu działają poprawnie, przełączenia między Wi-Fi a transmisją komórkową oraz ponownego uruchomienia programu. Jeśli telefon długo przebywał bez zasięgu, warto dać aplikacji chwilę po odzyskaniu sieci, zamiast od razu uznawać, że dane zniknęły.
Istotne jest rozróżnienie między błędem wyświetlania a faktyczną zmianą stanu pożyczki. Gdy ekran ładuje się niepełnie albo pojawia się komunikat o problemie, nie wykonywałbym pochopnie kolejnych działań finansowych tylko dlatego, że pierwsza próba wyglądała niejasno. Najpierw odświeżyłbym połączenie i sprawdził ponownie. Jeśli sprawa jest pilna, rozsądnie jest skorzystać z oficjalnego kanału kontaktu firmy, zamiast zgadywać na podstawie niepełnego widoku.
Przydatnym nawykiem jest sprawdzanie informacji wcześniej, a nie dopiero w ostatniej chwili. Jeżeli wiem, że wieczorem będę poza zasięgiem albo rano będę w pośpiechu, mogę otworzyć aplikację wcześniej i spokojnie zapoznać się z aktualnym stanem. Nie oznacza to, że należy traktować zrzut ekranu jako wiecznie aktualny dokument. To raczej pomoc w przygotowaniu się i uniknięciu nerwowego szukania danych w sytuacji awaryjnej.
Drugi praktyczny zwyczaj to robienie własnych notatek dotyczących terminów i planowanych wydatków, ale bez przepisywania wrażliwych danych w przypadkowe miejsca. Aplikacja może być źródłem informacji, natomiast osobny, prosty plan budżetu pomaga ocenić, czy spłata mieści się w realnych możliwościach. Nie myliłbym wygodnego dostępu do pożyczki z narzędziem, które samo rozwiązuje problem zarządzania pieniędzmi.
Na urządzeniach z Androidem aplikacja obsługuje system od wersji 6.0, a aktualna wersja programu to 19.7. Dla użytkownika ważne jest nie tylko to, że aplikacja się instaluje, lecz także czy telefon działa płynnie, ma wolne miejsce i otrzymuje połączenie bez ciągłych przerw. Przy starszym sprzęcie nie zakładałbym takiej samej wygody jak na nowszym modelu, zwłaszcza gdy w tle pracuje wiele innych programów.
Oszczędzanie danych i prywatność podczas korzystania
Jeżeli korzystam z ograniczonego pakietu internetu, uruchamiałbym aplikację wtedy, gdy mam stabilne Wi-Fi albo dobry zasięg komórkowy. Krótkie sprawdzenie informacji zwykle jest bardziej przewidywalne niż wielokrotne odświeżanie ekranu w miejscu, gdzie sieć zanika. Najwięcej danych i czasu można niepotrzebnie stracić właśnie przez powtarzanie nieudanych prób, a nie przez pojedyncze, zaplanowane użycie.
Dobrym rozwiązaniem jest wyłączenie automatycznych działań aplikacji, jeśli telefon lub system daje taką możliwość i jeśli nie są mi potrzebne. Nie włączałbym też bez potrzeby oszczędzania baterii w sposób, który blokuje działanie programu w tle, gdy oczekuję terminowych alertów z systemu. Z drugiej strony, jeśli nie potrzebuję żadnych bieżących komunikatów, mogę ograniczyć powiadomienia do tych naprawdę istotnych, aby nie mieszać informacji finansowych z resztą codziennych alertów.
Warto pamiętać, że tryb samolotowy, brak danych komórkowych albo słabe Wi-Fi mogą uniemożliwić pobranie aktualnego widoku. Nie traktowałbym więc aplikacji jako zamiennika dokumentów, które mam już zapisane w bezpieczny sposób. Jeżeli przygotowuję się do rozmowy z obsługą lub sprawdzam własne rachunki, lepiej zrobić to w miejscu z pewnym połączeniem i poświęcić chwilę na dokładne odczytanie informacji.
Wrażliwe dane wymagają także zwykłej higieny telefonu. Korzystałbym z blokady ekranu, nie udostępniał kodu odblokowania i unikał otwierania aplikacji na cudzym urządzeniu. Po zakończeniu sprawdzania zamknąłbym widok, szczególnie jeśli telefon często trafia do rąk dzieci lub innych domowników. Oznaczenie PEGI 3 mówi o dostępności wiekowej, ale nie zmienia faktu, że treść finansowa pozostaje prywatna.
Ważne jest też rozważne instalowanie programu. Bezpłatne pobranie nie oznacza, że sama pożyczka jest bezkosztowa ani że decyzję można podejmować bez przeczytania warunków. Aplikacja ułatwia dostęp do informacji, lecz nie powinna zastępować analizy całkowitego zobowiązania. Przed skorzystaniem z oferty sprawdziłbym terminy, opłaty i konsekwencje opóźnienia w dokumentach przedstawionych podczas procesu.
Komu aplikacja rzeczywiście ułatwi życie
Poleciłbym ją osobie, która już korzysta z usług Szybkiej Gotówki i chce mieć obsługę pożyczki w telefonie. Szczególnie dobrze pasuje do użytkownika, który często jest poza domem, nie chce za każdym razem otwierać przeglądarki i preferuje krótkie sprawdzanie informacji na ekranie smartfona. Ponad sto tysięcy instalacji oraz wysoka średnia ocen pokazują, że taki sposób obsługi odpowiada wielu osobom.
Nie jest to jednak najlepszy wybór dla kogoś, kto szuka rozbudowanego centrum finansowego. Osoba mająca kilka kont, kredytów i kart może więcej zyskać dzięki aplikacji bankowej agregującej różne produkty. Z kolei użytkownik, który chce tylko obliczyć koszt pożyczki, może potrzebować kalkulatora, a nie osobnego panelu do obsługi zobowiązania. Wybór zależy od celu, nie od samej popularności programu.
Nie polecałbym podejmowania decyzji o pożyczce wyłącznie dlatego, że aplikacja upraszcza dostęp do procesu. Wygoda mobilna skraca drogę do informacji, ale nie ocenia za mnie, czy dodatkowe zobowiązanie pasuje do budżetu. Jeśli spłata wymagałaby rezygnacji z podstawowych wydatków albo zaciągania kolejnej pożyczki, problemem nie jest brak wygodnej aplikacji, tylko zbyt duże obciążenie finansowe.
Najciekawszy kompromis polega na połączeniu programu z własnym planem budżetowym. Aplikacja służy wtedy do sprawdzania informacji dotyczących konkretnej pożyczki, a arkusz, notatnik lub aplikacja budżetowa pokazuje szerszy obraz. Dzięki temu nie oczekuję od jednego narzędzia funkcji, do których nie zostało stworzone, i łatwiej zauważam, jak zobowiązanie wpływa na cały miesiąc.
Wygoda nie zastępuje sprawdzenia warunków
Wyobrażam sobie prostą, codzienną sytuację: w drodze do pracy przypominam sobie, że chcę uwzględnić pożyczkę w planie najbliższych wydatków. Zamiast polegać na pamięci, czekam, aż telefon złapie stabilny zasięg, otwieram aplikację i sprawdzam potrzebne informacje. Potem zapisuję w swoim budżecie tylko to, co jest mi potrzebne do planowania, a przed wykonaniem ważnej czynności weryfikuję, czy nadal opieram się na aktualnym widoku. Taki podział pracy jest praktyczniejszy niż traktowanie telefonu jako jedynego archiwum finansowego.
W podobnym scenariuszu aplikacja nie rozstrzyga za mnie, czy mogę pozwolić sobie na kolejne zobowiązanie. Jej rola kończy się na udostępnieniu informacji związanych z obsługą pożyczki; ocenę całego miesiąca robię na podstawie wszystkich rachunków i wpływów. To subtelna, ale ważna granica. Panel pożyczkowy pomaga wykonać konkretny krok, lecz nie pokazuje automatycznie pełnego obrazu moich finansów.
W porównaniu ze stroną otwieraną w przeglądarce, dedykowana aplikacja może być wygodniejsza, jeśli często wracam do tych samych spraw na telefonie. Przeglądarka pozostaje rozsądną alternatywą dla osoby, która nie chce instalować osobnego programu albo korzysta z telefonu sporadycznie. Z kolei aplikacja bankowa jest lepsza do przeglądu wielu produktów i codziennych operacji, ale może nie być właściwym miejscem do obsługi konkretnej pożyczki u innej firmy.
Przy korzystaniu poza domem szczególnie przydaje się kolejność: najpierw stabilne połączenie, potem sprawdzenie informacji, a dopiero później decyzja o dalszym działaniu. To prosty sposób, by nie pomylić niedziałającego ekranu ze zmianą statusu sprawy. Jeśli odpowiedź się opóźnia, zamiast wielokrotnie odświeżać widok, sprawdzam sieć i wracam do aplikacji po chwili. Taka cierpliwość oszczędza nerwów, zwłaszcza gdy sprawa nie wymaga natychmiastowej reakcji.
Moja ocena wygody i ograniczeń
Po przeanalizowaniu sposobu użycia oceniam Szybką Gotówkę-pożyczki online jako narzędzie praktyczne, ale wyspecjalizowane. Jej mocną stroną jest mobilność: informacje są dostępne w miejscu, w którym większość osób i tak nosi portfel, kalendarz oraz aplikację bankową. Nie trzeba budować skomplikowanego systemu pracy, aby skorzystać z podstawowej funkcji.
Największe ograniczenie wynika z zależności od internetu i z tego, że aplikacja dotyczy jednego obszaru finansów. Przy słabym zasięgu wygoda szybko spada, a przy potrzebie szerszej analizy trzeba sięgnąć po inne narzędzie. Nie traktuję tego jako poważnej wady, jeśli ktoś zna przeznaczenie programu, ale byłoby błędem oczekiwać od niego pełnej kontroli nad domowymi pieniędzmi.
Wersja 19.7 i zgodność ze starszymi urządzeniami sprawiają, że program może być interesujący także dla osób, które nie korzystają z najnowszego telefonu. Mimo to przed instalacją sprawdziłbym, czy mój Android działa stabilnie i czy mam wystarczająco dobre połączenie. W aplikacji finansowej płynność i przewidywalne ładowanie są ważniejsze niż efektowny wygląd.
Ostatecznie widzę tu aplikację dla konkretnej potrzeby: szybkiego, mobilnego dostępu do obsługi pożyczki. Jeżeli właśnie tego szukam, bezpłatna instalacja i prosty model korzystania są przekonujące. Jeżeli natomiast potrzebuję planowania budżetu, porównywania wielu zobowiązań albo działania w miejscach bez sieci, wybrałbym dodatkowe narzędzie lub inne rozwiązanie.
Mój werdykt jest pozytywny, ale warunkowy: Szybka Gotówka-pożyczki online sprawdza się jako podręczny panel finansowy, pod warunkiem że pamiętam o połączeniu z internetem i nie mylę wygodnej obsługi z poradą finansową. Dla obecnego klienta firmy może być sensownym dodatkiem do telefonu; dla osoby szukającej kompletnego zarządzania pieniędzmi będzie raczej jednym elementem większego zestawu.
Zalety
- Wniosek można złożyć bez wychodzenia z domu.
- Proces aplikowania jest prosty i zajmuje niewiele czasu.
- Oferta jest dostępna także dla osób z ograniczoną zdolnością kredytową.
- Dokumenty i informacje o pożyczce są dostępne online.
- Aplikacja pozwala wygodnie sprawdzić status wniosku.
Wady
- Całkowity koszt pożyczki może być wysoki.
- Opóźnienie w spłacie może skutkować dodatkowymi opłatami.
- Nie każdy wniosek kończy się przyznaniem finansowania.
- Przed złożeniem wniosku warto dokładnie sprawdzić warunki umowy.
- Dostępność oferty może zależeć od indywidualnej oceny klienta.
Często zadawane pytania
Czym jest aplikacja Szybka Gotówka – pożyczki online?
Szybka Gotówka – pożyczki online to aplikacja umożliwiająca złożenie wniosku o finansowanie przez internet, bez konieczności odwiedzania placówki. Użytkownik podaje wymagane dane, wybiera kwotę i termin spłaty, a następnie przechodzi proces weryfikacji. Aplikacja może ułatwiać dostęp do oferty, jednak przed zaakceptowaniem umowy należy dokładnie sprawdzić całkowity koszt, RRSO, prowizje oraz zasady spłaty.
Czy korzystanie z aplikacji Szybka Gotówka jest bezpieczne?
Bezpieczeństwo zależy między innymi od sposobu przetwarzania danych, zabezpieczeń aplikacji oraz wiarygodności podmiotu oferującego pożyczkę. Przed pobraniem warto sprawdzić, kto jest operatorem usługi, jakie uprawnienia są wymagane i czy aplikacja pochodzi z oficjalnego sklepu Google Play lub App Store. Nie należy udostępniać haseł, kodów SMS ani danych logowania osobom kontaktującym się poza oficjalnymi kanałami.
Jakie warunki trzeba spełnić, aby złożyć wniosek o pożyczkę?
Warunki mogą różnić się zależnie od aktualnej oferty i indywidualnej oceny klienta. Zwykle wymagane jest ukończenie określonego wieku, posiadanie ważnego dokumentu tożsamości, numeru telefonu, rachunku bankowego oraz stałego adresu zamieszkania. Wnioskodawca powinien również podać prawdziwe informacje o dochodach i zobowiązaniach. Samo złożenie wniosku nie gwarantuje przyznania finansowania.
Ile kosztuje pożyczka online i na co zwrócić uwagę w umowie?
Najważniejsza jest nie tylko kwota otrzymana na konto, lecz całkowita suma do spłaty. Przed podpisaniem umowy należy sprawdzić RRSO, oprocentowanie, prowizję, opłaty dodatkowe, termin spłaty oraz konsekwencje opóźnienia. Warto także zweryfikować, czy oferta promocyjna dotyczy wyłącznie nowych klientów i czy pożyczkodawca nie nalicza dodatkowych kosztów za określone usługi lub monity.
Co się stanie, jeśli spóźnię się ze spłatą pożyczki?
Opóźnienie w spłacie może skutkować naliczeniem odsetek za opóźnienie, dodatkowymi kosztami określonymi w umowie oraz kontaktami przypominającymi o płatności. Dłuższa zwłoka może negatywnie wpłynąć na historię kredytową i prowadzić do działań windykacyjnych. Jeśli pojawią się problemy ze spłatą, najlepiej jak najszybciej skontaktować się z pożyczkodawcą i zapytać o dostępne rozwiązania, zamiast unikać kontaktu.