SGB Mobile
- Ocena
- 4,7
- Pobrane
- 1 000 000+
- Wiek
- PEGI 3
Dodatkowe informacje
- Nazwa aplikacji
- SGB Mobile
- Kategoria
- Finanse
- Nazwa pakietu
- pl.sgb.mobile
- Deweloper
- SGB-Bank S.A.
- Ocena
- 4,7
- Wersja
- 3.19.10
 Analiza: Appcrazy
Jeśli szukasz aplikacji bankowej do codziennego zarządzania kontem, SGB Mobile warto oceniać nie przez liczbę efektownych dodatków, ale przez to, czy pasuje do Twojego sposobu korzystania z banku. Ja patrzę przede wszystkim na wygodę wykonywania powtarzalnych czynności, poczucie kontroli nad pieniędzmi, bezpieczeństwo logowania oraz to, ile wysiłku wymaga przyzwyczajenie się do kolejnego interfejsu. W tej roli aplikacja SGB-Bank S.A. jest propozycją dla osób, które chcą mieć bank blisko siebie, bez traktowania telefonu jak centrum wszystkich finansowych decyzji.
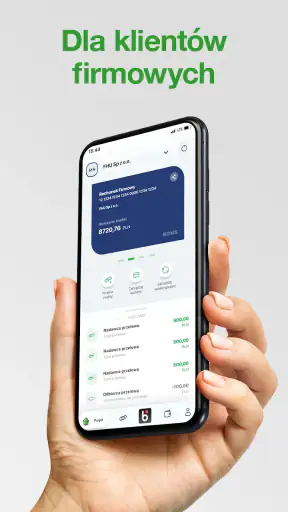
To bezpłatna aplikacja finansowa na Androida, przeznaczona dla użytkowników od PEGI 3. Działa na urządzeniach z systemem od Androida 8.0, a jej obecna wersja to 3.19.10. W sklepie widnieje pod krótkim opisem „SGB Mobile”, natomiast jej główne przesłanie sprowadza się do prostego hasła: bank w zasięgu ręki. Po moim kontakcie z aplikacją powiedziałbym, że najwięcej zyskuje osoba, która chce szybko sprawdzić sytuację na koncie i wykonać podstawowe operacje, zamiast szukać rozbudowanego narzędzia do analizowania całego budżetu.
Jak ocenić, czy SGB Mobile pasuje do Twojego sposobu bankowania
Najpierw warto odpowiedzieć sobie na praktyczne pytanie: czego właściwie oczekujesz od aplikacji bankowej? Jeśli telefon ma zastąpić wizytę w placówce przy zwykłych czynnościach, liczy się szybkie dotarcie do salda, historii i przelewów. Jeśli natomiast chcesz szczegółowo planować wydatki, łączyć wiele banków albo budować rozbudowany system kontroli finansów, sama aplikacja bankowa może nie wystarczyć, niezależnie od marki.
W SGB Mobile podoba mi się właśnie użytkowe podejście. Nie traktuję jej jako aplikacji do wielogodzinnego przeglądania, tylko jako narzędzie otwierane wtedy, gdy mam konkretną sprawę: sprawdzić, czy wpłynęło wynagrodzenie, zweryfikować ostatnią płatność, zrobić przelew albo upewnić się, ile środków pozostało przed większym zakupem. Taki sposób korzystania ogranicza liczbę ekranów i decyzji, które trzeba podejmować przy każdej wizycie.
Drugim kryterium jest zaufanie. Aplikacja bankowa przechowuje dostęp do szczególnie wrażliwego obszaru życia, dlatego nie oceniam jej wyłącznie po wyglądzie. Ważne jest dla mnie, czy potrafię rozpoznać, gdzie jestem, czy komunikaty są zrozumiałe i czy przed zatwierdzeniem operacji mam szansę spokojnie sprawdzić jej szczegóły. Przy finansach prostota nie powinna oznaczać bezrefleksyjnego klikania.
Trzecia sprawa to częstotliwość używania. Osoba wykonująca kilka przelewów miesięcznie będzie potrzebowała czegoś innego niż użytkownik, który codziennie kontroluje rachunek i płaci telefonem. SGB Mobile ma sens przede wszystkim wtedy, gdy chcesz przenieść podstawową obsługę konta z komputera do smartfona, ale niekoniecznie oczekujesz, że aplikacja zastąpi osobny arkusz budżetowy, program do inwestowania czy narzędzie do zarządzania finansami całej rodziny.
Warto też pomyśleć o zmianie przyzwyczajeń. Nawet dobra aplikacja nie pomoże, jeśli po instalacji nadal będziesz logować się wyłącznie przez przeglądarkę, bo nie wiesz, gdzie znaleźć najczęściej używane funkcje. Ja polecam po pierwszym uruchomieniu przejść przez aplikację bez wykonywania przelewu: sprawdzić układ rachunków, historię, ustawienia bezpieczeństwa i miejsce, w którym zatwierdza się operacje. To drobna czynność, ale później skraca codzienną obsługę i zmniejsza ryzyko pomyłki.
Bądź na bieżąco z najnowszymi artykułami
YouTube Kids rośnie w cieniu algorytmu. Rodzice chcą więcej kontroli
Lark Player porządkuje muzykę, ale gubi się w szczegółach
Hero Wars: Alliance kontra konkurencja – kto wygrywa?
CapCut żyje dzięki szablonom, trendom i pomysłom twórców
Reface: Zmiana twarzy z fotki – Rewolucja czy Przemijający Trend?
Jak Algorytmy YouTube Kształtują Twoje Doświadczenie Oglądania
Pierwszy tydzień: od ciekawości do pewnego nawyku
W pierwszych dniach najłatwiej docenić samą dostępność konta w telefonie. Łatwo jednak pomylić nowość z trwałą wygodą: częste otwieranie aplikacji zaraz po instalacji nie musi oznaczać, że za miesiąc nadal będzie przydatna. Dlatego zamiast sprawdzać ją bez celu, wybrałbym kilka konkretnych zadań, które i tak regularnie wykonuję, i ocenił, czy mobilna obsługa naprawdę skraca drogę.
Dobrym początkiem jest kontrola salda oraz odnalezienie operacji, której szczegóły chcesz sprawdzić. Potem można spokojnie przejść przez przygotowanie przelewu, nie wysyłając go, by poznać kolejność pól i ekran zatwierdzenia. Taki próbny obchód jest użyteczniejszy niż uczenie się interfejsu podczas pośpiechu. Jeśli po kilku dniach nadal musisz długo szukać tych samych informacji, telefon może nie być dla Ciebie wygodniejszym kanałem niż przeglądarka.
Codzienny scenariusz: szybka kontrola przed zakupem
Wyobraź sobie zwykły dzień: stoisz przy kasie, planujesz większy zakup i nie pamiętasz, czy wcześniej opłacony rachunek został już zaksięgowany. Zamiast włączać komputer, otwierasz SGB Mobile, sprawdzasz dostępne środki oraz historię i podejmujesz decyzję. To nie jest spektakularna funkcja, ale właśnie takie krótkie momenty pokazują, po co aplikacja istnieje. Jej wartość rośnie, gdy pozwala zamknąć małą sprawę w kilkudziesięciu sekundach, bez odrywania się od codziennych zajęć.
Podobnie wygląda sytuacja z przelewem za wynajem, rachunkiem albo zakupem internetowym. Najważniejsza nie jest liczba ekranów, lecz to, czy dane odbiorcy, kwota i tytuł są dla mnie czytelne przed zatwierdzeniem. Przy powtarzalnych płatnościach szczególnie ważne jest zachowanie własnego nawyku kontroli: nawet jeśli odbiorca jest znany, sprawdzam kwotę i rachunek, zanim potwierdzę operację.
Co przemawia za wyborem SGB Mobile
Najmocniejszą stroną aplikacji jest dla mnie jej rola jako mobilnego punktu dostępu do bankowości SGB. Nie muszę planować wizyty przy komputerze tylko po to, by sprawdzić stan konta. To wygodne rozwiązanie dla osób, które większość prostych spraw finansowych załatwiają spontanicznie: w drodze, podczas zakupów albo między innymi obowiązkami.
Istotny jest również próg wejścia. Aplikacja jest darmowa, więc użytkownik nie ponosi kosztu samego pobrania i korzystania z niej jako kanału mobilnego. Nie oznacza to oczywiście, że każda czynność bankowa musi być bezpłatna, dlatego przed zleceniem konkretnej operacji nadal warto sprawdzić warunki swojego rachunku. Rozdzielam te dwie rzeczy: cena aplikacji nie jest tym samym co opłaty związane z produktami bankowymi.
Na korzyść działa także dojrzałość rozwiązania. SGB Mobile jest dostępna od 24 lipca 2020 roku, a aktualizacje doprowadziły ją do wersji 3.19.10. Dla mnie ważniejsze od samej numeracji jest to, że aplikacja nie wygląda na jednorazowy dodatek do konta, lecz na kanał rozwijany w czasie. Nie traktuję jednak daty wydania jako gwarancji idealnego działania na każdym telefonie. Przy starszym urządzeniu warto po instalacji sprawdzić szybkość uruchamiania i komfort wpisywania danych.
Skala zainteresowania również daje pewien kontekst. Aplikację pobrało ponad milion użytkowników, a jej średnia ocena wynosi 4,7 przy około 31 tysiącach ocen. To nie zastępuje własnego testu, bo doświadczenia zależą od telefonu, rachunku i oczekiwań, ale pokazuje, że nie jest to niszowe narzędzie używane przez garstkę osób. Dla mnie taki wynik jest zachętą do sprawdzenia aplikacji, nie powodem, by wyłączać własną ostrożność.
Małe nawyki, które poprawiają korzystanie
Pierwsza praktyczna wskazówka brzmi: nie zaczynaj od przelewu testowego. Najpierw zapoznaj się z aplikacją w trybie obserwacji. Otwórz historię, sprawdź nazwy rachunków i zobacz, jak prezentowane są operacje. Dzięki temu, gdy będziesz działać pod presją czasu, nie będziesz dopiero wtedy szukać podstawowych elementów.
Druga dotyczy historii transakcji. Nie używałbym jej wyłącznie do sprawdzania bieżącego salda. Raz na jakiś czas warto przejrzeć kilka ostatnich operacji i porównać je z własnymi zakupami. Taki krótki przegląd pomaga zauważyć zapomniane subskrypcje, podwójne obciążenie albo płatność, której nie kojarzymy. Aplikacja nie musi mieć rozbudowanej analityki, żeby historia była przydatnym narzędziem kontroli.
Trzecia wskazówka jest związana z telefonem. Jeśli korzystasz z urządzenia wspólnie z inną osobą albo często zostawiasz je odblokowane, nie traktuj wygodnego logowania jako zamiennika ostrożności. Przed instalacją i konfiguracją upewnij się, że telefon ma własną blokadę ekranu i że potrafisz rozpoznać prawidłowy ekran aplikacji. W bankowości komfort powinien iść w parze z odruchem sprawdzania, co dokładnie zatwierdzasz.
Czwarta rzecz to aktualizacje. Skoro używasz konkretnej wersji aplikacji, po większej zmianie warto ponownie sprawdzić układ najważniejszych funkcji, zamiast zakładać, że wszystko znajduje się dokładnie w tym samym miejscu. Dotyczy to zwłaszcza osoby, która wykonuje przelewy rzadko. Krótka kontrola po aktualizacji jest rozsądniejsza niż uczenie się interfejsu w pośpiechu.
Wartość po miesiącu i później
Po początkowym oswojeniu interfejsu liczy się nie to, jak często otwierasz aplikację, lecz czy wracasz do niej z konkretną korzyścią. Dla mnie trwała wartość polega na tym, że szybka kontrola rachunku staje się częścią normalnego dnia, a nie osobnym zadaniem wymagającym zaplanowania czasu przy komputerze. Jeśli jednak rzadko sprawdzasz konto i większość spraw załatwiasz w inny sposób, aplikacja może pozostać tylko zapasowym kanałem.
Praktyczny sposób na utrzymanie użyteczności to powiązać krótką kontrolę historii z istniejącą rutyną, na przykład z przeglądem domowych rachunków. Nie chodzi o ciągłe śledzenie każdej płatności, lecz o sprawdzanie transakcji wtedy, gdy naprawdę pomaga to podjąć decyzję lub wychwycić nieznaną operację. Taki rytm ogranicza bezcelowe zaglądanie do konta i sprawia, że narzędzie nie staje się źródłem niepotrzebnego napięcia.
Przy wspólnych wydatkach z domownikami aplikacja może być przydatna do sprawdzenia, czy dana płatność już zeszła z rachunku, ale nie zastąpi uzgodnienia, kto i za co zapłacił. To ważne rozróżnienie: historia bankowa pokazuje ruchy na koncie, nie zawsze cały kontekst domowego budżetu. Jeśli potrzebujesz podziału kosztów, kategorii i wspólnych planów, osobny arkusz lub narzędzie budżetowe może lepiej uzupełnić bankowość mobilną.
Gdzie zwykłe alternatywy mogą być lepsze
Najbliższą alternatywą dla SGB Mobile jest bankowość internetowa w przeglądarce. Komputer wygrywa wtedy, gdy muszę dokładnie przepisać wiele danych, pobrać dokument, porównać dłuższą historię albo pracować na większym ekranie. Telefon jest szybszy przy krótkich zadaniach, ale nie zawsze wygodniejszy przy długim formularzu. Dlatego nie widzę sensu w całkowitym porzucaniu bankowości internetowej; najlepszy kanał zależy od konkretnej czynności.
Inną grupą są aplikacje niezależne od banku, służące do budżetowania. Mogą lepiej odpowiadać osobie, która chce kategoryzować wydatki, planować limity, analizować cele i patrzeć na kilka kont jednocześnie. SGB Mobile pozostaje wtedy źródłem bieżącej informacji o rachunku, ale niekoniecznie pełnym centrum planowania finansowego. Jeśli właśnie analiza wydatków jest dla Ciebie najważniejsza, wybór dodatkowego narzędzia może być rozsądniejszy niż oczekiwanie, że aplikacja bankowa zrobi wszystko.
Jeszcze inny przypadek to użytkownik kilku banków. Aplikacja SGB Mobile będzie naturalnym wyborem do rachunku prowadzonego w SGB, lecz osoba zarządzająca finansami rozproszonymi po wielu instytucjach może preferować jeden panel zbiorczy. Taki wybór zwykle oznacza kompromis: zyskujesz widok całości, ale możesz stracić część bezpośredniości i szczegółów dostępnych w aplikacji konkretnego banku.
Nie poleciłbym jej bez zastanowienia osobie, która oczekuje przede wszystkim zaawansowanych funkcji finansowych, rozbudowanych wykresów albo narzędzi inwestycyjnych. Nie dlatego, że aplikacja jest zła, tylko dlatego, że jej podstawowa wartość leży gdzie indziej: w mobilnym dostępie do codziennej bankowości. Wybierając ją, trzeba zaakceptować ten zakres zamiast porównywać ją z aplikacją zaprojektowaną do zupełnie innych zadań.
Co naprawdę kosztuje przejście na aplikację
Sam fakt, że aplikacja jest bezpłatna, nie usuwa kosztu zmiany nawyku. Trzeba poświęcić chwilę na instalację, konfigurację i nauczenie się układu. Dla osoby, która już sprawnie korzysta z bankowości internetowej, będzie to dodatkowy kanał, a nie automatyczne uproszczenie. Z drugiej strony poświęcony czas może szybko się zwrócić, jeśli często sprawdzasz konto poza domem.
Największym ryzykiem przy przejściu nie jest zwykle technologia, lecz pośpiech. Użytkownik może zapamiętać tylko miejsce przycisku „zatwierdź”, a pominąć sprawdzenie odbiorcy i kwoty. Dlatego pierwsze operacje wykonywałbym spokojnie, bez korzystania z aplikacji w sytuacji, w której nie mogę skoncentrować się na szczegółach. Po kilku użyciach obsługa staje się bardziej naturalna, ale kontrola danych powinna pozostać stałym elementem procesu.
Warto także pamiętać o zmianie telefonu. Przed usunięciem aplikacji ze starego urządzenia dobrze jest upewnić się, że na nowym działa dostęp do bankowości i że znamy procedurę ponownej aktywacji. Nie traktowałbym przenosin jak zwykłego kopiowania aplikacji, ponieważ dostęp do banku wymaga większej uwagi niż przeniesienie komunikatora czy gry.
Jeśli korzystasz z Androida 8.0 lub nowszego, wymagania systemowe nie powinny być przeszkodą na wielu używanych jeszcze urządzeniach. Mimo to starszy telefon może mieć słabszą wydajność, mniej wygodną klawiaturę albo problemy niezwiązane bezpośrednio z aplikacją. Przed pełnym przejściem sprawdziłbym nie tylko instalację, lecz także logowanie, przeglądanie historii i przygotowanie przelewu bez jego wysyłania.
Moja rekomendacja dla konkretnych użytkowników
Najlepiej wybrać SGB Mobile, gdy potrzebujesz prostego, mobilnego dostępu do swojego banku SGB i cenisz szybkie załatwianie codziennych spraw. Szczególnie dobrze widzę ją u osoby, która regularnie sprawdza saldo, wykonuje zwykłe przelewy i chce mieć rachunek pod ręką bez uruchamiania komputera. Bezpłatny dostęp do aplikacji oraz wysoka średnia ocena sprawiają, że próg wypróbowania jest niski.
Nie wybrałbym jej jako jedynego narzędzia dla kogoś, kto oczekuje rozbudowanego planowania budżetu, obsługi wielu banków w jednym miejscu albo specjalistycznych funkcji finansowych. W takim przypadku lepsze może być połączenie aplikacji bankowej z osobnym narzędziem do analizy wydatków, ewentualnie korzystanie z bankowości internetowej przy bardziej złożonych zadaniach.
Moje podejście jest więc umiarkowanie pozytywne i praktyczne. SGB Mobile nie musi być aplikacją do wszystkiego, żeby dobrze spełniać swoją podstawową rolę. Jej sens polega na skróceniu drogi między pytaniem „ile mam na koncie?” a konkretną, świadomie sprawdzoną odpowiedzią. Jeśli właśnie tego oczekujesz od mobilnej bankowości, instalacja ma uzasadnienie. Jeśli szukasz przede wszystkim centrum zarządzania całym majątkiem, przed wyborem warto porównać ją z narzędziami przeznaczonymi do szerszej analizy.
Ostatecznie poleciłbym ją znajomemu, który korzysta z usług SGB-Bank S.A. i chce zacząć wygodniej obsługiwać konto z telefonu. Zachęciłbym go jednak do spokojnego poznania aplikacji, sprawdzenia ustawień oraz zachowania nawyku weryfikowania każdej operacji przed zatwierdzeniem. Właśnie takie połączenie wygody i ostrożności najlepiej wykorzystuje możliwości SGB Mobile, bez oczekiwania, że jedna aplikacja rozwiąże wszystkie problemy związane z finansami.
Zalety
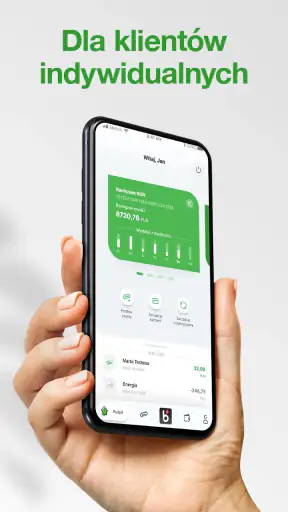
- Szybki podgląd salda
- historii i szczegółów rachunków.
- Logowanie biometrią zwiększa wygodę codziennego korzystania.
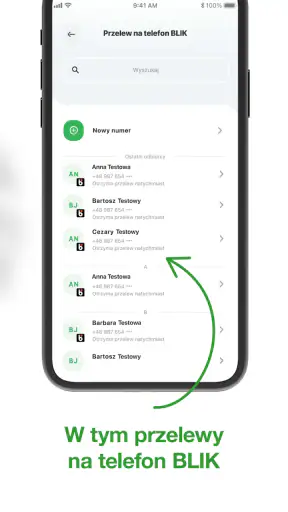
- Możliwość wykonywania przelewów bez wizyty w oddziale.
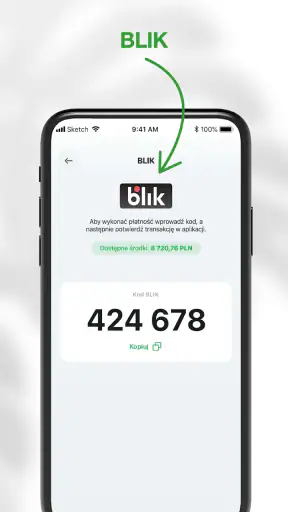
- Aplikacja obsługuje płatności mobilne i przelewy BLIK.
- Powiadomienia pomagają kontrolować operacje na koncie.
Wady
- Niektóre funkcje mogą wymagać dodatkowej autoryzacji.
- Dostępność usług zależy od stabilnego połączenia z internetem.
- Interfejs może wydawać się mniej intuicyjny nowym użytkownikom.
- Zakres funkcji zależy od posiadanych produktów SGB.
- Aktualizacje aplikacji mogą czasowo zmieniać układ menu.
Często zadawane pytania
Czym jest SGB Mobile i do czego służy ta aplikacja?
SGB Mobile to aplikacja bankowości mobilnej przeznaczona dla klientów banków należących do Spółdzielczej Grupy Bankowej. Po zalogowaniu pozwala sprawdzać saldo i historię rachunku, wykonywać przelewy, zarządzać płatnościami oraz korzystać z wybranych usług bankowych bez wizyty w placówce. Zakres dostępnych funkcji może zależeć od konkretnego banku spółdzielczego i rodzaju posiadanego konta.
Czy korzystanie z SGB Mobile jest bezpieczne?
Aplikacja wykorzystuje standardowe mechanizmy ochrony bankowości elektronicznej, takie jak logowanie zabezpieczone kodem, biometrią lub inną metodą autoryzacji oraz dodatkowe potwierdzanie wybranych operacji. Przed instalacją warto pobrać SGB Mobile wyłącznie z oficjalnego sklepu Google Play lub App Store. Nie należy udostępniać nikomu kodu PIN, haseł ani kodów autoryzacyjnych i zawsze trzeba sprawdzać szczegóły operacji przed jej zatwierdzeniem.
Jak rozpocząć korzystanie z aplikacji SGB Mobile?
Aby rozpocząć korzystanie z SGB Mobile, należy pobrać oficjalną aplikację na telefon, a następnie przejść proces aktywacji zgodnie z instrukcjami wyświetlanymi na ekranie. Zwykle potrzebny jest dostęp do bankowości internetowej lub wcześniejsze przygotowanie usługi przez bank. Podczas konfiguracji ustala się sposób logowania, na przykład PIN albo biometrię. W razie problemów z aktywacją najlepiej skontaktować się bezpośrednio ze swoim bankiem spółdzielczym.
Jakie operacje można wykonywać w SGB Mobile?
W zależności od banku i dostępnego pakietu usług SGB Mobile może umożliwiać sprawdzanie salda, przeglądanie historii transakcji, wykonywanie przelewów krajowych, obsługę przelewów zdefiniowanych oraz zarządzanie wybranymi produktami bankowymi. Aplikacja może również wspierać płatności mobilne, autoryzację operacji i kontakt z bankiem. Przed pobraniem warto sprawdzić, czy konkretna funkcja jest dostępna w Twoim banku.
Czy SGB Mobile działa na każdym telefonie i czy korzystanie z aplikacji jest płatne?
SGB Mobile wymaga kompatybilnego telefonu z aktualnym systemem Android lub iOS oraz dostępu do internetu. Na bardzo starych urządzeniach aplikacja może nie działać prawidłowo albo nie być dostępna w sklepie. Samo pobranie aplikacji zazwyczaj nie wiąże się z opłatą, jednak bank może naliczać standardowe prowizje za niektóre operacje, zgodnie z własną taryfą. Koszty internetu mobilnego zależą natomiast od operatora.