Raiffeisen Digital Bank
- Ocena
- 4,6
- Pobrane
- 500 000+
- Wiek
- PEGI 3
Dodatkowe informacje
- Nazwa aplikacji
- Raiffeisen Digital Bank
- Kategoria
- Finanse
- Nazwa pakietu
- com.raiffeisen.digitalbank
- Deweloper
- Raiffeisen Digital Bank AG
- Ocena
- 4,6
- Wersja
- 2.46.1
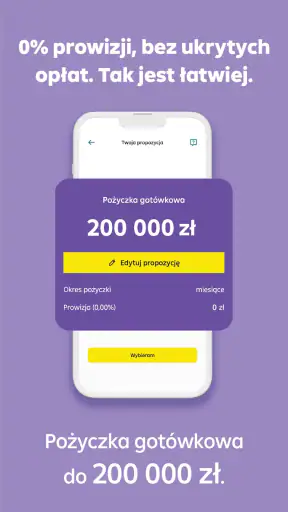
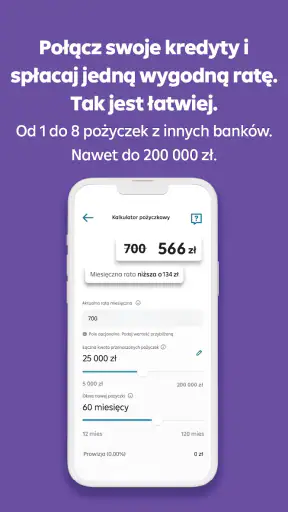
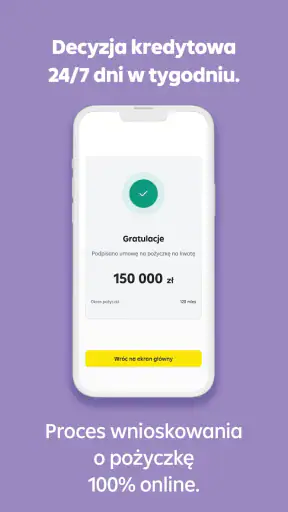
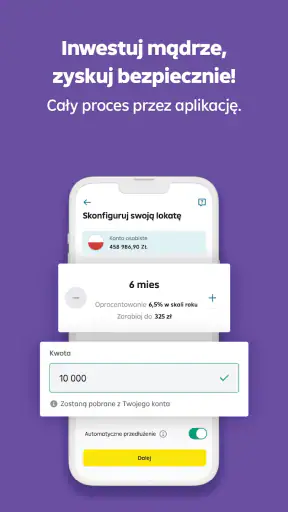
 Analiza: Appcrazy
W pierwszym tygodniu z bankiem obsługiwanym głównie z telefonu największe wrażenie robi sama zmiana rytmu: zamiast planować, kiedy zajrzeć do placówki lub usiąść przy komputerze, sięgam po telefon, gdy chcę sprawdzić swoje finanse. Raiffeisen Digital Bank warto jednak oceniać nie jak kolejną aplikację do przelewów, ale jak próbę przeniesienia całej codziennej relacji z bankiem do kanału cyfrowego. Ja patrzę na takie rozwiązanie przez kilka praktycznych pytań: czy aplikacja jest wygodna przy zwykłych płatnościach, czy łatwo znaleźć ważne informacje, czy mogę szybko zareagować na problem i czy przejście z dotychczasowego banku nie będzie bardziej kłopotliwe niż warte zachodu.
To aplikacja finansowa od Raiffeisen Digital Bank AG, dostępna bez opłat i przeznaczona dla użytkowników od PEGI 3. W sklepie utrzymuje średnią 4,6 na podstawie około 7 tysięcy ocen, a liczba instalacji przekroczyła 500 tysięcy. To nie jest już niszowy eksperyment, choć skala nadal sugeruje produkt bardziej skoncentrowany na bankowości cyfrowej niż na rozbudowanej sieci tradycyjnych placówek.
Jak oceniam bank działający przede wszystkim w telefonie
Przy wyborze aplikacji bankowej nie zaczynam od wyglądu ekranu głównego. Najpierw sprawdzam, czy najczęstsze czynności są logicznie ułożone: sprawdzenie salda, przejrzenie historii, wykonanie przelewu, kontrola płatności kartą i znalezienie pomocy. Dopiero potem interesują mnie dodatki. Ładny interfejs szybko przestaje mieć znaczenie, jeśli przy pilnej operacji trzeba przekopywać się przez kilka niejasnych menu.
Raiffeisen Digital Bank najlepiej rozpatrywać jako wybór dla osoby, która chce ograniczyć kontakt z bankiem do smartfona. Sam fakt, że aplikacja jest bezpłatna, obniża próg wejścia, ale nie powinien być jedynym argumentem. W bankowości ważniejsze od ceny pobrania są codzienna przewidywalność, jasność komunikatów i poczucie kontroli nad pieniędzmi. O trwałej wartości decyduje tu nie nowość, lecz to, czy po kilku tygodniach nadal chcę otwierać aplikację, bo ułatwia mi rutynę.
Warto też zwrócić uwagę na kompatybilność. Aktualna wersja 2.46.1 wymaga systemu Android 8.0 lub nowszego. Dla większości współczesnych telefonów nie będzie to szczególna przeszkoda, ale przed zmianą urządzenia albo instalacją na starszym smartfonie dobrze sprawdzić wersję systemu. Aplikacja finansowa nie jest dobrym miejscem na przypadkowe kompromisy techniczne, zwłaszcza gdy telefon ma służyć do potwierdzania operacji.
Pierwszy tydzień: sprawdzam własny rytm
Wyobrażam sobie sytuację: rano płacę za zakupy, w południe dostaję wiadomość o przelewie, a wieczorem chcę sprawdzić, czy obciążenie karty odpowiada rzeczywistej kwocie. W takim dniu nie potrzebuję rozbudowanych analiz inwestycyjnych. Potrzebuję szybko otworzyć aplikację, rozpoznać aktualny stan środków i bez wątpliwości odróżnić własną transakcję od czegoś podejrzanego.
To właśnie w takich krótkich, powtarzalnych kontaktach oceniam bankowość mobilną. Jeśli aplikacja prowadzi użytkownika prostą ścieżką i nie zmusza go do zapamiętywania, gdzie znajduje się każda funkcja, jej wartość rośnie z każdym tygodniem. Dla mnie to ważniejsze niż obecność efektownych dodatków, z których korzysta się raz na kilka miesięcy.
Bądź na bieżąco z najnowszymi artykułami
YouTube Kids rośnie w cieniu algorytmu. Rodzice chcą więcej kontroli
Lark Player porządkuje muzykę, ale gubi się w szczegółach
Hero Wars: Alliance kontra konkurencja – kto wygrywa?
CapCut żyje dzięki szablonom, trendom i pomysłom twórców
Reface: Zmiana twarzy z fotki – Rewolucja czy Przemijający Trend?
Jak Algorytmy YouTube Kształtują Twoje Doświadczenie Oglądania
Praktyczna wskazówka jest prosta: po pierwszym uruchomieniu nie ograniczaj się do sprawdzenia ekranu głównego. Przejdź spokojnie przez historię, ustawienia bezpieczeństwa, dane kontaktowe i sposób uzyskiwania pomocy. W razie problemu oszczędza to nerwów, bo nie szukasz podstawowych opcji dopiero wtedy, gdy naprawdę ich potrzebujesz. Warto też od razu sprawdzić, czy rozpoznajesz sposób opisywania transakcji: później łatwiej wychwycić obciążenie, które nie pasuje do twoich zakupów.
Co przemawia za tym rozwiązaniem
Najmocniejszą stroną Raiffeisen Digital Bank jest jego cyfrowe ukierunkowanie. Dla mnie oznacza to mniej przywiązania do bankowości wykonywanej przy biurku i większą gotowość do załatwiania spraw w biegu. Jeżeli większość operacji wykonujesz samodzielnie, a wizyty w oddziale są dla ciebie raczej wyjątkiem niż standardem, taki model może być naturalniejszy niż tradycyjna aplikacja będąca tylko dodatkiem do placówki.
Drugą zaletą jest niski koszt rozpoczęcia korzystania. Bezpłatna aplikacja pozwala ją przetestować bez kupowania dodatkowego narzędzia i bez traktowania instalacji jak dużej decyzji finansowej. Oczywiście później trzeba zapoznać się z warunkami konkretnych usług bankowych, ale sam dostęp do aplikacji nie tworzy bariery dla osoby, która chce najpierw sprawdzić, czy taki sposób obsługi jej odpowiada.
Doceniam też to, że produkt ma już wystarczająco dużą bazę użytkowników, aby nie wyglądał na rozwiązanie stworzone wyłącznie do demonstracji. Około 986 opinii tekstowych daje więcej materiału do oceny doświadczeń niż sama wysoka średnia. Nie traktuję ocen jako gwarancji, że każda osoba będzie zadowolona, ale jest to sygnał, że aplikacja jest realnie używana i podlega codziennemu sprawdzianowi.
Największa wartość pojawia się wtedy, gdy telefon jest dla ciebie głównym miejscem zarządzania pieniędzmi. W takim układzie aplikacja nie konkuruje tylko szybkością. Konkuruję z własnym przyzwyczajeniem do starego banku, z zapisanymi odbiorcami, historią operacji i poczuciem, że wiem, gdzie wszystko znaleźć. Raiffeisen Digital Bank ma sens, gdy wygoda mobilnego modelu jest dla mnie ważniejsza niż przywiązanie do dotychczasowego układu.
Małe czynności, które decydują o wygodzie
W bankowości cyfrowej łatwo skupić się na wielkich funkcjach, a pominąć drobiazgi. Tymczasem to one decydują, czy aplikacja pomaga, czy tylko przenosi papierologię na ekran. Zwracam uwagę na to, jak szybko mogę wrócić do historii po wykonaniu operacji, czy komunikaty są zrozumiałe i czy aplikacja nie wymaga ode mnie zgadywania, co wydarzy się po naciśnięciu przycisku.
Dobrym zwyczajem jest również regularne porządkowanie własnej wiedzy o wydatkach. Nie chodzi o tworzenie skomplikowanego budżetu, lecz o sprawdzanie, czy rozpoznaję wszystkie obciążenia i czy saldo odpowiada temu, czego się spodziewam. Aplikacja bankowa jest wtedy nie tylko miejscem do wysyłania pieniędzy, ale także punktem kontrolnym. To szczególnie przydatne osobom, które często płacą kartą w wielu miejscach i nie chcą czekać do końca miesiąca z analizą konta.
Nie zakładałbym jednak, że sama instalacja rozwiąże problem złych nawyków finansowych. Żaden interfejs nie zastąpi własnej dyscypliny. Jeśli ktoś nie sprawdza historii, ignoruje powiadomienia i nie aktualizuje danych kontaktowych, nawet dobrze zaprojektowana aplikacja będzie wykorzystywana tylko częściowo.
Wartość po pierwszym miesiącu
Po początkowym oswojeniu liczy się powtarzalność. Zwykły przelew do tej samej osoby, sprawdzenie wpływu i kontrola wydatków powinny stać się czynnościami, o których nie muszę długo myśleć. Dobrze działa tu prosty nawyk: raz w tygodniu przejrzeć historię i porównać ją z tym, czego się spodziewałem, zamiast próbować odtworzyć wszystkie zakupy dopiero pod koniec miesiąca.
Ten rytm pomaga również w praktycznej ocenie, czy bank pasuje do mojego życia. Jeśli korzystam z telefonu podczas dojazdu lub między obowiązkami, ważne jest, by wiedzieć, które rzeczy mogę wygodnie załatwić od ręki, a które lepiej zostawić na spokojniejszy moment. W sprawach finansowych pośpiech nie zawsze jest zaletą; aplikacja powinna ułatwiać dostęp, ale decyzję o wysłaniu pieniędzy nadal warto podejmować uważnie.
Jednym z mniej oczywistych zastosowań jest potraktowanie historii jako narzędzia do szybkiego uzgadniania wydatków ze współdomownikiem. Zamiast polegać na pamięci, mogę sprawdzić datę i kwotę zakupu, zanim rozliczymy wspólny rachunek. To nie zastępuje osobnej aplikacji budżetowej, ale ogranicza drobne nieporozumienia, jeśli potrzebuję jedynie potwierdzić konkretną transakcję.
Porównanie z typowymi alternatywami
W porównaniu z bankiem tradycyjnym rozwiązanie cyfrowe zwykle wygrywa prostotą dostępu. Nie muszę planować wizyty, a telefon mam przy sobie. Traci natomiast część przewagi w sytuacjach, w których problem wymaga dłuższego wyjaśnienia albo osobistego wsparcia. To nie jest wada absolutna; to wymiana jednego rodzaju wygody na inny.
W porównaniu z aplikacją fintechową Raiffeisen Digital Bank może zainteresować osobę, która chce korzystać z banku cyfrowego, ale jednocześnie szuka rozwiązania osadzonego w klasycznej kategorii bankowej. Fintechy często przyciągają szybkością i wyspecjalizowanymi funkcjami, lecz przed wyborem trzeba osobno ocenić zakres usług, obsługę problemów i własne wymagania dotyczące rachunku. Nie zakładałbym, że sama nowoczesność interfejsu oznacza lepszą ochronę albo większą wygodę.
Z kolei duża aplikacja uniwersalnego banku może być lepsza dla kogoś, kto już korzysta z wielu produktów tego samego dostawcy. Wtedy wspólny dostęp do różnych spraw finansowych może przeważyć nad zaletą wyspecjalizowanego, cyfrowego modelu. Raiffeisen Digital Bank wybrałbym raczej wtedy, gdy chcę uprościć codzienną bankowość, a nie wtedy, gdy zależy mi na maksymalnie szerokim centrum finansowym.
Co naprawdę kosztuje zmianę banku
Największym kosztem przejścia nie musi być opłata. Częściej jest nim czas potrzebny na przeniesienie przyzwyczajeń. Trzeba poinformować pracodawcę lub inne osoby wysyłające pieniądze, zaktualizować dane w usługach cyklicznych, zapisać nowych odbiorców i sprawdzić, czy wszystkie regularne obciążenia zostały uwzględnione. To praca nudna, ale pominięcie jednego elementu może później wywołać niepotrzebne zamieszanie.
Ja nie zamykałbym starego rachunku w dniu instalacji nowej aplikacji. Najpierw przez pewien czas sprawdziłbym, czy wpływy przychodzą prawidłowo, czy rozpoznaję wszystkie płatności i czy nowy sposób obsługi nie utrudnia mi ważnych czynności. Dopiero wtedy można spokojnie zdecydować, czy stary bank jest jeszcze potrzebny. Taki etap przejściowy zmniejsza ryzyko, że jedna niedopilnowana płatność zablokuje codzienne sprawy.
Warto również przygotować się mentalnie na zmianę miejsc, w których szuka się informacji. W starym banku mogłem znać menu na pamięć, a w nowym przez pierwsze dni będę działał wolniej. Nie oceniam aplikacji wyłącznie po pierwszym uruchomieniu, ale też nie ignoruję powtarzającego się tarcia. Jeśli po kilku próbach nadal nie wiem, gdzie znaleźć podstawowe informacje, to sygnał, że rozwiązanie może nie pasować do mojego sposobu pracy.
Utrzymanie nawyku i źródła zmęczenia
Samodzielne prowadzenie bankowości cyfrowej wymaga niewielkiej, ale regularnej uwagi. Trzeba pilnować aktualności danych kontaktowych, zachować bezpieczny dostęp do telefonu i nie odkładać na później spraw, które wymagają reakcji. To nie musi oznaczać codziennego sprawdzania salda. Dla wielu osób wystarczy rytm dopasowany do wpływów i płatności, pod warunkiem że nie ignorują nieoczekiwanych obciążeń.
Zmęczenie pojawia się wtedy, gdy aplikacja staje się kolejnym źródłem powiadomień, które odruchowo zamykam, albo gdy otwieram ją tylko po to, by znaleźć jedną informację, a potem i tak muszę szukać jej gdzie indziej. Dlatego na początku warto odróżnić komunikaty, które wymagają działania, od zwykłych przypomnień, oraz unikać sprawdzania konta bez konkretnego powodu. Mniej przypadkowych wejść może paradoksalnie pomóc utrzymać uważność.
Istotny kompromis dotyczy także liczby używanych narzędzi. Jeśli już prowadzę budżet w arkuszu lub osobnej aplikacji, nie ma sensu oczekiwać, że bank całkowicie zastąpi ten system. Lepiej ustalić podział: bank służy do operacji i weryfikacji obciążeń, a drugie narzędzie do planowania. Takie podejście ogranicza frustrację, gdy od aplikacji finansowej oczekuje się funkcji, których nie używa się w codziennej bankowości.
Bezpieczeństwo zaczyna się poza ekranem
Przy aplikacji finansowej nie wystarczy pytać, czy wygląda nowocześnie. Znacznie ważniejsze jest moje zachowanie: aktualny system telefonu, blokada ekranu, ostrożność wobec wiadomości i unikanie logowania na cudzym urządzeniu. Nie instalowałbym aplikacji bankowej na telefonie, którego używa wiele osób, ani nie przekazywałbym kodów potwierdzających komuś, kto przedstawia się jako konsultant.
Po zmianie banku poświęciłbym kilka minut na przejrzenie ustawień zabezpieczeń i kontaktu. To jedna z tych czynności, które wydają się zbędne, dopóki nie pojawi się problem. Dobrze wiedzieć wcześniej, jak zgłosić nieznaną transakcję, gdzie znaleźć pomoc i jakie informacje będą potrzebne podczas kontaktu z bankiem. Taki przygotowany scenariusz jest bardziej praktyczny niż samo liczenie na to, że wszystko zawsze zadziała.
Nie traktuję wysokiej oceny w sklepie jako dowodu bezpieczeństwa. Ocena mówi przede wszystkim o doświadczeniu użytkowników, a bezpieczeństwo zależy także od aktualizacji, urządzenia i własnych decyzji. Aplikacja jest rozwijana, czego przykładem jest obecna wersja 2.46.1, ale ja i tak instalowałbym aktualizacje bez zwlekania.
Kto skorzysta, a kto powinien wybrać inaczej
Poleciłbym Raiffeisen Digital Bank osobie, która chce prowadzić codzienną bankowość z telefonu, ceni prosty dostęp i nie potrzebuje regularnych wizyt w oddziale. To także rozsądna propozycja dla kogoś, kto chce przetestować cyfrowy model bez płacenia za samą aplikację. Najlepiej odnajdzie się tu użytkownik samodzielny, który potrafi kontrolować historię operacji, dba o bezpieczeństwo i nie oczekuje, że bank będzie prowadził go za rękę przy każdej decyzji.
Ostrożniej podszedłbym do wyboru, jeśli twoje finanse są wielowarstwowe, korzystasz z obsługi firmowej albo cenisz osobistego doradcę bardziej niż mobilność. Podobnie w przypadku bardzo starego telefonu: wymaganie Androida 8.0 lub nowszego może wykluczyć część urządzeń, a bankowość nie powinna być powodem do używania sprzętu, który dawno nie otrzymuje poprawek.
Przed ostateczną decyzją zrobiłbym własny test: sprawdziłbym, ile kroków zajmuje odnalezienie najważniejszych informacji, czy rozumiem komunikaty i czy potrafię samodzielnie znaleźć kanał pomocy. Następnie porównałbym to z bankiem, którego używam obecnie. Nie z reklamą konkurencji, tylko z własną codzienną rutyną. To uczciwsze kryterium niż wybieranie na podstawie samej liczby funkcji.
Moja końcowa rekomendacja
Raiffeisen Digital Bank polecam jako bankowość dla osoby mobilnej, samodzielnej i nastawionej na codzienną obsługę z telefonu. Bezpłatny dostęp do aplikacji, cyfrowy charakter i dobra średnia ocen sprawiają, że warto dać mu szansę, szczególnie jeśli obecny bank wydaje się zbyt ciężki albo wymaga od ciebie więcej kontaktu z tradycyjnymi kanałami, niż naprawdę potrzebujesz.
Nie polecałbym jednak zmiany w ciemno. Najpierw przemyślałbym wpływy, stałe płatności, historię rachunku i sytuacje, w których potrzebuję pomocy człowieka. Jeśli te elementy nie stanowią problemu, przejście może uprościć codzienne zarządzanie pieniędzmi. Jeśli natomiast twoje wymagania wykraczają poza prostą bankowość mobilną, większy, bardziej rozbudowany bank albo rozwiązanie z silniejszą obsługą osobistą może być rozsądniejszym wyborem.
Moja ocena jest więc pozytywna, ale warunkowa. To nie aplikacja dla każdego stylu korzystania z finansów, tylko konkretna propozycja dla tych, którzy chcą, aby telefon był głównym punktem kontaktu z bankiem. Jeżeli właśnie tego szukasz, Raiffeisen Digital Bank zasługuje na praktyczny test, a nie tylko szybkie przejrzenie opisu w sklepie.
Na końcu liczy się nie to, ile funkcji widzę na ekranie, lecz czy po kilku tygodniach łatwiej kontroluję pieniądze niż wcześniej. W przypadku tego rozwiązania odpowiedź może być twierdząca, pod warunkiem że cyfrowy model naprawdę pasuje do twoich przyzwyczajeń i nie oczekujesz od aplikacji zastąpienia wszystkich form bankowej obsługi.
Zalety
- Całkowicie cyfrowe otwieranie konta bez wizyty w oddziale.
- Przejrzysty interfejs ułatwia kontrolowanie rat
- salda i historii operacji.
- Wnioski kredytowe można składać zdalnie
- o dowolnej porze.
- Powiadomienia pomagają szybko zauważyć nowe operacje na koncie.
- Aplikacja ogranicza zużycie papieru dzięki elektronicznej dokumentacji.
Wady
- Dostępność produktów może zależeć od kraju i aktualnej oferty banku.
- Do rejestracji potrzebny jest dokument tożsamości oraz sprawny aparat.
- Brak tradycyjnych oddziałów może utrudniać osobisty kontakt z doradcą.
- Problemy z internetem mogą uniemożliwić dostęp do części funkcji.
- Nie wszystkie operacje bankowe muszą być dostępne bezpośrednio w aplikacji.
Często zadawane pytania
Czym jest Raiffeisen Digital Bank i jakie usługi oferuje?
Raiffeisen Digital Bank to mobilny bank nastawiony na obsługę zdalną, bez konieczności odwiedzania tradycyjnej placówki. Za pomocą aplikacji użytkownik może zarządzać rachunkiem, sprawdzać saldo i historię operacji, wykonywać przelewy oraz korzystać z wybranych produktów finansowych dostępnych w danym kraju. Zakres usług, opłaty i warunki mogą się różnić zależnie od aktualnej oferty oraz lokalnych regulacji.
Jak założyć konto w Raiffeisen Digital Bank i jakie dokumenty są potrzebne?
Proces rejestracji odbywa się przede wszystkim w aplikacji i zwykle obejmuje podanie danych osobowych, zaakceptowanie wymaganych zgód oraz potwierdzenie tożsamości. Bank może poprosić o zdjęcie dokumentu tożsamości, nagranie lub zdjęcie twarzy oraz dodatkowe informacje wymagane przepisami bezpieczeństwa. Przed rozpoczęciem warto przygotować ważny dokument i telefon z działającym aparatem.
Czy korzystanie z aplikacji Raiffeisen Digital Bank jest bezpieczne?
Aplikacja wykorzystuje standardowe mechanizmy ochrony bankowej, takie jak logowanie biometryczne, kody zabezpieczające, szyfrowanie komunikacji i dodatkowe potwierdzanie wybranych operacji. Bezpieczeństwo zależy jednak również od użytkownika. Należy instalować aplikację wyłącznie z oficjalnego sklepu, nie udostępniać kodów, unikać logowania przez podejrzane linki i natychmiast zgłaszać bankowi utratę telefonu lub nietypowe transakcje.
Czy Raiffeisen Digital Bank pobiera opłaty za konto i przelewy?
Opłaty zależą od rodzaju rachunku, kraju, aktualnego cennika oraz wykorzystywanej usługi. Niektóre podstawowe czynności mogą być bezpłatne, natomiast koszty mogą pojawić się przy określonych przelewach, wypłatach z bankomatów, przewalutowaniu lub dodatkowych produktach. Przed założeniem konta należy dokładnie sprawdzić tabelę opłat i prowizji, ponieważ warunki mogą zmieniać się wraz z aktualizacją oferty.
Co zrobić, jeśli aplikacja nie działa albo nie mogę zalogować się do konta?
W przypadku problemów warto najpierw sprawdzić połączenie z internetem, zaktualizować aplikację i uruchomić ponownie telefon. Nie należy wielokrotnie wpisywać przypadkowych danych, ponieważ konto może zostać czasowo zablokowane. Jeśli problem dotyczy kodu, biometrii, przelewu lub weryfikacji tożsamości, najlepiej skorzystać z oficjalnego centrum pomocy albo skontaktować się z obsługą banku, używając danych kontaktowych podanych w aplikacji lub na stronie banku.