Pocztowy
- Ocena
- 4,7
- Pobrane
- 100 000+
- Wiek
- PEGI 3
Dodatkowe informacje
- Nazwa aplikacji
- Pocztowy
- Kategoria
- Finanse
- Nazwa pakietu
- pl.envelobank.aplikacja
- Deweloper
- Bank Pocztowy
- Ocena
- 4,7
- Wersja
- 4.9.0
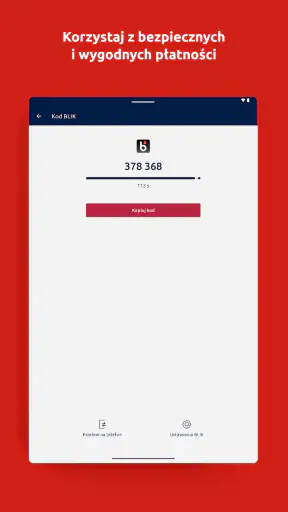
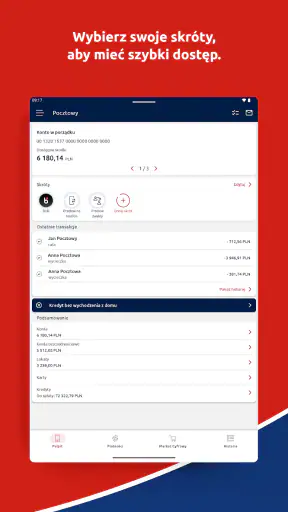
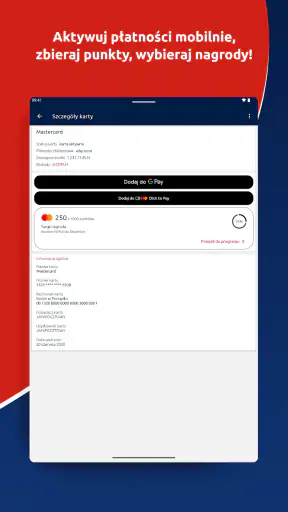
 Analiza: Appcrazy
W bankowości mobilnej wygoda zależy nie tylko od tego, co można zrobić, lecz także od tego, czy akurat mam połączenie z siecią. Przy Pocztowym traktuję telefon jako szybki kanał dostępu do rachunku, ale nie zakładam, że każdą sprawę da się załatwić w każdych warunkach. Gdy jestem w miejscu ze słabym zasięgiem, rozsądniej poczekać z ważnym przelewem, aż połączenie będzie stabilne, niż klikać ponownie i nie mieć pewności, czy operacja została przyjęta.
To aplikacja finansowa Banku Pocztowego, więc najbardziej naturalnie sprawdza się u osób, które już korzystają z tego banku. Jest bezpłatna, a jej średnia ocena wynosi 4,7 na podstawie około 37 tysięcy ocen. Odbieram to jako zachęcający sygnał popularności, ale nie jako gwarancję, że na każdym telefonie i przy każdym połączeniu zadziała identycznie. Ostatecznie liczy się to, czy odpowiada moim codziennym potrzebom.
Połączenie z siecią jako część bankowej rutyny
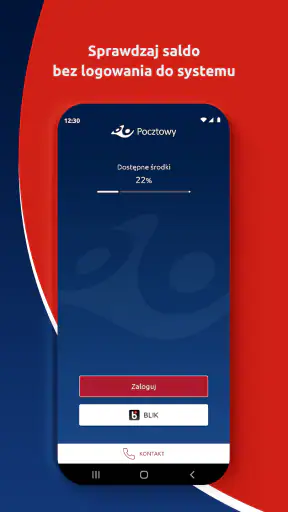
Najlepiej myśleć o aplikacji jak o narzędziu do spraw, które wymagają aktualnego dostępu do banku. Kiedy chcę sprawdzić saldo, przejrzeć operacje albo wykonać przelew, potrzebuję nie tylko telefonu, ale też działającego połączenia. W praktyce oznacza to, że w metrze, zatłoczonym miejscu lub na granicy zasięgu warto najpierw upewnić się, że ekran rzeczywiście załadował aktualne informacje, a dopiero potem podejmować decyzję finansową.
Przy słabym internecie najgorszym odruchem jest wielokrotne zatwierdzanie tej samej czynności. Jeśli ekran długo się ładuje, robię pauzę i sprawdzam, czy aplikacja pokazuje wynik operacji, zamiast od razu ponawiać przelew. To prosty nawyk, ale przy bankowości pomaga uniknąć niepotrzebnej niepewności. Gdy sprawa jest pilna, stabilne połączenie i chwila skupienia są ważniejsze niż pośpiech.
W drodze, w sklepie i między obowiązkami
Mobilność ma największą wartość w krótkich, konkretnych momentach: przed zakupem, po otrzymaniu informacji o płatności albo wtedy, gdy chcę szybko upewnić się, że na rachunku pojawił się oczekiwany wpływ. Jeśli jestem poza domem, mogę skorzystać z telefonu zamiast odkładać kontrolę do wieczora. Jednocześnie nie wybierałbym przypadkowego, publicznego połączenia tylko po to, by załatwić sprawę szybciej. Przy banku lepiej poczekać na bezpieczniejsze i stabilniejsze warunki, zwłaszcza jeśli chodzi o operację wymagającą dokładnego sprawdzenia danych.
Przydatny jest też podział zadań według sytuacji. Szybkie sprawdzenie rachunku pasuje do krótkiej przerwy, natomiast przelew z kilkoma szczegółami lepiej wykonać w spokojnym miejscu. Dzięki temu ekran telefonu nie staje się źródłem pomyłek, gdy ktoś czeka przy kasie albo rozprasza mnie rozmowa. Aplikacja ułatwia dostęp, ale to użytkownik decyduje, czy dana chwila nadaje się do bezpiecznego działania.
Gdy coś się ładuje zbyt długo
Przy problemie z połączeniem najpierw sprawdziłbym, czy telefon ma dostęp do internetu, a następnie odczekał chwilę przed ponownym uruchomieniem czynności. Jeśli chodziło o przelew, nie powtarzałbym go w ciemno: najpierw zajrzałbym do historii, by ocenić, czy operacja już się pojawiła. Taki sposób postępowania ogranicza ryzyko wykonania tej samej czynności dwa razy i pozwala oddzielić problem z siecią od problemu z samą operacją.
Bądź na bieżąco z najnowszymi artykułami
YouTube Kids rośnie w cieniu algorytmu. Rodzice chcą więcej kontroli
Lark Player porządkuje muzykę, ale gubi się w szczegółach
Hero Wars: Alliance kontra konkurencja – kto wygrywa?
CapCut żyje dzięki szablonom, trendom i pomysłom twórców
Reface: Zmiana twarzy z fotki – Rewolucja czy Przemijający Trend?
Jak Algorytmy YouTube Kształtują Twoje Doświadczenie Oglądania
Warto też rozróżniać dwa przypadki: brak odpowiedzi aplikacji i brak pewności co do wyniku działania. W pierwszym mogę spróbować ponownie po odzyskaniu połączenia; w drugim najpierw sprawdzam rachunek i historię. Nie traktuję krótkiego komunikatu ani długiego ładowania jako dowodu, że pieniądze zostały przesunięte lub że nic się nie wydarzyło. Przy ważnej sprawie spokojne sprawdzenie stanu jest lepsze niż zgadywanie.
Takie podejście jest szczególnie istotne wtedy, gdy telefon przełącza się między siecią komórkową a Wi-Fi. Jeśli połączenie urywa się w trakcie korzystania, najrozsądniej poczekać, aż dostęp do internetu będzie stabilny, i dopiero wtedy sprawdzić wynik. Nie warto wykonywać wrażliwej operacji w ruchu, kiedy uwaga i łączność zmieniają się co chwilę.
Ostrożne korzystanie z danych mobilnych
Przy typowym, krótkim sprawdzaniu rachunku nie planowałbym używania aplikacji jako długiej sesji. Warto jednak pamiętać o pakiecie danych, szczególnie podczas podróży, gdy telefon korzysta z połączenia rozliczanego inaczej niż zwykle. Jeśli chcę ograniczyć zużycie, załatwiam kilka prostych spraw podczas jednego otwarcia zamiast wracać do aplikacji co parę minut. Nie chodzi o rezygnację z kontroli, tylko o rozsądne łączenie czynności.
W sprawach finansowych oszczędność danych nie powinna być ważniejsza od pewności. Jeżeli muszę sprawdzić, czy ważny wpływ dotarł, robię to wtedy, gdy mogę normalnie połączyć się z bankiem. Nie opieram decyzji o płatności na zapamiętanym saldzie sprzed kilku godzin. To praktyczny kompromis: ograniczam zbędne odświeżanie, ale nie odkładam potrzebnej kontroli tylko po to, by zużyć mniej internetu.
Najważniejsza funkcja: bank w telefonie, kiedy naprawdę go potrzebuję
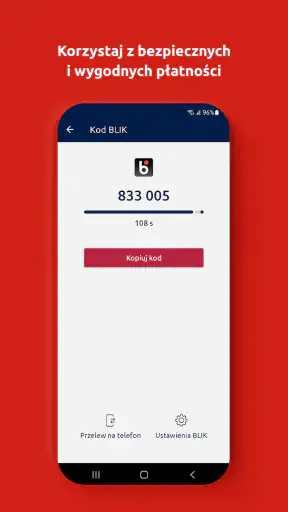
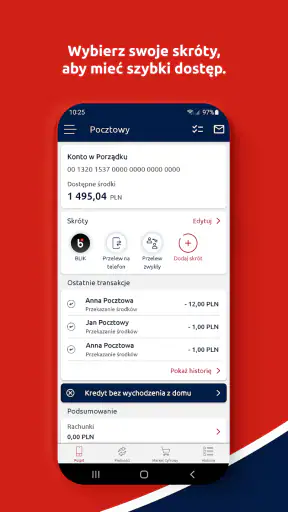
Największą zaletą Pocztowego jest dostęp do rachunku w sytuacjach, w których tradycyjne kanały są zwyczajnie niewygodne. Mogę sprawdzić historię płatności po zakupach, upewnić się, czy wynagrodzenie już wpłynęło, albo zareagować na nieoczekiwane obciążenie bez szukania oddziału czy uruchamiania przeglądarki. W przypadku aplikacji bankowej właśnie ta dostępność ma większe znaczenie niż atrakcyjny wygląd.
W praktyce telefon staje się punktem kontroli nad pieniędzmi. Nie muszę odkładać drobnej sprawy na później, bo sprawdzenie rachunku zajmuje chwilę. To szczególnie przydatne przy regularnych płatnościach: mogę szybko zweryfikować, czy przelew za mieszkanie został wykonany, czy rachunek nie został pobrany dwa razy i czy saldo odpowiada temu, czego się spodziewam.
Najbardziej użyteczny efekt tej aplikacji to skrócenie dystansu między kontrolą a działaniem. Sama informacja o saldzie jest cenna, ale jeszcze ważniejsze jest to, że po zauważeniu problemu mogę od razu przejść do odpowiedniej operacji. Nie traktuję więc Pocztowego jak elektronicznego wyciągu, lecz jak narzędzie do bieżącego pilnowania rachunku.
Co zmienia mobilny sposób obsługi
Bankowość mobilna jest najbardziej sensowna wtedy, gdy użytkownik chce załatwiać sprawy w swoim rytmie. Wizyta w placówce ma sens przy bardziej złożonych kwestiach, natomiast do codziennego sprawdzania rachunku telefon jest po prostu wygodniejszy. Pocztowy dobrze wpisuje się w taki model: korzystam z niego wtedy, gdy pojawia się konkretna potrzeba, a nie dlatego, że chcę długo analizować wykresy czy budować plan inwestycyjny.
Warto też docenić ograniczenie rozpraszaczy. Aplikacja bankowa nie musi być centrum zakupów, wiadomości i promocji. Dla mnie zaletą jest to, że mogę skupić się na rachunku i operacjach, zamiast przedzierać się przez funkcje, których nie używam. Z drugiej strony osoby oczekujące rozbudowanych podpowiedzi dotyczących budżetu mogą uznać takie podejście za zbyt skromne.
Jak wygląda używanie w codziennych sytuacjach
Wyobraźmy sobie zwykły poranek przed wyjściem do pracy. Wiem, że tego dnia zostanie pobrana rata albo opłata za usługę, ale nie pamiętam, czy na koncie jest wystarczająca kwota. Otwieram aplikację, sprawdzam bieżące środki i historię, a następnie podejmuję decyzję: przelewam pieniądze, odkładam płatność albo niczego nie zmieniam. To mały scenariusz, lecz właśnie z takich sytuacji składa się realna użyteczność bankowości mobilnej.
Inny przykład to zakupy w sklepie. Jeśli kwota na rachunku wydaje mi się niższa niż powinna, mogę od razu przejrzeć ostatnie operacje. Taka kontrola pomaga odróżnić zapomnianą płatność od błędu lub nieznanego obciążenia. Nie muszę czekać do wieczora, kiedy będę mieć dostęp do większego ekranu.
Przy przelewach najważniejsza jest dla mnie uważność, a nie szybkość za wszelką cenę. Na małym ekranie łatwiej pomylić odbiorcę, kwotę albo opis, dlatego przed zatwierdzeniem warto spokojnie sprawdzić wszystkie pola. Mobilność daje wygodę, ale nie zwalnia z ostrożności. To szczególnie ważne, gdy wykonuję przelew pod presją czasu.
Praktyczny sposób korzystania z historii
Historia rachunku może służyć nie tylko do sprawdzania, czy konkretna płatność się udała. Ja traktuję ją również jako prosty dziennik nawyków. Raz na kilka dni przeglądam powtarzające się wydatki i zwracam uwagę na opłaty, które łatwo przeoczyć. Dzięki temu aplikacja pomaga mi podejmować decyzje na podstawie rzeczywistych operacji, a nie pamięci, która przy wielu płatnościach bywa zawodna.
Dobrym zwyczajem jest sprawdzanie historii po większym zakupie oraz po wykonaniu ważnego przelewu. Jeśli operacja nie pojawia się tak, jak oczekuję, szybciej zauważę problem. Nie chodzi o nerwowe odświeżanie ekranu po każdej płatności, tylko o wyrobienie prostego rytuału kontroli. Właśnie w takim spokojnym, regularnym używaniu widzę największą wartość Pocztowego.
Gdzie aplikacja sprawdza się najlepiej
Najlepszym użytkownikiem będzie osoba, która ma rachunek w Banku Pocztowym i chce wykonywać podstawowe czynności bez uzależnienia od komputera. Aplikacja pasuje do kogoś, kto ceni prosty dostęp, regularnie kontroluje saldo i nie potrzebuje, aby narzędzie finansowe analizowało każdy zakup za niego.
Szczególnie dobrze widzę ją u osób, które wcześniej korzystały głównie z bankowości internetowej albo kontaktu z placówką, a teraz chcą stopniowo przenieść codzienne sprawy do telefonu. Nie trzeba zmieniać całego sposobu zarządzania pieniędzmi. Można zacząć od samego sprawdzania rachunku, a dopiero później dodawać kolejne czynności.
To także rozsądny wybór dla użytkownika, który chce mieć bank pod ręką w podróży po kraju. Gdy pojawia się niespodziewany wydatek, szybki wgląd w rachunek jest praktyczniejszy niż zapamiętywanie salda sprzed kilku godzin. Nie traktowałbym jednak tej aplikacji jako jedynego narzędzia do planowania większych finansów. Do szczegółowego budżetu domowego nadal może przydać się arkusz albo osobna aplikacja analityczna.
Komu może zabraknąć więcej
Jeśli oczekujesz rozbudowanych kategorii wydatków, automatycznych analiz, porównań miesiąc do miesiąca albo bardzo szerokiego ekosystemu usług, Pocztowy może wydać się zbyt podstawowy. W takiej sytuacji lepiej sprawdzi się aplikacja banku, która mocniej stawia na zarządzanie budżetem, albo niezależne narzędzie finansowe używane obok bankowości mobilnej.
Podobnie będzie z osobą, która nie jest klientem Banku Pocztowego. Sama aplikacja nie zastąpi rachunku w wybranym banku, więc jej przydatność jest związana z konkretną relacją bankową. Nie widzę sensu instalowania jej tylko z ciekawości, jeśli nie zamierzasz korzystać z usług tego banku.
Ostrożność zalecam także osobom, które często wykonują skomplikowane operacje finansowe na telefonie. Mały ekran jest wygodny przy prostych zadaniach, ale przy wielu danych zwiększa ryzyko przeoczenia szczegółu. W takich przypadkach komputer lub kontakt z bankiem może być lepszym rozwiązaniem, nawet jeśli trwa dłużej.
Wersja, wymagania i codzienna wygoda
Aktualna wersja aplikacji to 4.9.0, a do działania potrzebny jest system Android 7.0 lub nowszy. Oznacza to, że przed instalacją warto sprawdzić wersję systemu w telefonie, zwłaszcza jeśli urządzenie ma już kilka lat. Dla nowszych smartfonów nie powinno to być szczególną przeszkodą, natomiast właściciel starszego sprzętu powinien zweryfikować zgodność przed planowaniem korzystania z aplikacji.
Pocztowy jest bezpłatny, co obniża próg wejścia, ale nie oznacza, że wszystkie operacje bankowe są z definicji pozbawione ewentualnych kosztów. Opłaty zależą od rachunku, taryfy i rodzaju czynności, dlatego nie zakładałbym, że sam fakt korzystania z aplikacji zmienia warunki konta. To ważne rozróżnienie: aplikacja jest kanałem dostępu, a nie automatyczną obietnicą darmowej bankowości.
Ocena PEGI 3 wskazuje na ogólną dostępność pod względem oznaczenia wieku, ale przy aplikacji finansowej ważniejsza od samej klasyfikacji jest odpowiedzialność osoby korzystającej z rachunku. Telefon powinien być zabezpieczony, a dane logowania nie powinny trafiać do innych osób. Wygodny dostęp ma sens tylko wtedy, gdy idzie w parze z rozsądnymi nawykami.
Jak porównać Pocztowego z innymi rozwiązaniami
W porównaniu z bankowością internetową w przeglądarce aplikacja wygrywa dostępnością. Nie muszę otwierać komputera, a telefon mam zwykle przy sobie. Przeglądarka pozostaje jednak wygodniejsza, gdy chcę pracować na większym ekranie, przepisywać wiele danych albo dokładnie przejrzeć większą liczbę operacji.
W porównaniu z aplikacjami niezależnymi od banku Pocztowy ma inną rolę. Narzędzie do budżetu może lepiej pokazywać strukturę wydatków i pomagać w planowaniu, ale nie zastępuje bezpośredniego dostępu do rachunku. Ja używałbym ich ewentualnie razem: Pocztowego do sprawdzania rzeczywistego stanu i wykonywania operacji, a aplikacji budżetowej do szerszej analizy.
Na tle rozbudowanych aplikacji największych banków Pocztowy może nie imponować liczbą dodatków, lecz to nie musi być wada. Dla osoby, która chce przede wszystkim obsługi własnego rachunku, prostsze podejście bywa mniej męczące. Dla użytkownika oczekującego jednego miejsca na wiele produktów, szczegółowe cele oszczędnościowe i zaawansowane raporty lepsza może być konkurencyjna aplikacja o szerszym zakresie.
Trzy nawyki, które zwiększają wartość aplikacji
Po pierwsze, nie ograniczałbym się do sprawdzania samego salda. Saldo mówi, ile pieniędzy jest dostępnych, ale dopiero historia pokazuje, skąd ta kwota się wzięła. Krótkie przejrzenie ostatnich operacji przed większym wydatkiem pozwala uniknąć decyzji opartej na niepełnym obrazie.
Po drugie, wykonywałbym ważne przelewy wtedy, gdy mogę poświęcić chwilę na kontrolę danych. Telefon kusi szybkością, ale najlepszy workflow to nie „kliknąć jak najszybciej”, tylko sprawdzić odbiorcę, kwotę i opis przed zatwierdzeniem. Ta zasada jest szczególnie cenna przy przelewach powtarzalnych, gdzie łatwo działać automatycznie.
Po trzecie, traktowałbym aplikację jako narzędzie do wczesnego wykrywania problemów. Nieznana operacja, nietypowe saldo albo brak oczekiwanego wpływu są sygnałami, by zatrzymać się i wyjaśnić sytuację. Im wcześniej zauważę różnicę, tym łatwiej uporządkować sprawę, zamiast odkryć ją dopiero przy miesięcznym podsumowaniu.
Co warto wiedzieć przed instalacją
Najpierw sprawdziłbym, czy korzystam z usług Banku Pocztowego i czy mój telefon spełnia wymagania systemowe. Następnie przygotowałbym się na to, że aplikacja ma służyć do obsługi bankowej, a nie zastępować pełny planer finansowy. Takie nastawienie pomaga uniknąć rozczarowania i od razu ocenić ją według właściwego kryterium: czy szybko i jasno pozwala kontrolować własny rachunek.
Warto również pamiętać, że wygoda mobilnego banku nie usuwa potrzeby zachowania ostrożności. Nie udostępniałbym telefonu odblokowanego, nie zapisywałbym danych logowania w przypadkowych miejscach i nie podejmowałbym decyzji finansowych pod wpływem wiadomości lub telefonu wywierającego presję. Aplikacja może ułatwić reakcję, ale bezpieczeństwo nadal zależy od zachowania użytkownika.
Moja ocena po praktycznym używaniu
Pocztowy oceniam jako sensowną, bezpłatną aplikację dla klientów Banku Pocztowego, którzy chcą mieć podstawową bankowość zawsze przy sobie. Jej mocną stroną nie jest efektowna prezentacja, lecz konkretna funkcja: szybkie sprawdzenie sytuacji na rachunku i wykonanie potrzebnej czynności bez wizyty w placówce.
Nie poleciłbym jej osobie, która szuka zaawansowanego centrum planowania budżetu albo rozbudowanych analiz. W takim przypadku potrzebne będzie dodatkowe narzędzie lub inna aplikacja bankowa. Jeśli jednak Twoje oczekiwania są bardziej przyziemne — kontrola wpływów, sprawdzanie historii i wygodne reagowanie na codzienne płatności — Pocztowy trafia w ten cel bardzo dobrze.
Bank Pocztowy rozwija tę aplikację od 2017 roku, a obecna wersja pokazuje, że jest to dojrzały kanał obsługi, nie jednorazowy dodatek do oferty. Przy ponad 100 tysiącach instalacji ma już wyraźną grupę użytkowników, choć sama popularność nie powinna zastępować własnej oceny. Dla mnie najważniejsza pozostaje prostota: otwieram aplikację, sprawdzam rachunek, rozumiem sytuację i mogę działać. Jeśli właśnie tego potrzebujesz, warto dać jej szansę.
Kiedy wybiorę inny kanał
Jeśli mam przygotować większą operację, przepisać wiele danych albo porównać dłuższą historię, częściej wybiorę komputer. Większy ekran ułatwia kontrolę szczegółów i ogranicza zmęczenie przy dłuższym czytaniu. W sprawie wymagającej wyjaśnienia lub wykraczającej poza zwykłą obsługę rachunku rozsądniejszy może być bezpośredni kontakt z bankiem. Aplikacja najlepiej wypada jako codzienne narzędzie, nie jako jedyny kanał do każdej bankowej sytuacji.
Werdykt o korzystaniu przez sieć
W mojej ocenie Pocztowy jest najbardziej przekonujący wtedy, gdy mam stabilne połączenie i konkretny, niewielki cel: sprawdzić rachunek, przejrzeć operację lub wykonać potrzebną czynność z uwagą. Nie widzę sensu traktować go jak narzędzia do ciągłego odświeżania salda ani zakładać, że mobilność usuwa wszelkie ograniczenia. Gdy sieć zawodzi, lepiej zweryfikować wynik niż działać na chybił trafił; gdy zadanie jest złożone, większy ekran może być wygodniejszy. Dla klienta Banku Pocztowego, który ceni taki praktyczny kompromis, to użyteczny bank w kieszeni.
Zalety
- Prosty interfejs ułatwia szybkie sprawdzanie najważniejszych informacji.
- Aplikacja działa sprawnie także na starszych urządzeniach.
- Powiadomienia pomagają nie przegapić istotnych zdarzeń.
- Dane są prezentowane w czytelny i uporządkowany sposób.
- Przydatne narzędzie do codziennego monitorowania usług pocztowych.
Wady
- Niektóre funkcje mogą wymagać stabilnego połączenia z internetem.
- Brakuje bardziej rozbudowanych opcji personalizacji widoku.
- Czasem aktualizacja informacji może pojawić się z opóźnieniem.
- Aplikacja może oferować mniej funkcji niż pełna wersja internetowa.
- Początkujący użytkownicy mogą potrzebować chwili na poznanie menu.
Często zadawane pytania
Czym jest aplikacja Pocztowy i do czego służy?
Pocztowy to aplikacja mobilna przeznaczona dla klientów Poczty Polskiej, która może ułatwiać korzystanie z wybranych usług pocztowych i śledzenie przesyłek. W zależności od aktualnej wersji użytkownik może sprawdzać status paczki, wyszukiwać placówki, korzystać z dodatkowych informacji dotyczących usług oraz otrzymywać komunikaty. Przed instalacją warto zweryfikować, czy aplikacja obsługuje funkcje potrzebne w danym przypadku.
Czy korzystanie z Pocztowego wymaga założenia konta lub logowania?
Zakres wymaganych danych zależy od konkretnej funkcji aplikacji. Podstawowe narzędzia, takie jak wyszukiwanie informacji o przesyłce lub placówce, mogą być dostępne bez pełnej rejestracji, natomiast bardziej zaawansowane opcje mogą wymagać zalogowania. Podczas konfiguracji należy podać wyłącznie niezbędne informacje i zapoznać się z zasadami przetwarzania danych osobowych.
Czy w aplikacji Pocztowy można śledzić przesyłki?
Jedną z najważniejszych funkcji, których użytkownicy oczekują od aplikacji pocztowej, jest monitorowanie przesyłek. Pocztowy może umożliwiać wpisanie numeru nadania i sprawdzenie aktualnego statusu paczki lub listu. Trzeba jednak pamiętać, że informacje zależą od danych z systemu operatora, dlatego aktualizacja może pojawić się z opóźnieniem, szczególnie w weekendy, święta albo podczas transportu międzynarodowego.
Czy Pocztowy działa na każdym telefonie z Androidem i iOS?
Aplikacja nie musi być zgodna ze wszystkimi urządzeniami, dlatego przed pobraniem warto sprawdzić wymagania podane w Google Play lub App Store. Znaczenie ma wersja systemu, model telefonu, dostępna pamięć oraz stabilność połączenia internetowego. Na starszych urządzeniach aplikacja może działać wolniej, a niektóre funkcje mogą być niedostępne. Zalecane jest instalowanie jej wyłącznie z oficjalnego sklepu.
Czy aplikacja Pocztowy jest bezpieczna i ile kosztuje?
Samo pobranie aplikacji z oficjalnego sklepu zwykle nie wiąże się z opłatą, jednak wybrane usługi pocztowe mogą być płatne zgodnie z cennikiem operatora. Pod względem bezpieczeństwa należy korzystać z aktualnej wersji, unikać instalowania plików APK z nieznanych źródeł i nie udostępniać nikomu haseł ani kodów autoryzacyjnych. Przed użyciem warto również sprawdzić uprawnienia oraz politykę prywatności.