Cashew
- Ocena
- 5,0
- Pobrane
- 500 000+
- Wiek
- PEGI 3
Dodatkowe informacje
- Nazwa aplikacji
- Cashew
- Kategoria
- Finanse
- Nazwa pakietu
- com.budget.tracker_app
- Deweloper
- Dapper App Developer
- Ocena
- 5,0
- Wersja
- 5.4.4
 Analiza: Appcrazy
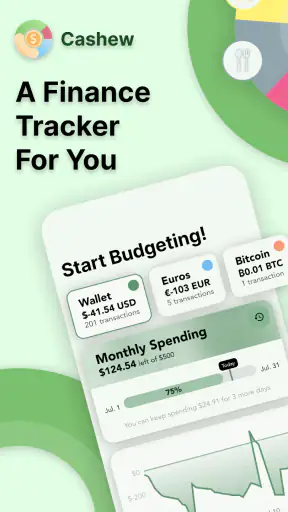
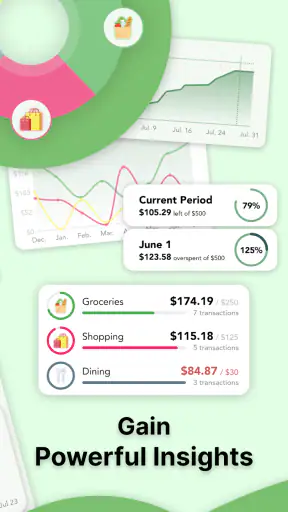
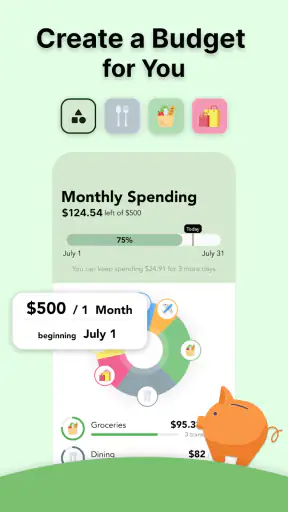
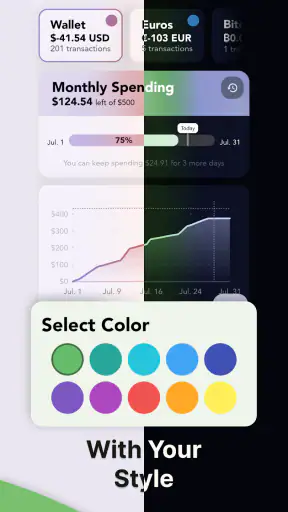
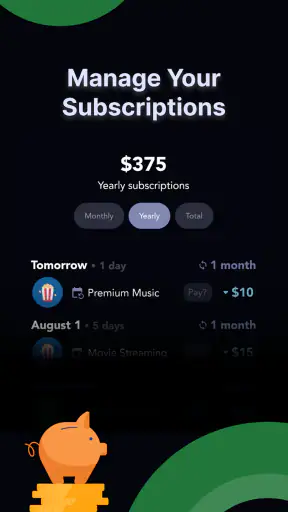
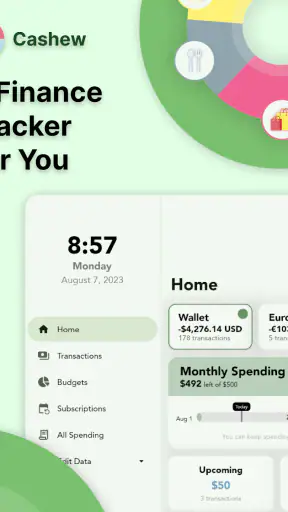
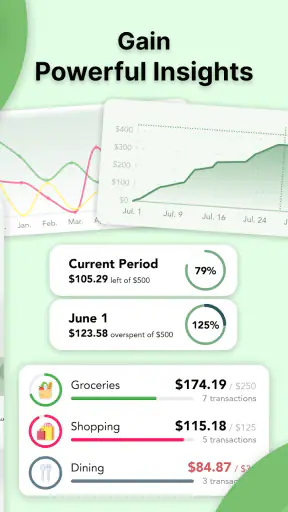
Cashew to aplikacja finansowa od Dapper App Developer, która ma pomagać w pilnowaniu codziennych wydatków. Po kilku dniach używania widzę w niej przede wszystkim narzędzie do budowania nawyku, a nie rozbudowany system księgowy. Jej największa wartość pojawia się wtedy, gdy wpisujesz koszty regularnie i chcesz szybko zrozumieć, gdzie znika pieniędzy więcej, niż zakładałeś.
Na pierwszy rzut oka wszystko wydaje się proste, ale właśnie przy takich aplikacjach najłatwiej zniechęcić się na początku. Użytkownik może oczekiwać automatycznego uporządkowania całego budżetu, podczas gdy Cashew najlepiej działa jako świadomy dziennik wydatków. Jeśli zaakceptujesz ten sposób pracy, aplikacja potrafi być bardzo wygodna. Jeśli natomiast szukasz pełnej automatyzacji, połączeń z bankami i zaawansowanej analityki, warto podejść do niej ostrożniej.
Przed rozpoczęciem warto też odpowiedzieć sobie na praktyczne pytanie: czy chcesz przede wszystkim widzieć, na co wydajesz, czy oczekujesz, że telefon sam zbierze i uporządkuje każdą transakcję? To dwa różne cele. Cashew jest bardziej przekonująca w pierwszym przypadku, bo ręczny wpis pozwala zatrzymać się na chwilę i nazwać wydatek. Nie jest to rozwiązanie dla każdego, ale właśnie takie rozróżnienie pomaga uniknąć rozczarowania po instalacji.
Najczęstsze miejsca, w których użytkownik się zatrzymuje
Pierwszym problemem nie jest zwykle obsługa, lecz decyzja, jak dokładnie zapisywać wydatki. Kawa kupiona po drodze, wspólny rachunek podzielony z drugą osobą, przelew za zakupy i gotówka z portfela mogą wymagać różnych sposobów myślenia. Jeżeli od początku będziesz próbować odwzorować każdą drobną sytuację z życia, tworzenie wpisów zacznie przypominać dodatkową pracę.
Ja polecam zacząć od prostego poziomu szczegółowości. Najpierw zapisuj kwotę, rodzaj wydatku i krótką informację, która pozwoli później rozpoznać transakcję. Dopiero po kilku dniach warto ocenić, czy potrzebujesz bardziej szczegółowego podziału. Zbyt wiele kategorii na starcie daje pozorne poczucie porządku, ale w praktyce spowalnia wpisywanie i zwiększa ryzyko rezygnacji.
Trzecim praktycznym pytaniem jest to, jak postępować z zakupem, który pasuje do kilku kategorii. Przy większych zakupach spożywczych można próbować rozdzielać produkty, lecz taka precyzja szybko staje się uciążliwa. Jeśli celem jest kontrola ogólnego kosztu zakupów domowych, pojedyncza konsekwentnie używana kategoria będzie zwykle bardziej przydatna niż szczegółowy podział, którego nie będziesz regularnie utrzymywać. Dokładność ma sens tylko wtedy, gdy prowadzi do decyzji, które rzeczywiście chcesz podjąć.
Drugie miejsce, w którym łatwo się pogubić, to rozróżnienie między wydatkiem a przesunięciem pieniędzy. Przeniesienie środków między własnymi rachunkami nie powinno być traktowane tak samo jak zakup. Jeśli pomylisz te sytuacje, późniejsze podsumowania mogą wyglądać gorzej, niż rzeczywiście wygląda Twoja sytuacja finansowa. To nie musi oznaczać błędu aplikacji. Często problem wynika z przyjętego sposobu zapisywania operacji.
Bądź na bieżąco z najnowszymi artykułami
YouTube Kids rośnie w cieniu algorytmu. Rodzice chcą więcej kontroli
Lark Player porządkuje muzykę, ale gubi się w szczegółach
Hero Wars: Alliance kontra konkurencja – kto wygrywa?
CapCut żyje dzięki szablonom, trendom i pomysłom twórców
Reface: Zmiana twarzy z fotki – Rewolucja czy Przemijający Trend?
Jak Algorytmy YouTube Kształtują Twoje Doświadczenie Oglądania
Trzecia trudność pojawia się przy wydatkach wspólnych. Gdy płacisz za kilka osób, warto od razu ustalić, czy Cashew ma pokazywać pełną kwotę zapłaconą przez Ciebie, czy tylko Twoją część. Oba podejścia mogą mieć sens, ale prowadzą do innych wniosków. Pełna kwota lepiej pokazuje obciążenie konta, natomiast własna część lepiej opisuje osobisty koszt. Najważniejsza jest konsekwencja, bo mieszanie tych metod utrudnia porównywanie miesięcy.
W codziennym użyciu przydaje się rozdzielenie dwóch pytań: ile pieniędzy faktycznie wyszło z mojego konta i jaki był mój własny koszt? Przy wspólnym rachunku odpowiedzi nie zawsze są takie same. Jeśli analizujesz płynność na koncie, zapis pełnej płatności może być dla Ciebie ważniejszy; jeśli chcesz ocenić osobisty budżet, lepszy będzie zapis swojej części. Warto wybrać priorytet przed wprowadzeniem wielu takich transakcji, bo późniejsze porównania będą wtedy spójniejsze.
W praktyce aplikacja sprawdza się najlepiej u osoby, która chce mieć kontrolę nad codziennymi decyzjami. Nie zastąpi rozmowy o domowym budżecie ani nie rozwiąże problemu zbyt wysokich rachunków. Może jednak pokazać, że niewielkie zakupy powtarzane przez cały tydzień tworzą większą kwotę, niż sugeruje pojedynczy paragon.
Jak zacząć bez tworzenia skomplikowanego systemu
Po instalacji nie próbowałbym od razu odwzorowywać całej historii finansowej. Lepszy efekt daje rozpoczęcie od bieżących wydatków i sprawdzenie, jak wygodnie wpisuje Ci się je w normalnym rytmie dnia. Dzięki temu szybciej zauważysz, czy odpowiada Ci ręczne prowadzenie ewidencji i czy sposób kategoryzacji pasuje do Twoich zakupów.
Dobrym testem jest zwykły dzień roboczy. Rano możesz mieć drobny zakup, później obiad, a wieczorem większe zakupy domowe. Jeżeli wpisywanie tych sytuacji nie irytuje Cię po kilku dniach, Cashew ma szansę wejść w nawyk. Jeżeli każda operacja wymaga długiego zastanawiania się, problemem może być nie aplikacja, lecz zbyt szczegółowy model, który sobie narzuciłeś.
Przykładowo, po pracy robisz szybkie zakupy, płacisz za obiad ze znajomym i wracasz komunikacją miejską. Zamiast czekać do weekendu, możesz zanotować te pozycje tego samego dnia, a przy wspólnym rachunku od razu przyjąć wybraną zasadę. Taki krótki rytuał jest cenniejszy niż próba odtworzenia każdego szczegółu po tygodniu. Co ważne, pozwala też zauważyć, które sytuacje najczęściej sprawiają trudność i wymagają uproszczenia własnego systemu.
Warto także ustalić jeden moment na krótkie uzupełnienie braków. Nie odkładałbym wszystkiego na koniec miesiąca, ponieważ wtedy drobne płatności szybko zlewają się w jedną niejasną listę. Lepsze jest krótkie sprawdzenie po zakupach albo wieczorem. Taki rytuał pozwala zachować dokładność bez poczucia, że prowadzisz pełną księgowość.
Cashew jest darmową aplikacją, więc można spokojnie sprawdzić, czy ten sposób pracy pasuje do własnych potrzeb, bez podejmowania decyzji zakupowej na początku. W aplikacji mogą pojawić się zakupy w zakresie od 7,59 zł do 99,99 zł, jeśli rozliczasz się przez Google Play. Przed wyborem płatnej opcji dobrze zastanowić się, czy rzeczywiście potrzebujesz dodatkowych możliwości, zamiast traktować zakup jako warunek sensownego korzystania.
Przy ocenie kosztu rozdzielam więc sam dostęp od ewentualnych zakupów. Można zacząć bez opłaty i sprawdzić, czy ręczne notowanie jest dla Ciebie naturalne; płatne opcje są osobną decyzją, a nie powodem, by zakładać, że podstawowy sposób pracy wymaga natychmiastowego wydania pieniędzy. Nie kupowałbym niczego tylko po to, by „na wszelki wypadek” odblokować coś, z czego być może nie skorzystasz. Najpierw warto przez zwykły tydzień sprawdzić, czego faktycznie brakuje.
Kontrola ustawień, zanim uznasz, że coś nie działa
Jeżeli wpisy nie dają oczekiwanych podsumowań, najpierw sprawdziłbym własne założenia. Czy wszystkie wydatki są przypisane w podobny sposób? Czy nie zapisujesz zwrotów jako nowych wpływów albo przelewów między własnymi środkami jako zakupów? Takie drobiazgi potrafią całkowicie zmienić obraz miesiąca.
Ważna jest też zgodność wersji aplikacji z systemem telefonu. Cashew działa na urządzeniach z Androidem od wersji 6.0, a obecnie dostępna wersja to 5.4.4. Jeżeli korzystasz ze starszego telefonu, przed rozpoczęciem regularnego prowadzenia budżetu warto sprawdzić, czy aplikacja uruchamia się stabilnie i czy interfejs reaguje poprawnie. Nie zaczynałbym od przenoszenia dużej liczby danych na urządzenie, którego działanie budzi wątpliwości.
Przy problemach z wyświetlaniem podsumowań warto zamknąć aplikację, uruchomić ją ponownie i sprawdzić wpisy z konkretnego dnia. Następnie porównałbym kilka przykładowych operacji z tym, co chciałeś osiągnąć. Taka metoda jest skuteczniejsza niż chaotyczne poprawianie wielu rekordów naraz, bo łatwiej znaleźć moment, w którym powstała rozbieżność.
Nie zakładałbym też, że każda różnica między aplikacją a kontem bankowym oznacza awarię. Bank może prezentować kwotę po zaksięgowaniu, a Ty możesz zapisać wydatek w chwili płatności. W przypadku płatności kartą, blokad środków albo zwrotu pieniądze mogą być widoczne w różnym czasie. Cashew służy do własnej ewidencji, więc trzeba zdecydować, czy zapisujesz transakcję przy zakupie, czy dopiero po ostatecznym rozliczeniu.
Najbardziej praktyczne jest wybranie jednej zasady i trzymanie się jej przez cały miesiąc. Jeśli dziś zapisujesz płatność od razu, a jutro dopiero po zaksięgowaniu, miesięczne porównania będą mniej wiarygodne. To jeden z mniej oczywistych trade-offów: szybszy zapis daje lepszy obraz bieżących decyzji, natomiast późniejsza korekta może lepiej odpowiadać faktycznemu saldu.
Jak odzyskać porządek po pominiętych wpisach
Każdemu zdarzy się zapomnieć o kilku wydatkach. Najgorszą reakcją jest wtedy porzucenie całego miesiąca i rozpoczęcie od nowa. Lepiej oznaczyć okres, w którym brakuje danych, a następnie odtworzyć tylko większe pozycje. Drobne zakupy można uzupełnić później, jeśli ich pominięcie rzeczywiście wpływa na wnioski.
Przy odtwarzaniu historii zacząłbym od wyciągu bankowego, rachunków i portfela, ale nie przepisywałbym wszystkiego bez zastanowienia. Najpierw oddziel zakupy, rachunki, przelewy własne i zwroty. Potem wprowadzałbym dane partiami, sprawdzając po każdej grupie, czy podsumowanie zachowuje się zgodnie z oczekiwaniem. To ogranicza ryzyko, że jeden błędny wpis zmusi Cię do ponownego przeglądania całego okresu.
Dobrym rozwiązaniem jest też ustalenie minimalnej dokładności. Jeśli celem jest kontrola budżetu spożywczego, nie musisz poświęcać tyle samo uwagi każdemu zakupowi. Możesz zapisywać większe wydatki dokładnie, a drobne traktować według prostszej reguły. Taki kompromis jest często bardziej użyteczny niż perfekcyjna ewidencja prowadzona przez kilka dni, a następnie całkowicie porzucona.
Gdy podsumowanie wygląda nieprawidłowo, nie poprawiaj od razu kategorii na chybił trafił. Zrób kopię własnego sposobu pracy w notatce, zapamiętaj, co zmieniłeś, i przeprowadź jedną korektę naraz. Dzięki temu łatwiej ocenisz, czy problem wynikał z kategorii, daty, kwoty, czy sposobu potraktowania transferu.
W codziennym scenariuszu może to wyglądać tak: po weekendzie zauważasz, że nie wpisałeś kilku płatności. Zamiast szacować całość jedną liczbą, rozdzielasz zakupy domowe, transport i rozrywkę, a następnie oznaczasz te wartości jako uzupełnione z opóźnieniem. W kolejnym tygodniu obserwujesz już tylko nowe wpisy. To pozwala odzyskać użyteczność budżetu bez udawania, że historyczne dane są idealne.
Kiedy źródłem problemu jest telefon, konto albo sposób pracy
Jeśli aplikacja działa wolno, zamyka się albo nie pokazuje zmian, warto zacząć od podstaw: sprawdzić wolne miejsce, uruchomić ponownie telefon i upewnić się, że korzystasz z aktualnej wersji dostępnej dla Twojego urządzenia. Nie usuwałbym aplikacji pochopnie, szczególnie jeśli masz w niej własne wpisy i nie wiesz, jak są przechowywane. Najpierw zabezpiecz informacje, które są dla Ciebie ważne.
W przypadku rozbieżności finansowych sprawdź także, czy porównujesz te same okresy. Aplikacja może obejmować dzień dokonania wpisu, a bank może pokazywać datę rozliczenia. Różnica jednego dnia przy wielu transakcjach potrafi wyglądać jak większy błąd, choć wynika tylko z innego punktu odniesienia.
Nie oczekiwałbym również, że narzędzie do ręcznego śledzenia wydatków samo rozpozna wszystkie niuanse Twojego życia. Płatności gotówką, wspólne zakupy, zwroty i cykliczne rachunki wymagają decyzji użytkownika. To nie wada w sensie technicznym, ale ograniczenie modelu. Cashew daje kontrolę właśnie dlatego, że to Ty określasz, co oznacza dany wpis.
Pod tym względem aplikacja różni się od arkusza kalkulacyjnego. Arkusz oferuje większą swobodę tworzenia własnych formuł, ale wymaga więcej pracy i łatwiej w nim popsuć strukturę. Cashew jest wygodniejsze dla osoby, która chce szybko zapisywać wydatki bez budowania własnego systemu. Z kolei aplikacja bankowa może być lepsza dla kogoś, kto oczekuje automatycznego pobierania transakcji i nie chce ręcznie uzupełniać codziennych zakupów.
Wybór między tymi rozwiązaniami zależy również od tego, jak często zmieniasz własne pytania o budżet. Arkusz ma przewagę, gdy chcesz budować niestandardowe zestawienia albo łączyć wiele rodzajów danych według własnych reguł. Aplikacja bankowa bywa wygodniejsza, gdy najważniejszy jest podgląd transakcji, które przeszły przez konkretne konto. Cashew lokuje się pomiędzy nimi jako prostszy dziennik: mniej elastyczny od arkusza, lecz bardziej świadomy niż samo przeglądanie historii płatności.
W porównaniu z rozbudowanymi menedżerami finansów Cashew wydaje mi się sensownym wyborem dla użytkownika, który ceni prostotę i sam chce decydować o jakości danych. Nie wybrałbym go jako jedynego narzędzia do skomplikowanych finansów rodzinnych, działalności gospodarczej albo szczegółowego planowania wielu zobowiązań. W takich sytuacjach arkusz, aplikacja bankowa lub bardziej wyspecjalizowany program może dać lepszą kontrolę.
Dla kogo Cashew ma najwięcej sensu
Najbardziej poleciłbym tę aplikację osobie, która często zastanawia się, dlaczego pod koniec miesiąca zostaje jej mniej pieniędzy, niż planowała. Ręczne wpisywanie wydatków wymusza krótką refleksję przy zakupie. To właśnie ten moment, a nie samo późniejsze oglądanie podsumowań, może pomóc ograniczyć impulsywne decyzje.
Cashew pasuje również do kogoś, kto zaczyna budować budżet i nie chce od razu poznawać skomplikowanych funkcji. Darmowy dostęp ułatwia spokojne sprawdzenie, czy regularne zapisywanie jest realnym nawykiem. Ocena 5,0 przy około 23 tysiącach ocen oraz ponad 500 tysiącach instalacji pokazuje, że aplikacja znalazła dużą grupę zainteresowanych użytkowników, choć sama popularność nie zastąpi dopasowania do własnego stylu pracy.
Ostrożniej podszedłbym do niej, jeśli oczekujesz pełnej automatyzacji, wspólnej pracy wielu osób albo bardzo szczegółowej kontroli zobowiązań. Nie chodzi o to, że takie potrzeby są niemożliwe do obsłużenia, lecz o to, że ręczny dziennik wymaga większego zaangażowania. Jeżeli już teraz nie masz czasu na krótkie uzupełnianie wpisów, sama instalacja niewiele zmieni.
Dobrym kandydatem jest też osoba, której wpływy i koszty są na tyle przejrzyste, że wystarczy jej własny zapis zakupów, by dostrzec powtarzające się wzorce. Ktoś, kto chce sprawdzić, czy częste drobne wydatki rzeczywiście obciążają budżet, może dzięki regularnym wpisom uzyskać użyteczny obraz bez tworzenia skomplikowanego planu. Z drugiej strony, przy wspólnych finansach kilku osób samodzielne notowanie może nie dać pełnego obrazu, jeśli inni domownicy nie stosują tej samej metody.
PEGI 3 oznacza, że aplikacja jest przeznaczona dla szerokiego grona odbiorców pod względem wieku. W praktyce ważniejsze od ograniczeń wiekowych jest to, czy użytkownik rozumie własne zasady zapisywania pieniędzy. Dla nastolatka może być prostym ćwiczeniem w planowaniu wydatków, a dla dorosłego szybkim sposobem na uporządkowanie codziennych kosztów.
Moja ocena po sprawdzeniu codziennego zastosowania
Największą siłą Cashew nie jest obietnica automatycznego porządku, lecz zmniejszenie dystansu między zakupem a zauważeniem jego wpływu na budżet. Jeżeli wpisujesz wydatki na bieżąco, aplikacja może dać Ci klarowniejszy obraz codziennych nawyków. Jeżeli robisz to nieregularnie, potrzebujesz własnej procedury odzyskiwania braków, bo żadne podsumowanie nie będzie lepsze niż dane, które do niego trafiają.
Doceniam, że można potraktować ją jako lekkie narzędzie finansowe, bez zaczynania od wielkiego planu. Jednocześnie nie ignorowałbym tarcia związanego z ręcznym wprowadzaniem, rozróżnianiem transferów i pilnowaniem spójnych zasad. To są rzeczy, które decydują o wygodzie bardziej niż sam wygląd aplikacji.
Cashew od Dapper App Developer poleciłbym osobie, która chce świadomie obserwować wydatki, lubi prosty dziennik i jest gotowa poświęcić chwilę na regularne wpisy. Wersja bez opłat pozwala zacząć bez ryzyka, a obecna wersja 5.4.4 działa na starszych urządzeniach z Androidem, począwszy od wersji 6.0. Jeżeli jednak najważniejsze są dla Ciebie automatyczne dane z banku, rozbudowane raporty albo obsługa bardziej złożonych finansów, wybrałbym rozwiązanie zaprojektowane właśnie do tych zadań.
Moja końcowa opinia jest więc pozytywna, ale warunkowa: Cashew jest dobrym wyborem dla osoby, która chce odzyskać orientację w codziennych wydatkach, nie zaś dla kogoś szukającego całkowicie bezobsługowego centrum finansowego. Zacznij od prostych kategorii, ustal jedną zasadę zapisywania transakcji i sprawdź aplikację w zwykłym tygodniu. Po takim teście szybko zobaczysz, czy jej prostota pomaga Ci działać, czy raczej przypomina o funkcjach, których potrzebujesz gdzie indziej.
Zalety
- Intuicyjny interfejs użytkownika.
- Synchronizacja z wieloma urządzeniami.
- Bezpieczne opcje przechowywania danych.
- Wiele opcji dostosowywania.
- Wsparcie dla wielu walut.
Wady
- Limity w darmowej wersji.
- Brak integracji z niektórymi bankami.
- Potrzeba dostępu do Internetu.
- Złożone opcje dla początkujących.
- Brak rozbudowanej analizy danych.
Często zadawane pytania
Jakie są główne funkcje aplikacji Cashew?
Cashew to aplikacja do zarządzania finansami, która oferuje funkcje takie jak śledzenie wydatków, budżetowanie oraz analiza wydatków. Pozwala na synchronizację z różnymi kontami bankowymi, co umożliwia użytkownikom kompleksowe zarządzanie swoimi finansami w jednym miejscu.
Czy Cashew jest darmowa do pobrania?
Aplikacja Cashew jest dostępna do pobrania za darmo, jednak zawiera opcje zakupu w aplikacji. Niektóre zaawansowane funkcje mogą wymagać subskrypcji premium. Użytkownicy mogą wypróbować podstawowe funkcje, zanim zdecydują się na zakup dodatkowych opcji.
Czy Cashew jest bezpieczna w użyciu?
Tak, Cashew stosuje zaawansowane technologie szyfrowania, aby zapewnić bezpieczeństwo danych użytkowników. Aplikacja regularnie aktualizuje swoje zabezpieczenia, aby chronić informacje finansowe przed nieautoryzowanym dostępem. Ważne jest, aby użytkownicy korzystali również z silnych haseł dla dodatkowej ochrony.
Na jakich urządzeniach mogę korzystać z Cashew?
Cashew jest dostępna na urządzeniach z systemami Android i iOS. Aplikacja działa na większości nowoczesnych smartfonów i tabletów. Dla pełnej funkcjonalności zaleca się posiadanie aktualnej wersji systemu operacyjnego, co zapewnia lepszą wydajność i bezpieczeństwo.
Czy Cashew oferuje wsparcie klienta?
Tak, Cashew oferuje wsparcie klienta za pośrednictwem e-maila oraz czatu na żywo. Użytkownicy mogą również znaleźć pomoc w sekcji FAQ na stronie internetowej aplikacji, gdzie dostępne są odpowiedzi na najczęściej zadawane pytania oraz przewodniki użytkowania.