CashCounter: Licznik euro
- Ocena
- 4,8
- Pobrane
- 500 000+
- Wiek
- PEGI 3
Dodatkowe informacje
- Nazwa aplikacji
- CashCounter: Licznik euro
- Kategoria
- Finanse
- Nazwa pakietu
- com.wordpress.tappy.androidcashcounter
- Deweloper
- Corvin Hartmann
- Ocena
- 4,8
- Wersja
- 4.0.1
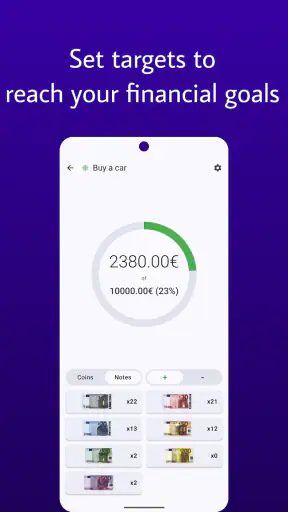
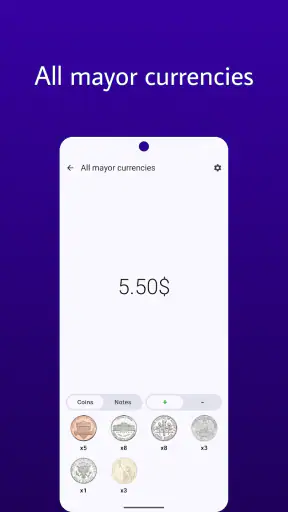
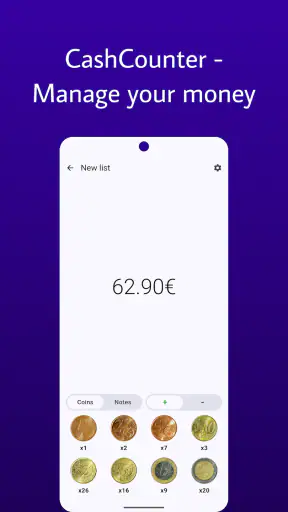
 Analiza: Appcrazy
Przy pierwszym kontakcie CashCounter: Licznik euro może spodobać się właśnie dlatego, że nie każe od razu planować całego budżetu. Ja widzę w nim raczej podręczny rejestr: miejsce, w którym zapisuję wpływy, codzienne wydatki i pieniądze pożyczone innym lub pożyczone od nich. Takie podejście jest łatwe do wypróbowania, ale prawdziwym sprawdzianem nie jest pierwszy dzień. Liczy się to, czy po kilku tygodniach nadal mam ochotę otwierać aplikację i uzupełniać zapiski.
To aplikacja finansowa rozwijana przez Corvina Hartmanna. Jest bezpłatna, ma oznaczenie PEGI 3, a w sklepie utrzymuje średnią 4,8 na podstawie około 2,4 tysiąca ocen; liczba instalacji przekroczyła 500 tysięcy. To daje jej wiarygodny punkt wyjścia jako narzędziu używanemu przez wiele osób, choć sama popularność nie odpowie za mnie na pytanie, czy ręczne prowadzenie rejestru pasuje do moich nawyków.
Od szybkiego startu do codziennego nawyku
W pierwszym tygodniu sprawdziłbym nie tylko, czy łatwo dodać pojedynczy wydatek, ale też czy umiem wrócić do wpisów bez poczucia, że muszę odtworzyć całą przeszłość. Taki mały test od razu pokazuje, czy rejestr może wejść w codzienną rutynę. Potem ważniejsze staje się to, czy nadal daje mi użyteczny obraz pieniędzy po kilku tygodniach.
Dlaczego pierwszy tydzień może być zachęcający
Na początku łatwo poczuć, że wreszcie mam finanse w jednym miejscu. Nie muszę tworzyć arkusza ani wymyślać własnego systemu notatek. Mogę zacząć od prostych pytań: co wpłynęło, co wydałem i jakie rozliczenie nadal jest otwarte? Dla osoby, która dotąd pamiętała o większych zakupach, lecz gubiła drobne płatności i pożyczki, samo uporządkowanie tych informacji może być odczuwalną zmianą.
Ten początkowy zapał warto jednak wykorzystać rozsądnie. Nie próbowałbym od razu odtwarzać wszystkich dawnych transakcji ani planować każdego aspektu budżetu. Lepiej zapisywać nowe zdarzenia od wybranego momentu i sprawdzić, czy sposób pracy jest naturalny. Jeśli wpisywanie kwot po zakupie zajmuje mniej wysiłku niż późniejsze przypominanie sobie, na co poszły pieniądze, aplikacja zaczyna spełniać swoją rolę.
Najpierw ustal, jakiego rodzaju kontroli finansów potrzebujesz
Przed instalacją warto odpowiedzieć sobie na jedno pytanie: czy chcę analizować całe życie finansowe, czy tylko mieć pewność, że codzienne pieniądze są zapisane w jednym miejscu? W tym drugim przypadku CashCounter: Licznik euro ma sens. Jeżeli natomiast oczekujesz automatycznego pobierania transakcji z banku, rozbudowanych wykresów, planowania inwestycji albo obsługi działalności gospodarczej, lepiej od początku patrzeć w stronę bardziej wyspecjalizowanych aplikacji.
Ja testowałbym ten program według czterech kryteriów. Pierwsze to szybkość wpisywania: zapis wydatku powinien być łatwiejszy niż późniejsze odtwarzanie zakupów z pamięci. Drugie to czytelne rozdzielenie dochodów, wydatków i długów. Trzecie to wygoda regularnego powrotu do danych. Czwarte to koszt oraz wysiłek związany z przeniesieniem się z dotychczasowego sposobu notowania. Jeśli aplikacja nie pomaga wyrabiać nawyku, nawet najlepszy zestaw pól niewiele zmieni.
Bądź na bieżąco z najnowszymi artykułami
YouTube Kids rośnie w cieniu algorytmu. Rodzice chcą więcej kontroli
Lark Player porządkuje muzykę, ale gubi się w szczegółach
Hero Wars: Alliance kontra konkurencja – kto wygrywa?
CapCut żyje dzięki szablonom, trendom i pomysłom twórców
Reface: Zmiana twarzy z fotki – Rewolucja czy Przemijający Trend?
Jak Algorytmy YouTube Kształtują Twoje Doświadczenie Oglądania
Ważna jest również waluta i sposób myślenia o pieniądzach. Sama nazwa wskazuje na licznik euro, więc przed rozpoczęciem warto upewnić się, że taki model odpowiada Twoim codziennym rozliczeniom. Dla osoby zarabiającej i wydającej w euro będzie to naturalne. Przy częstym mieszaniu walut, podróżach albo prowadzeniu kilku budżetów trzeba zachować większą ostrożność i nie traktować jednego licznika jako kompletnego systemu finansowego.
Codzienny scenariusz, w którym aplikacja naprawdę pomaga
Wyobrażam sobie typowy tydzień: płacisz za zakupy, przejazd, kawę, rachunek i kilka drobnych rzeczy, a jednocześnie znajomy oddaje Ci część wspólnego wydatku. Bez bieżącego zapisu po kilku dniach zostaje tylko przybliżenie. W CashCounter możesz potraktować aplikację jak kieszonkowy dziennik: po płatności od razu odnotować wydatek, a po otrzymaniu pieniędzy zapisać dochód lub rozliczenie długu. Pod koniec tygodnia nie musisz rekonstruować wszystkiego z historii wiadomości i paragonów.
Najlepszy efekt daje stała kolejność. Ja wpisywałbym transakcję od razu, dodawał krótką nazwę zrozumiałą po miesiącu i nie odkładał porządkowania na weekend. W przypadku długu szczególnie przydatne jest rozdzielenie samego faktu pożyczenia od późniejszego zwrotu. Dzięki temu łatwiej zauważyć, czy sprawa jest zamknięta, czy tylko wydaje się załatwiona, bo pieniądze częściowo wróciły.
Co wyróżnia ten licznik na tle zwykłej notatki
Zwykła aplikacja notatek daje pełną swobodę, ale szybko zamienia się w długą listę kwot bez jasnego podziału. Arkusz kalkulacyjny pozwala zrobić znacznie więcej, lecz wymaga przygotowania kolumn, formuł i dyscypliny. CashCounter lokuje się pomiędzy tymi rozwiązaniami. Ma służyć konkretnemu zadaniu, więc nie trzeba budować własnego systemu od zera, a jednocześnie nie zmusza do pracy jak w narzędziu księgowym.
Największą wartością jest zmniejszenie tarcia przy zapisywaniu małych kwot. To właśnie drobne wydatki najczęściej znikają z pamięci, choć w skali miesiąca potrafią zmienić obraz budżetu. Aplikacja jest ciekawsza dla osoby, która chce obserwować przepływ pieniędzy ręcznie, niż dla kogoś, kto oczekuje pełnej automatyzacji. Ręczne wpisywanie ma wadę, ale ma też zaletę: każda transakcja przechodzi przez Twoją uwagę.
Trzy praktyczne sposoby korzystania, które mają największy sens
Pierwszy sposób to używanie programu jako dziennika przejściowego. Nie musisz od razu planować całego roku. Przez kilka tygodni zapisuj wszystkie dochody i wydatki, a potem sprawdź, które pozycje najczęściej pomijasz. Taki test pokazuje, czy problemem jest brak kontroli, zbyt skomplikowany system czy po prostu brak regularności. To lepszy początek niż tworzenie szczegółowego budżetu, którego nie będziesz aktualizować.
Drugi sposób dotyczy rozliczeń z innymi osobami. Przy wspólnym mieszkaniu, wyjeździe lub zakupach robionych za grupę warto wpisywać dług w chwili powstania, nie dopiero wtedy, gdy ktoś pyta o kwotę. Pomaga też zapisywanie zwrotów jako osobnych zdarzeń. W ten sposób nie obniżasz przypadkowo pierwotnego wydatku i zachowujesz logiczny ślad rozliczenia.
Trzeci sposób to potraktowanie aplikacji jako kontroli gotówki i wydatków poza bankiem. Płatności kartą często można później znaleźć w historii rachunku, ale gotówka, drobne zakupy i pożyczki między znajomymi są łatwiejsze do przeoczenia. Wpisywanie takich zdarzeń do jednego licznika może dać bardziej realistyczny obraz niż sprawdzanie wyłącznie konta bankowego.
Gdzie CashCounter wygrywa z rozbudowanymi alternatywami
W porównaniu z aplikacjami budżetowymi nastawionymi na wiele kategorii, raportów i planów, ten program powinien przypaść do gustu osobie, która chce zacząć bez długiej konfiguracji. Nie musisz najpierw projektować całej metody zarządzania pieniędzmi. Możesz zacząć od podstawowego pytania: ile wpłynęło, ile wydałem i jakie zobowiązania pozostają otwarte?
Wygrywa także wtedy, gdy nie chcesz łączyć narzędzia finansowego z bankiem. Ręczne prowadzenie rejestru wymaga pracy, ale daje Ci kontrolę nad tym, co wpisujesz. Dla części użytkowników będzie to spokojniejsze rozwiązanie niż aplikacja, która próbuje automatycznie uporządkować każdą transakcję. Nie oznacza to, że ręczne wpisy są zawsze lepsze. Oznacza jedynie, że CashCounter pasuje do konkretnego stylu pracy.
Na plus działa również niski próg wejścia. Aplikacja jest dostępna bez opłaty, a minimalny system operacyjny to Android 8.0. Aktualna wersja oznaczona jest jako 4.0.1, więc osoby korzystające ze stosunkowo starszego, ale nadal obsługiwanego telefonu nie muszą od razu wymieniać urządzenia tylko po to, by prowadzić prosty rejestr wydatków.
Jak sprawdzić, czy ręczny rejestr utrzyma się po miesiącu
Po początkowym entuzjazmie zwykle pojawia się prawdziwy test: czy aplikacja nadal jest otwierana, kiedy dzień jest zabiegany, a transakcji przybywa. Ja nie oceniałbym jej po idealnym tygodniu, lecz po takim, w którym zdarzy się kilka zakupów gotówką, wspólny rachunek i zwrot pieniędzy. To właśnie wtedy widać, czy ręczny sposób zapisu wspiera rutynę, czy zaczyna ją obciążać.
Praktyczna metoda to wybrać jeden stały moment na krótkie sprawdzenie wpisów, zamiast czekać na wielkie miesięczne podsumowanie. Można zajrzeć do rejestru po powrocie do domu albo przed zaplanowanym przeglądem wydatków. Nie zakładam, że aplikacja sama przypomni o uzupełnianiu danych; warto więc oprzeć nawyk na czynności, którą i tak wykonujesz. Jeśli wpisywanie wymaga osobnej, łatwej do zapomnienia sesji, szybko powstaje zaległość.
Pomaga też ograniczenie szczegółowości. Opis powinien pozwalać rozpoznać transakcję później, ale nie musi być miniaturowym raportem. Przy wydatkach, które powtarzają się często, ważniejsza jest konsekwencja nazewnictwa niż coraz bardziej rozbudowane notatki. Dzięki temu cotygodniowy przegląd nie zamienia się w poprawianie każdej etykiety.
Gdzie lepsza może być inna kategoria narzędzi
Jeśli Twoje finanse składają się z wielu kont, kart, walut i regularnych zobowiązań, ręczny licznik może szybko stać się zbyt mały. W takiej sytuacji lepsza będzie aplikacja budżetowa z rozbudowanym planowaniem albo narzędzie synchronizujące dane bankowe, o ile akceptujesz jego sposób działania. Nie wybierałbym CashCounter jako jedynego systemu dla osoby, która potrzebuje szczegółowych raportów miesięcznych, automatycznego importu i rozbudowanych reguł kategoryzacji.
Nie jest to też oczywisty wybór dla firmy. Przedsiębiorca potrzebuje zwykle dokumentów, rozliczeń podatkowych, kontroli należności i zobowiązań oraz historii, którą można przekazać księgowości. Prosty licznik może pomóc prywatnie, ale nie powinien być mylony z programem księgowym.
Ostrożność zaleciłbym także osobie, która często zapomina o ręcznym wpisywaniu danych. W takim przypadku aplikacja automatycznie pobierająca transakcje może być praktyczniejsza, nawet jeśli jest bardziej skomplikowana. CashCounter nie rozwiąże problemu braku danych, których użytkownik nigdy nie wprowadził. To narzędzie dla kogoś, kto chce uczestniczyć w procesie, a nie tylko oglądać gotowe podsumowanie.
Co sprawdzić przed przeniesieniem swoich finansów
Zmiana narzędzia finansowego ma koszt, o którym często się zapomina: trzeba ustalić stan początkowy i zdecydować, ile historii naprawdę ma zostać przeniesione. Ja nie przepisywałbym bez potrzeby każdego dawnego wydatku. Lepiej zacząć od aktualnych długów, bieżących dochodów i kwoty, od której chcesz obserwować budżet. Dzięki temu start nie zamieni się w wielogodzinną pracę administracyjną.
Przed pełnym przejściem warto przez kilka dni prowadzić równolegle dotychczasowe notatki i aplikację. Ten prosty test pokaże, czy nazwy wpisów są dla Ciebie zrozumiałe, czy pamiętasz o rejestrowaniu gotówki i czy sposób obsługi długów pasuje do Twoich rozliczeń. Jeżeli po tygodniu nadal odkładasz wpisy, problemem może być nie wybór programu, lecz zbyt ambitny sposób korzystania.
Trzeba też pamiętać o modelu kosztów. Aplikacja jest darmowa, ale przy rozliczaniu przez Google Play zakupy w aplikacji mogą kosztować 22,99 zł. Dla mnie oznacza to, że przed skorzystaniem z płatnej opcji sprawdziłbym, co dokładnie zmienia i czy ta zmiana rozwiązuje mój konkretny problem. Sam fakt dodatkowej opłaty nie jest wadą, lecz warto podejmować decyzję po okresie realnego używania, a nie po pierwszym uruchomieniu.
Co może męczyć przy dłuższym korzystaniu
Największym źródłem znużenia nie musi być sama obsługa, lecz powtarzalność zadania. Każda płatność wymaga decyzji, czy ją zapisać i jak opisać, a potem trzeba pamiętać o aktualizowaniu rozliczeń. Jeśli liczysz każdą drobną pozycję, rejestr może zacząć przypominać dodatkową pracę. Warto więc ustalić własną granicę: co zapisujesz zawsze, a co pomijasz, bo nie wpływa na decyzje, które podejmujesz.
Drugim ryzykiem jest pozorne poczucie dokładności. Ręcznie prowadzony licznik wygląda uporządkowanie, ale pominięte zakupy albo nieaktualny dług nadal zniekształcają obraz. Nie traktowałbym więc pojedynczej sumy jako niepodważalnej prawdy o budżecie. Jeśli rejestr ma służyć podejmowaniu decyzji, lepiej regularnie sprawdzać, czy jego stan zgadza się z tym, co faktycznie zostało w portfelu i na koncie.
Przy korzystaniu z kilku walut dodatkowym wysiłkiem staje się konsekwentne zapisywanie kwot. Osoba, która na co dzień wydaje w euro, może mieć naturalny rytm pracy. Kto często przechodzi między walutami, powinien najpierw przetestować, czy pojedynczy licznik nie powoduje niejasności przy późniejszym przeglądzie. Jeśli takie pomieszanie jest częste, wyspecjalizowane narzędzie wielowalutowe będzie bezpieczniejszym wyborem.
Jak uniknąć błędów, które psują obraz budżetu
Najczęstszy błąd polega na zapisywaniu jedynie dużych kwot. Tymczasem małe płatności są często najbardziej zdradliwe. Drugi błąd to mieszanie zwrotu długu ze zwykłym dochodem. Jeśli chcesz później rozumieć swoje finanse, każde zdarzenie powinno mieć własny sens. Trzeci to poprawianie starego wpisu w sposób, który zaciera pierwotną historię. Lepiej zachować logiczny podział między wydatkiem, częściowym zwrotem i ostatecznym zamknięciem sprawy.
Pomaga również jedna krótka sesja porządkowania w tygodniu. Nie chodzi o wielką analizę, ale o sprawdzenie, czy wpisy mają jasne opisy i czy żaden dług nie został pozostawiony bez aktualizacji. Taki rytuał jest szczególnie przydatny, gdy korzystasz z aplikacji razem z własnym kontem bankowym, gotówką i rozliczeniami ze znajomymi. Wtedy największym zagrożeniem nie jest brak funkcji, tylko niespójność danych.
Moja rekomendacja zależy od Twojego stylu
Poleciłbym CashCounter osobie, która chce ręcznie dokumentować pieniądze, potrzebuje prostego miejsca na dochody i wydatki oraz regularnie rozlicza drobne długi. Dobrze sprawdzi się u kogoś, kto nie chce od razu budować skomplikowanego budżetu i woli zacząć od obserwowania rzeczywistych przepływów. Darmowy dostęp dodatkowo ułatwia sprawdzenie, czy taki sposób pracy pasuje do codziennych nawyków.
Nie poleciłbym go jako pierwszego wyboru użytkownikowi oczekującemu automatycznej synchronizacji z bankiem, zaawansowanych analiz, obsługi biznesowej albo wielowalutowego planowania. W tych sytuacjach inna kategoria aplikacji prawdopodobnie oszczędzi więcej czasu, nawet jeśli będzie wymagała dłuższej konfiguracji.
Moja końcowa ocena jest więc pozytywna, ale warunkowa. CashCounter: Licznik euro ma sens wtedy, gdy prostota i świadome ręczne wpisywanie są dla Ciebie zaletą, a nie przeszkodą. To nie jest narzędzie do zarządzania każdym aspektem finansów, lecz konkretny licznik codziennych pieniędzy i zobowiązań. Jeśli właśnie tego potrzebujesz, warto dać mu szansę i zacząć od krótkiego okresu testowego, zamiast od razu przenosić całą historię finansową.
W moim odczuciu jego największa siła nie polega na imponowaniu liczbą możliwości, lecz na tym, że może pomóc zamienić niejasne poczucie „gdzieś uciekają mi pieniądze” w regularny, własnoręcznie prowadzony zapis. Dla jednych będzie to wystarczająca kontrola. Dla innych okaże się etapem przed przejściem do bardziej automatycznego budżetu. W obu przypadkach decyzję najlepiej oprzeć na tym, jak naprawdę zarządzasz pieniędzmi każdego dnia.
Zalety
- Prosty interfejs ułatwia szybkie dodawanie i sprawdzanie wydatków.
- Obsługa euro pozwala wygodnie kontrolować codzienne płatności.
- Szybkie wprowadzanie kwot sprawdza się podczas zakupów.
- Pomaga ograniczyć impulsywne wydawanie pieniędzy.
- Przejrzyste podsumowania ułatwiają ocenę bieżącego budżetu.
Wady
- Ograniczenie do euro może być problemem przy innych walutach.
- Brak rozbudowanych funkcji budżetowych dla zaawansowanych użytkowników.
- Ręczne wpisywanie transakcji może z czasem stać się uciążliwe.
- Aplikacja może nie zastąpić pełnoprawnego menedżera finansów.
- Wymaga regularnego dodawania wydatków
- aby wyniki były miarodajne.
Często zadawane pytania
Czym jest CashCounter: Licznik euro i do czego służy?
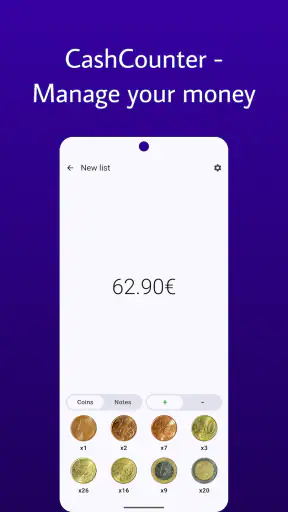
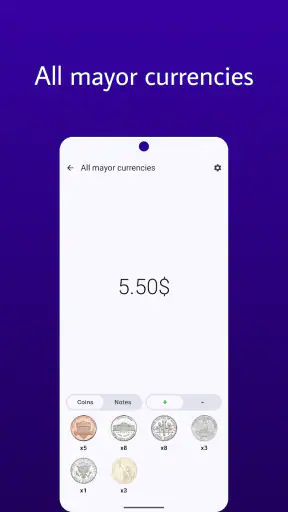
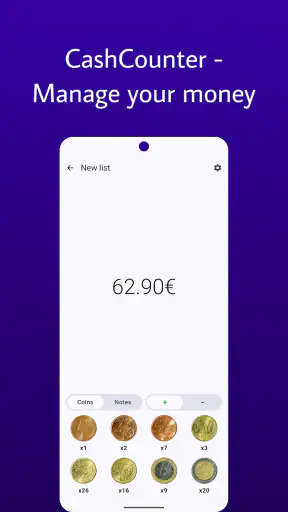
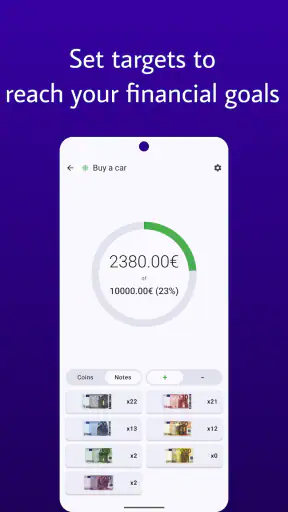
CashCounter: Licznik euro to aplikacja przeznaczona do szybkiego sumowania gotówki w euro. Może przydać się podczas liczenia pieniędzy w domu, sklepie, kasie, punkcie usługowym lub po zakończeniu dnia pracy. Użytkownik wprowadza liczbę poszczególnych banknotów i monet, a aplikacja oblicza łączną wartość. To proste narzędzie, które pomaga ograniczyć pomyłki przy ręcznym podliczaniu pieniędzy.
Czy CashCounter: Licznik euro działa bez połączenia z internetem?
Podstawowe funkcje CashCounter: Licznik euro, takie jak wybieranie nominałów i obliczanie sumy, nie powinny wymagać stałego dostępu do internetu. Dzięki temu aplikacja może być używana również w miejscach ze słabym zasięgiem, na przykład na zapleczu sklepu lub podczas liczenia gotówki w podróży. Internet może być jednak potrzebny do pobrania aplikacji, aktualizacji albo działania ewentualnych reklam i dodatkowych usług.
Czy aplikacja obsługuje wszystkie nominały euro, w tym monety i banknoty?
CashCounter: Licznik euro została zaprojektowana z myślą o liczeniu standardowych nominałów waluty euro, zarówno monet, jak i banknotów. Przed rozpoczęciem pracy warto sprawdzić, czy lista dostępnych wartości odpowiada aktualnemu zestawowi używanemu w danym kraju. Aplikacja służy do liczenia kwot, dlatego nie rozpoznaje automatycznie autentyczności pieniędzy ani nie zastępuje profesjonalnego urządzenia do weryfikacji banknotów.
Czy CashCounter: Licznik euro jest darmowa i czy zawiera reklamy?
Dostępność aplikacji może zależeć od wersji systemu oraz sklepu, z którego jest pobierana. W przypadku bezpłatnej wersji należy liczyć się z możliwością wyświetlania reklam lub ograniczeniem niektórych funkcji. Przed instalacją warto sprawdzić opis w Google Play albo App Store, informacje o zakupach w aplikacji oraz wymagane uprawnienia. Dzięki temu można wcześniej ocenić, czy proponowany model korzystania odpowiada własnym potrzebom.
Czy CashCounter: Licznik euro zapisuje historię obliczeń lub dane użytkownika?
Zakres zapisywania danych zależy od konkretnej wersji aplikacji i jej ustawień. Niektóre wydania mogą pozwalać na zachowanie ostatnich obliczeń, a inne mogą traktować każde liczenie jako tymczasowe i usuwać je po zamknięciu ekranu. Przed użyciem do rozliczeń firmowych warto sprawdzić, czy dostępna jest historia, eksport wyników lub kopia zapasowa. Nie należy też zakładać, że aplikacja przechowuje pełną dokumentację księgową.