Adyen Payments
- Ocena
- 0.0
- Pobrane
- 10 000+
- Wiek
- PEGI 3
Dodatkowe informacje
- Nazwa aplikacji
- Adyen Payments
- Kategoria
- Finanse
- Nazwa pakietu
- com.adyen.ipp.mobile.companion.live
- Deweloper
- Adyen N.V.
- Ocena
- 0.0
- Wersja
- 1.6.0
 Analiza: Appcrazy
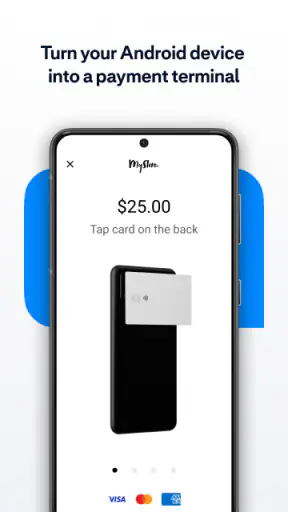
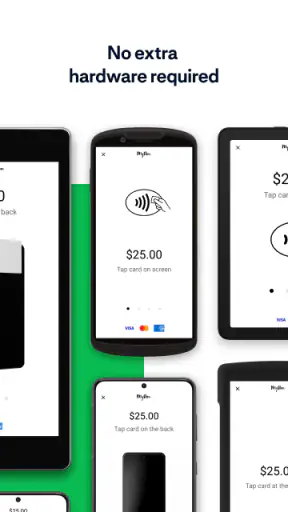
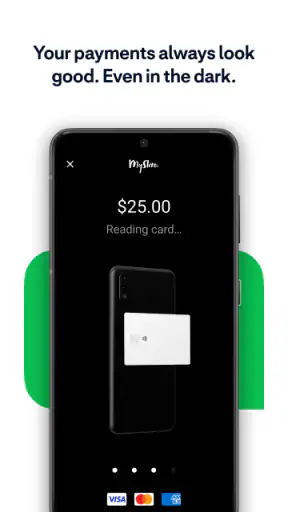
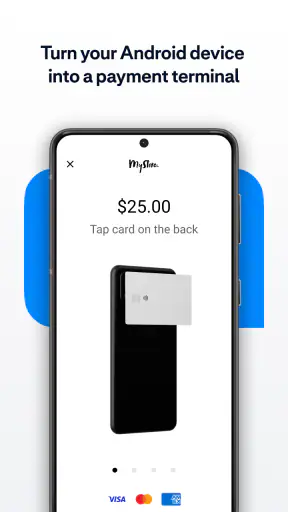
Jeśli prowadzisz sprzedaż i chcesz przyjmować płatności zbliżeniowe bez dokładania osobnego terminala do każdego stanowiska, Adyen Payments od razu trafia w konkretną potrzebę. To aplikacja finansowa firmy Adyen N.V., przeznaczona do obsługi płatności na kompatybilnych urządzeniach. Po moich testach widzę ją przede wszystkim jako narzędzie dla firm, a nie aplikację dla osoby, która chce po prostu kontrolować własne wydatki.
Najważniejsze pytanie nie brzmi więc: „czy aplikacja jest darmowa?”, lecz „czy mój telefon lub tablet może stać się wygodnym punktem sprzedaży w ramach rozwiązania Adyen?”. Sama aplikacja jest bezpłatna, ma oznaczenie PEGI 3 i wymaga systemu co najmniej Android 12. To rozsądny próg, ale oznacza, że właściciel starszego telefonu nie powinien zakładać, że wystarczy samo pobranie programu.
Jak ocenić, czy Adyen Payments pasuje do mojego sposobu sprzedaży
W mojej ocenie decyzję warto oprzeć na czterech sprawach: rodzaju sprzedaży, używanych urządzeniach, sposobie pracy zespołu oraz tym, czy potrzebujesz rozwiązania powiązanego z większym środowiskiem płatniczym. Aplikacja ma sens tam, gdzie płatność odbywa się bezpośrednio przy kliencie i liczy się ograniczenie liczby urządzeń na ladzie.
Dobrym przykładem jest małe stoisko podczas wydarzenia. Sprzedawca może mieć przy sobie kompatybilne urządzenie, przyjąć płatność zbliżeniową i nie przekazywać klientowi dodatkowego terminala. Podobnie może działać mobilny usługodawca, który kończy wizytę u klienta na miejscu, albo sklep, w którym personel potrzebuje czasowo obsłużyć kolejkę poza główną kasą.
Nie traktowałbym jednak tej aplikacji jako samodzielnego zamiennika całego systemu sprzedażowego. Jej główna wartość leży w przyjmowaniu płatności zbliżeniowych. Jeśli oczekujesz rozbudowanego katalogu produktów, magazynu, programu lojalnościowego, szczegółowych raportów sprzedaży czy narzędzi do prowadzenia księgowości, powinieneś najpierw sprawdzić, jak aplikacja wpisuje się w rozwiązanie, którego już używasz.
Ważna jest także organizacja pracy. Telefon prywatny pracownika może być wygodny podczas jednorazowego wydarzenia, ale w stałej sprzedaży pojawiają się pytania o przekazywanie urządzeń, aktualizacje, baterię i odpowiedzialność za sprzęt. Największą zaletą jest elastyczność, lecz elastyczność wymaga własnych zasad operacyjnych. Bez nich prosta płatność może stać się źródłem niepotrzebnego zamieszania.
Co sprawdzić przed instalacją
Przed rozpoczęciem pracy sprawdziłbym przede wszystkim zgodność urządzenia z wymaganiami, dostęp do aktualnego systemu oraz to, czy telefon jest przeznaczony do pracy firmowej. Nie zakładałbym też, że każdy model z odpowiednią wersją systemu zachowa się identycznie, ponieważ kompatybilność płatności zbliżeniowych zależy od konkretnego urządzenia i jego konfiguracji.
Bądź na bieżąco z najnowszymi artykułami
YouTube Kids rośnie w cieniu algorytmu. Rodzice chcą więcej kontroli
Lark Player porządkuje muzykę, ale gubi się w szczegółach
Hero Wars: Alliance kontra konkurencja – kto wygrywa?
CapCut żyje dzięki szablonom, trendom i pomysłom twórców
Reface: Zmiana twarzy z fotki – Rewolucja czy Przemijający Trend?
Jak Algorytmy YouTube Kształtują Twoje Doświadczenie Oglądania
Warto przeprowadzić próbę w warunkach podobnych do codziennej sprzedaży. Nie chodzi tylko o sprawdzenie, czy aplikacja się uruchamia. Trzeba zobaczyć, czy pracownik potrafi szybko rozpocząć transakcję, czy klient wie, gdzie przyłożyć kartę lub telefon, oraz czy po zakończeniu płatności można bez pomyłki przejść do następnego klienta.
To jeden z mniej oczywistych punktów: test powinien obejmować także zmianę osoby obsługującej. Rozwiązanie wygodne dla właściciela może być mniej oczywiste dla pracownika sezonowego. Krótka instrukcja z kolejnością czynności, zasadą odkładania urządzenia i procedurą na wypadek przerwanej transakcji może być ważniejsza niż sama instalacja.
Gdzie aplikacja naprawdę wygrywa
Adyen Payments wygrywa przede wszystkim tam, gdzie mobilność ma praktyczną wartość. Zamiast budować stanowisko wyłącznie wokół klasycznego terminala, można oprzeć obsługę na kompatybilnym urządzeniu, które łatwiej przenieść do klienta. To szczególnie interesujące dla firm obsługujących sprzedaż poza stałym lokalem.
W codziennym użyciu doceniłbym również mniejszą liczbę przedmiotów na stanowisku. Każde dodatkowe urządzenie oznacza ładowanie, przechowywanie i pilnowanie. Jeżeli telefon już znajduje się w ręku sprzedawcy, wykorzystanie go do płatności może uprościć logistykę. Nie znaczy to, że telefon automatycznie zastąpi wszystkie funkcje terminala, ale w odpowiednim scenariuszu zmniejsza liczbę elementów potrzebnych do przyjęcia płatności.
Drugą mocną stroną jest możliwość dopasowania obsługi do sytuacji. W sklepie można podejść do klienta z urządzeniem, zamiast prosić go o przejście do jednej kasy. Na targach można ograniczyć kolejkę przy jednym punkcie. W usługach wykonywanych u klienta płatność może odbyć się w miejscu zakończenia pracy, bez późniejszego odsyłania do osobnego stanowiska.
Trzecia korzyść dotyczy skalowania krótkich akcji. Jeśli firma potrzebuje dodatkowego punktu przyjmowania płatności tylko przez część dnia, aplikacja może być bardziej naturalnym kierunkiem niż kupowanie kolejnego stałego urządzenia. To nie jest obietnica, że konfiguracja zawsze będzie natychmiastowa, ale sama forma mobilnego punktu sprzedaży jest lepiej dopasowana do zmiennego obciążenia.
Praktyczny scenariusz: sprzedaż poza główną kasą
Wyobrażam sobie niewielki sklep podczas sobotniego wzrostu ruchu. Przy głównej kasie tworzy się kolejka, a pracownik z kompatybilnym telefonem wychodzi do oczekujących klientów. Po wybraniu produktów może obsłużyć płatność bliżej półki lub przy dodatkowym stanowisku. Największa oszczędność nie polega wtedy na samym czasie pojedynczej transakcji, lecz na lepszym rozłożeniu ruchu.
W takim układzie trzeba jednak ustalić, kto potwierdza wydanie towaru, jak pracownicy rozpoznają zakończoną płatność i co robią, gdy klient zmieni zdanie. Aplikacja może ułatwić przyjęcie płatności, ale nie tworzy za firmę całej procedury sprzedaży. To właśnie miejsce, w którym tradycyjny terminal połączony z uporządkowanym systemem kasowym może być wygodniejszy dla zespołu przyzwyczajonego do stałego stanowiska.
Przed wdrożeniem zrobiłbym krótką próbę z kilkoma typowymi sytuacjami: poprawną płatnością, ponownym podejściem klienta do urządzenia oraz przejściem do kolejnej transakcji. Nie wymaga to skomplikowanego szkolenia, a pozwala zauważyć, czy telefon nie jest zbyt mały, czy pracownik nie zasłania ekranu i czy miejsce obsługi jest wygodne dla obu stron.
Co może być trudniejsze niż przy zwykłym terminalu
Największe ograniczenie wynika z zależności od kompatybilnego urządzenia. Klasyczny terminal jest kupowany z myślą o przyjmowaniu płatności, natomiast telefon może służyć wielu innym celom. Powiadomienia, połączenia, blokada ekranu, niski poziom baterii albo przypadkowe przełączenie do innej aplikacji mogą przeszkadzać w pracy bardziej niż w przypadku sprzętu przeznaczonego wyłącznie do płatności.
Dlatego nie używałbym prywatnego telefonu pracownika jako jedynego punktu sprzedaży w godzinach dużego ruchu bez wcześniejszego testu. Lepszym rozwiązaniem może być firmowe urządzenie z ustalonym sposobem ładowania i przechowywania. Mobilność nadal zostaje, ale zmniejsza się ryzyko, że płatność zostanie przerwana przez sprawy niezwiązane ze sprzedażą.
Trzeba także pamiętać o doświadczeniu klienta. Dla wielu osób płatność telefonem sprzedawcy będzie intuicyjna, lecz nie każdy od razu zrozumie, gdzie przyłożyć własne urządzenie. W zatłoczonym miejscu pomaga spokojny komunikat i wyraźne wskazanie obszaru zbliżeniowego. To drobny szczegół, ale właśnie takie szczegóły decydują, czy mobilna kasa wygląda profesjonalnie.
Nie widzę też sensu przenoszenia na aplikację sprzedaży, w której potrzebujesz wielu fizycznych akcesoriów, rozbudowanej obsługi gotówki albo stałego ekranu widocznego dla klienta. W takich przypadkach tradycyjny terminal lub pełny system kasowy może zapewnić bardziej przewidywalny przebieg pracy. Adyen Payments jest narzędziem do konkretnego zadania, a nie uniwersalnym centrum zarządzania sklepem.
Jak wypada na tle typowych alternatyw
Najbliższą alternatywą jest klasyczny terminal płatniczy. Jego przewaga polega na tym, że jest urządzeniem wyspecjalizowanym, zwykle stale ustawionym w jednym miejscu i łatwym do przekazania klientowi. Adyen Payments ma przewagę, gdy liczy się przenośność, dodatkowy punkt sprzedaży albo ograniczenie liczby dedykowanych urządzeń.
Drugą kategorią są aplikacje kasowe, które łączą sprzedaż, produkty i płatność w jednym środowisku. Mogą być lepsze dla sklepu potrzebującego szczegółowej ewidencji i codziennej pracy na dużej liczbie pozycji. Tutaj Adyen Payments może być korzystniejsze jako element procesu płatności niż jako jedyne narzędzie używane przez kasjera.
Istnieją też rozwiązania płatnicze związane z konkretnym dostawcą usług lub sprzętu. Ich zaletą bywa prostszy start w zamkniętym ekosystemie, ale mogą mniej pasować firmie, która chce zachować elastyczność organizacyjną. Wybór powinien zależeć od tego, czy ważniejsza jest mobilność, gotowy zestaw funkcji kasowych, czy przyzwyczajenie zespołu do określonego terminala.
Nie porównywałbym tych kategorii wyłącznie na podstawie ceny pobrania aplikacji. Bezpłatna aplikacja nie oznacza, że cały proces płatniczy jest pozbawiony innych warunków organizacyjnych lub handlowych. Przed decyzją trzeba sprawdzić, jak wygląda konfiguracja firmowa, obsługa transakcji i dopasowanie do obecnego środowiska płatniczego. To ważniejsze niż sam fakt, że program można pobrać bez opłaty.
Koszt przejścia z terminala na telefon
Przejście na mobilne przyjmowanie płatności ma koszt, którego nie widać na ekranie pobierania. Trzeba przygotować urządzenia, ustalić ich właścicieli, zaplanować ładowanie i przeszkolić osoby obsługujące klientów. Jeśli firma ma kilka zmian, dochodzi jeszcze przekazywanie sprzętu oraz kontrola, czy każde urządzenie pozostaje gotowe do pracy.
Najrozsądniej zacząć od jednego scenariusza, a nie od całkowitej wymiany terminali. Można użyć aplikacji jako dodatkowego punktu podczas większego ruchu albo w sprzedaży wyjazdowej. Taki test pokazuje, czy mobilność rzeczywiście rozwiązuje problem, zamiast tworzyć nową warstwę procedur.
Przed wdrożeniem zapisałbym trzy proste zasady. Po pierwsze, urządzenie powinno mieć wyznaczone miejsce przechowywania. Po drugie, pracownik musi wiedzieć, jak rozpocząć i zakończyć obsługę płatności. Po trzecie, firma powinna określić, kiedy wrócić do tradycyjnego terminala, na przykład przy niskiej baterii, problemie z urządzeniem albo wyjątkowo dużej kolejce.
To także dobry moment, by ocenić, czy potrzebujesz jednego urządzenia, czy kilku. Jeden telefon może wystarczyć do okazjonalnej sprzedaży, ale niekoniecznie do równoczesnej obsługi kilku stanowisk. Z drugiej strony kupowanie wielu urządzeń przed sprawdzeniem procesu może niepotrzebnie zwiększyć koszty i obciążenie administracyjne.
Dla kogo to dobry wybór, a kto powinien odpuścić
Poleciłbym tę aplikację firmie, która chce przyjmować płatności zbliżeniowe na kompatybilnym urządzeniu i ceni możliwość przeniesienia punktu obsługi. Szczególnie dobrze pasuje do sprzedaży mobilnej, dodatkowej kasy, wydarzeń, usług wykonywanych u klienta oraz małych zespołów, które potrafią samodzielnie ustalić prosty proces pracy.
Ostrożniej podszedłbym do niej w przypadku przedsiębiorcy, który oczekuje kompletnego programu kasowego. Jeśli najważniejsze są magazyn, rozbudowane raporty, obsługa wielu metod płatności i stały ekran dla klienta, powinieneś zacząć od pełnego systemu sprzedaży, a dopiero potem rozważyć tę aplikację jako jego uzupełnienie.
Nie jest to również oczywisty wybór dla osoby korzystającej ze starego telefonu lub niechętnej do używania prywatnego urządzenia w pracy. Wymagania systemowe ograniczają część starszego sprzętu, a sama zgodność systemu nie zastępuje praktycznego testu konkretnego modelu. W takiej sytuacji dedykowany terminal może być mniej elastyczny, ale za to prostszy do zarządzania.
Aplikacja została wydana 12 grudnia 2024 roku i jest obecnie w wersji 1.6.0. Dla mnie oznacza to, że przed szerszym wdrożeniem warto potraktować ją jak narzędzie, które powinno być sprawdzone w realnym rytmie pracy, a nie tylko podczas krótkiego uruchomienia. Aktualna wersja może działać dobrze w Twoim środowisku, lecz decyzję najlepiej oprzeć na własnym urządzeniu i własnym procesie sprzedaży.
Wartość po pierwszym tygodniu
Pierwsze użycie może robić dobre wrażenie głównie dlatego, że telefon łatwo zabrać ze sobą. O trwałej wartości decyduje jednak to, czy pracownicy sięgają po niego także po kilku tygodniach, kiedy znika efekt nowości. Obserwowałbym, czy urządzenie faktycznie skraca drogę do klienta i odciąża główną kasę, czy tylko staje się kolejnym sprzętem, który trzeba ładować i pilnować.
Dobrym sposobem oceny jest porównanie podobnych zmian roboczych: kiedy mobilny punkt pomaga, a kiedy zespół wraca do terminala. Nie trzeba tworzyć skomplikowanego raportu. Wystarczy zanotować, w jakich sytuacjach pracownicy wybierają telefon i co im przeszkadza. Jeśli korzyść pojawia się regularnie, aplikacja ma szansę uzasadnić miejsce w codziennym procesie; jeśli tylko podczas wyjątkowych okazji, lepiej traktować ją jako narzędzie sezonowe.
Codzienna obsługa bez niepotrzebnego tarcia
W stałym użyciu najbardziej pomaga prosty podział ról: kto przygotowuje urządzenie, kto je przejmuje i gdzie odkłada je po zakończeniu pracy. To praktyczna wskazówka, bo zespół może uznać płatność za łatwą, a mimo to tracić czas na szukanie telefonu lub ustalanie, czy jest gotowy do użycia. Warto też przećwiczyć przekazanie urządzenia między zmianami, zanim pojawi się kolejka.
Przed każdą akcją sprzedażową sprawdziłbym gotowość telefonu i dostępność alternatywnego sposobu obsługi. Nie chodzi o mnożenie formalności, tylko o uniknięcie sytuacji, w której jedyny mobilny punkt przestaje być dostępny w najmniej wygodnym momencie. Ten kompromis jest ważny: mniejsza liczba dedykowanych urządzeń oznacza prostszy sprzętowy zestaw, ale też większą zależność od stanu telefonu.
Moja rekomendacja
Adyen Payments polecam jako mobilny sposób przyjmowania płatności zbliżeniowych, szczególnie wtedy, gdy stały terminal ogranicza Cię przestrzennie albo potrzebujesz dodatkowego punktu obsługi. Najlepiej wypada nie jako magiczny zamiennik całego zaplecza sprzedażowego, lecz jako konkretne narzędzie do skrócenia drogi między sprzedawcą a klientem.
Przed pobraniem przygotowałbym kompatybilne urządzenie, wybrał jeden prosty scenariusz testowy i sprawdził go z osobą, która faktycznie będzie obsługiwać klientów. Jeśli płatność przebiega naturalnie, urządzenie pozostaje dostępne, a zespół potrafi reagować na typowe przerwy w pracy, aplikacja może przynieść realną wygodę.
Jeśli natomiast potrzebujesz przede wszystkim kompletnej kasy, stabilnego stanowiska i minimalnej liczby decyzji po stronie pracownika, wybrałbym rozwiązanie bardziej wyspecjalizowane w pełnej obsłudze sprzedaży. W moim odczuciu Adyen Payments jest warte uwagi właśnie dzięki jasno określonej roli: ma pomóc przyjmować płatności zbliżeniowe na kompatybilnym urządzeniu. Dla właściwego użytkownika to wystarczająco konkretna i praktyczna przewaga.
Aplikacja ma ponad 10 tysięcy instalacji, jest bezpłatna i przeznaczona dla użytkowników od PEGI 3, choć jej faktycznym odbiorcą są przede wszystkim firmy oraz osoby obsługujące sprzedaż. Jeżeli mobilność jest dla Ciebie ważniejsza niż rozbudowane funkcje kasy, zacząłbym od testu. Jeżeli nie, klasyczny terminal lub pełny system sprzedażowy prawdopodobnie okaże się prostszą drogą.
Zalety
- Obsługuje wiele metod płatności i walut na jednym koncie.
- Zapewnia narzędzia do wykrywania oszustw i monitorowania ryzyka.
- Ułatwia obsługę płatności cyklicznych oraz zwrotów.
- Oferuje szczegółowe raporty i dane dotyczące transakcji.
- Może skalować się wraz z rozwojem firmy i sprzedażą międzynarodową.
Wady
- Konfiguracja może być zbyt skomplikowana dla małych firm.
- Dostępność funkcji zależy od kraju i rodzaju działalności.
- Opłaty oraz warunki współpracy nie zawsze są łatwe do oszacowania.
- Pełne wykorzystanie platformy wymaga integracji z systemami firmy.
- Aplikacja jest skierowana głównie do firm
- nie klientów indywidualnych.
Często zadawane pytania
Czym jest Adyen Payments i do czego służy ta aplikacja?
Adyen Payments to rozwiązanie przeznaczone przede wszystkim dla firm, sprzedawców i operatorów platform, którzy chcą przyjmować oraz obsługiwać płatności online i stacjonarne. Nie jest to typowa aplikacja zakupowa dla konsumentów. Umożliwia między innymi monitorowanie transakcji, obsługę różnych metod płatności, zarządzanie zwrotami oraz analizowanie płatności z poziomu narzędzi udostępnionych przez Adyen.
Czy Adyen Payments jest bezpieczne i jak chroni dane użytkowników?
Adyen Payments korzysta z zabezpieczeń stosowanych w branży płatniczej, takich jak szyfrowanie danych, systemy wykrywania oszustw oraz dodatkowe mechanizmy uwierzytelniania transakcji. Zakres ochrony może zależeć od konfiguracji konta, rodzaju płatności i ustawień konkretnego sprzedawcy. Przed rozpoczęciem korzystania warto sprawdzić politykę prywatności, uprawnienia aplikacji oraz zasady przechowywania danych.
Czy Adyen Payments działa na Androidzie i iOS?
Dostępność Adyen Payments zależy od konkretnego produktu, panelu administracyjnego lub rozwiązania mobilnego wdrożonego przez firmę. Adyen udostępnia narzędzia dla przedsiębiorstw, a nie zawsze jedną uniwersalną aplikację przeznaczoną dla wszystkich użytkowników. Przed pobraniem należy sprawdzić wymagania systemowe, oficjalne źródło instalacji oraz to, czy dana wersja jest kompatybilna z używanym urządzeniem.
Czy korzystanie z Adyen Payments wiąże się z opłatami?
Samo pobranie lub dostęp do określonego narzędzia może być bezpłatny, jednak korzystanie z usług płatniczych Adyen zwykle odbywa się na podstawie umowy biznesowej. Koszty mogą obejmować prowizje od transakcji, opłaty zależne od metody płatności, przewalutowania, wypłat lub dodatkowych funkcji. Szczegółowe ceny różnią się w zależności od kraju, branży, wolumenu oraz indywidualnych warunków współpracy.
Czy Adyen Payments nadaje się dla małej firmy lub początkującego sprzedawcy?
Adyen Payments może być interesującym rozwiązaniem dla firm, które potrzebują wielu metod płatności, sprzedaży międzynarodowej i rozbudowanego zarządzania transakcjami. Dla bardzo małych przedsiębiorstw konfiguracja, proces weryfikacji i integracja techniczna mogą jednak okazać się bardziej wymagające niż w prostych bramkach płatniczych. Przed wyborem warto ocenić koszty, dostępne wsparcie, wymagania integracyjne oraz przewidywaną liczbę transakcji.